三鋼仮設株式会社の第44期決算は、当期純利益318百万円を計上すると同時に自己資本比率約76.5%を記録し、極めて高い財務健全性と収益性を兼ね備えていることを示しています。建設業界では老朽化インフラの修繕需要が高まる一方で、人手不足や資材価格の高騰など構造的な課題への対応が強く求められています。本記事では、公表された財務数値と独自の事業構造を詳細に分析し、同社が強固な経営基盤のもとでどのように持続的な成長を描いているのかを客観的な視点から解き明かします。
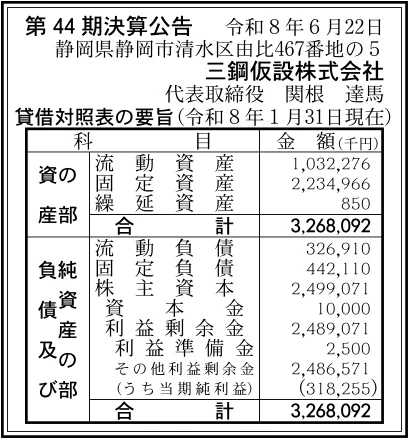
【決算ハイライト(第44期)】
| 資産合計 | 3,268百万円 (約32.7億円) |
|---|---|
| 負債合計 | 769百万円 (約7.7億円) |
| 純資産合計 | 2,499百万円 (約25.0億円) |
| 当期純利益 | 318百万円 (約3.2億円) |
| 自己資本比率 | 約76.5% |
【ひとこと】
第44期決算は、当期純利益318百万円を計上し、自己資本比率は約76.5%という極めて盤石で優良な財務内容を示しています。特に注目すべきは、固定資産が2,235百万円と総資産の過半を占める中で、流動比率が約316%と極めて高く、短期的な支払能力も十分すぎるほど確保されている点です。これは、FRP足場資材をはじめとする差別化機材のレンタルと自社による運送・施工の一貫体制が奏功し、高い収益性を生み出している証と言えます。累積された利益剰余金2,489百万円という潤沢な資金基盤を活かし、同社が今後どのような成長施策を展開していくのか期待が高まります。
【企業概要】
企業名: 三鋼仮設株式会社
設立: 昭和57年5月13日
事業内容: 建設資材のリース・レンタル、建設資材の運送・配達、足場の組立・解体工事
https://www.sankoukasetsu.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建設資材のリース・レンタルおよび運送事業
同社は静岡県および沖縄県に複数の機材センターと営業所を構え、建設現場に必要な多種多様な足場資材のリース・レンタルを行っています。主な対象顧客は地域の建設会社や塗装事業者であり、現場の規模や工法に応じた適切な資材をスピーディに供給する体制を整えています。単に資材を貸し出すだけでなく、自社の運送網を活用して現場までの配達・引き上げを自社で完結させることで、顧客の手間とコストを削減する高い価値を提供しています。機材の利用期間に応じたレンタル料と運送サービス料を組み合わせることで、安定したストック型の収益モデルを確立していると言えます。
✔足場施工(組立・解体)および高付加価値ソリューション事業
資材の提供にとどまらず、専門の技能員による足場の組み立てから解体工事までを一括して請け負う施工事業を展開しています。同社最大の独自性として、電気を通さず耐食性や軽量性に優れたFRP足場資材を全国的にも先駆けて導入し、特殊な現場向けに提供している点が挙げられます。これにより、一般的な建設現場だけでなく、感電リスクのある変電所や鉄道関連工事、化学プラントなど高度な安全性が要求される領域で高い付加価値を実現しています。施工技術と差別化資材を組み合わせることで、競合他社との価格競争を回避し、高い粗利益率を確保するビジネス構造を築いています。
【財務状況等から見る経営環境】
✔外部環境
IMARC Group等の市場調査によると、日本の建設機械・資材レンタル市場は、老朽化した社会インフラの補修工事や都市再開発の活発化を背景に、2025年には約121億米ドル規模に達するなど堅調に拡大しています。建設現場における作業者の安全確保に向けた法規制の強化や基準の厳格化に伴い、高品質で施工性の高い足場機材へのニーズが一段と高まっています。一方で、建設業界全体において技能者の高齢化と若手不足が深刻化しており、現場の労働環境改善や省力化への対応が喫緊の課題となっています。さらに、鋼材などの原材料価格の高騰や物流コストの上昇が続いており、資材保有コストの増加が事業者の採算性を圧迫する懸念が存在します。このような環境下においては、単なる資材の貸し出しにとどまらず、安全性の高い機材と効率的な施工をセットで提供できる事業者の優位性が高まると考えられます。
✔内部環境
当期の決算数値を見ると、当期純利益318百万円を達成しており、仮設業界の中でも極めて高い収益力を発揮していることが明らかです。貸借対照表の純資産項目のうち利益剰余金が2,489百万円にのぼり、創業以来の着実な利益の蓄積が強力な自己資本を形成しています。総資産3,268百万円のうち固定資産が2,235百万円を占めており、これは自社で保有する高品質な足場資材や保管用機材センターへの積極的な投資を反映したものです。資材の自社保有と内製化された運送・施工体制は、外部委託コストの削減と顧客満足度の向上に大きく寄与しており、高い利益率を生み出す源泉となっています。強固な財務基盤と充実した機材アセットを保有していることが、同社の営業上の強みと経営の安定性を強固に裏支えしていると言えます。
✔安全性分析
総資産3,268百万円に対して純資産合計が2,499百万円となっており、自己資本比率は約76.5%という極めて卓越した安全性を誇っています。また、負債合計769百万円に対する負債比率は約0.3倍と非常に低い水準に抑えられており、他人資本への依存度が極めて低い健全な金利耐性を備えています。短期的な資金繰りの安全性を示す流動比率においては、流動資産1,032百万円に対して流動負債が327百万円であり、約316%という高い数値を算出できます。さらに、総資産利益率(ROA)は約9.7%に達しており、保有する資産を極めて効率的に活用して高い利益を生み出している状況が窺えます。これらの指標から判断して、同社は急激な市況の変化や一時的な売上変動に対しても揺るがない、鉄壁の財務構造を確立していると結論付けられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の筆頭に挙げるべき強みは、自己資本比率約76.5%と利益剰余金2,489百万円が示す、極めて堅固で優良な財務基盤にあります。全国的にも導入事例が少ないFRP足場資材をはじめとする差別化機材を保有しており、特殊な現場課題に応える独自のソリューション提案力を有しています。資材のレンタルだけでなく、自社車両による運送や現場での足場組立・解体施工までを自社で一括対応できるワンストップ体制も大きな強みです。静岡県内に複数の拠点と機材センターを配置し、地域密着で迅速かつ細やかな顧客対応を実現している点が高い信頼を獲得しています。これらの経営資源の組み合わせにより、競合他社との明確な差別化を図り、高い顧客ロイヤルティと高収益率を同時に維持しています。
✔弱み (Weaknesses)
自社で大量の仮設資材や車両、機材センターを保有しているため、固定資産2,235百万円に伴う維持管理費や減価償却費の負担が存在します。足場工事の施工事業においては現場作業員の技術と経験に依存する部分が大きく、労働集約的な側面を完全に排除することは困難です。建設業界全体で進む職人の高齢化に伴い、将来的な技術継承や現場の安全確保に向けた継続的な人材投資が必要不可欠となります。また、拠点配置が静岡県および沖縄県に集中していることから、地域的な景気変動や公共工事予算の影響を受けやすい側面が否定できません。事業規模の拡大に際しては、これらの固定費や人件費の増大を抑制しつつ、施工品質をいかに維持するかが課題になると言えます。
✔機会 (Opportunities)
国土交通省が進めるインフラ長寿命化計画や防災・減災対策により、橋梁や高速道路など既存インフラの修繕・補修工事需要は今後も拡大が見込まれます。労働安全衛生法の改正に伴い足場作業に関する安全基準が厳格化されており、より安全で高機能な足場機材への切り替え需要が増加しています。さらに、電力施設や鉄道工事、精密工場などにおいては、感電防止や耐蝕性に優れたFRP足場に対するニーズが今後さらに高まる傾向にあります。建設現場における人手不足の深刻化に伴い、現場での施工効率を大幅に高める軽量かつ組み立てやすい新素材資材の導入期待が高まっています。こうした市場の環境変化や需要のシフトは、独自の特殊機材と高い施工技術を持つ同社にとって事業を拡大する大きな追い風となります。
✔脅威 (Threats)
建設業界全体での深刻な若手人材不足や職人の減少は、現場施工のキャパシティを制約する直接的なリスク因子となり得ます。技能者の確保に向けた労務単価の上昇や人件費の高騰が続いており、人件費の増加が施工事業の利益率を悪化させる懸念が存在します。世界的な原材料価格の変動や為替の影響による鋼材・樹脂資材の調達価格高騰は、新資材の購入や入れ替えコストを押し上げる要因となります。燃料費や物流経費の継続的な上昇も、同社が強みとする自社配送網のオペレーションコストを増加させる圧迫要因となります。新築着工件数の変動や地域経済の停滞といったマクロ経済の不確実性に対して、常に注視と事前のリスクヘッジが求められる状況です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、潤沢な手元資金を活用して自社保有資材の稼働率を最大化させるデジタル管理システムの導入が有効と考えます。RFIDタグやバーコードを用いた機材管理を徹底することで、機材の棚卸作業やメンテナンス手順を大幅に効率化することが可能となります。営業面においては、感電リスクや腐食リスクのある鉄道・プラント・電力施設向けに、FRP足場の安全性を前面に出したターゲット営業を強化することが求められます。同時に、建設現場での労働環境改善に向け、自社施工スタッフの採用強化と安全教育プログラムの充実を図り、施工体制を確固たるものにすることが重要です。これらの施策を通じて、既存リソースの生産性を一段と高め、高粗利益な案件の受託率向上を実現することが極めて効果的と考えます。
✔中長期的戦略
3〜5年の中長期的な展望としては、安定した財務基盤を背景に、周辺エリアへの新規営業所や機材センターの開設による事業領域の拡大が期待されます。特に東海エリアや関東隣接地域への進出を段階的に進めることで、静岡県外での広域な工事案件や大型インフラ需要を確実に取り込むことが可能となります。また、環境配慮型社会の到来を見据え、CO2排出量を削減する超軽量足場材やリサイクル可能な次世代資材への積極的な先行投資を行うことが有効です。さらに、足場施工現場におけるBIM/CIMデータとの連携やドローンを活用した事前の現地調査など、施工プロセスのDX化を推進することが望まれます。先端技術と高付加価値資材を統合した独自のサービス体系を確立することで、地域における建設仮設のリーディングカンパニーとしての立場を揺るぎないものにすると推測します。
【まとめ】
今回の三鋼仮設株式会社の第44期決算は、当期純利益318百万円、自己資本比率約76.5%を達成し、極めて堅固で優れた財務健全性を示すものとなりました。同社はFRP足場をはじめとする差別化機材の保有と、資材レンタルから自社配送・施工までを一括で手掛ける独自のワンストップ体制を強みとしています。一方で、建設業界に共通する人手不足や資材・人件費の高騰は、今後の持続的成長において克服すべき重要な経営課題であると言えます。そのため今後は、2,489百万円の利益剰余金という豊富な手元資金を活かし、資材のデジタル管理や施工プロセスのDX化、人材育成への集中的な投資を進めることが有効と考えます。これらの戦略的取組を通じて、社会インフラの安全を支える不可欠なパートナーとして更なる発展を遂げていくものと考えています。
【企業情報】
企業名: 三鋼仮設株式会社
所在地: 静岡県静岡市清水区由比467-5
代表者: 代表取締役社長 関根 達馬
設立: 昭和57年5月13日
資本金: 10百万円
事業内容: 建設資材のリース・レンタル、建設資材の運送・配達、足場の組立・解体工事
