トヨタ輸送関東株式会社の第60期決算は、当期純利益291百万円を計上し、総資産に対する利益率の高さを印象付ける好決算となりました。自動車物流業界はドライバー不足や「物流2024年問題」に直面し変革を迫られる中、同社は安定した輸送ネットワークを強みとしています。本記事では公表された決算データと事業構造から、同社の財務の健全性や今後の経営戦略をコンサルタントの視点で深掘りしていきます。
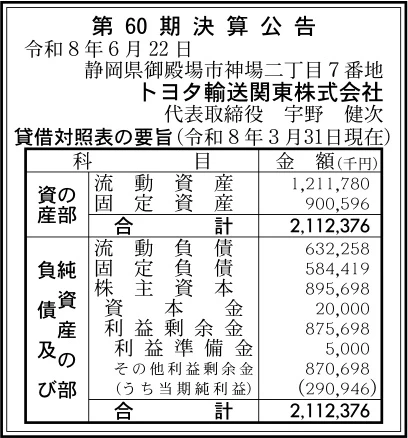
【決算ハイライト(第60期)】
| 資産合計 | 2,112百万円 (約21.1億円) |
|---|---|
| 負債合計 | 1,217百万円 (約12.2億円) |
| 純資産合計 | 896百万円 (約9.0億円) |
| 当期純利益 | 291百万円 (約2.9億円) |
| 自己資本比率 | 約42.4% |
【ひとこと】
第60期決算では、当期純利益291百万円の確保とともに、総資産利益率(ROA)が約13.8%と非常に高い収益性を示している点が注目されます。流動比率が約192%に達しており、短期的な支払能力と資金繰りの安全性がきわめて高く維持されていることが理解できます。トヨタグループの物流を担う拠点として安定した受注基盤を背景に、効率的な運行管理が利益率向上に寄与していると推測されます。今後さらに進む人手不足や環境変化に対して、どのようなDX投資や効率化を推進していくのか、その手腕に期待が高まります。
【企業概要】
企業名: トヨタ輸送関東株式会社
設立: 昭和41年11月21日
事業内容: トヨタの完成車・部品等の陸上輸送、車両保管・PDI(出荷前点検整備)、自動車整備事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔トヨタ完成車および自動車部品の陸上輸送事業
同社はトヨタ自動車の生産工場や港湾拠点から各地の販売会社へ、完成車や自動車部品を安全かつ確実に陸上輸送する事業を展開しています。主にトヨタグループや地域の販売店を対象に、キャリアカーなどの専門車両を用いて迅速な配送を行うことで高い価値を提供しています。静岡県御殿場市をはじめとする関東・中部地域の物流拠点を軸に、密な輸送ネットワークと運行管理体制を構築している点が特徴です。輸送距離や運搬台数に応じた運賃収入を基本とし、グループの生産計画に連動した安定的なストック型の収益モデルを確立しています。
✔車両の納車前点検(PDI)および自動車整備事業
輸送事業に加え、新車がユーザーに引き渡される前の点検・整備やアクセサリー取り付けを行うPDIサービスを手掛けています。自動車販売会社や購入ユーザーを対象に、高品質な車両検査とカスタム対応を施すことで、車両の最終付加価値を高める役割を果たします。専用の整備設備と熟練の技術者を自社拠点に配置し、輸送から点検・整備までを一貫して完結できる体制を完備しています。点検・整備台数に応じた作業手数料を収益源としており、完成車輸送に付随する高粗利益なサービス事業として機能しています。
【財務状況等から見る経営環境】
✔外部環境
国土交通省などの統計によると、運送業界は労働時間規制に伴うドライバー不足や輸送能力の制限という「2024年問題」に直面しています。また燃料高騰や車両価格の上昇が続いており、運送事業者の収益管理において厳しさを増す外部要因となっています。一方で自動車産業では供給網の最適化やモーダルシフトなど、環境配慮型物流への移行が強く求められています。このような変化は、高い運行効率と安定した供給網を持つ物流事業者にとって、競争力を発揮する機会となります。厳しい環境下だからこそ、信頼性の高さと環境対応力を併せ持つ企業への集約が進む傾向が見て取れます。
✔内部環境
当期の決算では当期純利益291百万円を計上しており、総資産2,112百万円に対して十分な利益を生み出す収益構造が伺えます。利益剰余金が876百万円に達しており、長年にわたり積み上げてきた安定した自己資本が同社の経営基盤を強固に築いています。トヨタ輸送グループとしての強力なブランド力と確立された物流ルートは、集荷や配送の効率化において大きな強みとなっています。また完成車輸送だけでなくPDI事業を組み合わせることで、顧客単価の上乗せと高い粗利益率の確保に成功しています。効率的な資産運用と高付加価値なサービス構成が、厳しいコスト環境下でも高水準な利益率を維持できる要因と言えます。
✔安全性分析
総資産2,112百万円に対し純資産合計は896百万円で、自己資本比率は約42.4%と業界内でも良好な水準です。負債合計1,217百万円に対する負債比率は約1.4倍となり、適正なレバレッジを活用しながら健全性を維持しています。流動資産1,212百万円に対し流動負債が632百万円であり、流動比率は約192%と十分な支払能力を示しています。また総資産利益率(ROA)は約13.8%に達し、保有アセットを極めて効率的に利益へ転換している点が魅力です。高い手元流動性と優れた収益力から、予期せぬリスクにも耐えうる強固な財務体質を構築していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約42.4%と流動比率約192%に支えられた健全な財務体質と手厚い手元流動性にあります。トヨタグループの物流ネットワークに組み込まれており、長年にわたり安定した完成車輸送需要を確保できている点も大きな優位性です。単なる陸上輸送だけでなく、車両の点検整備やカスタムを施すPDI事業を一括提供できるワンストップなサービス体制を完備しています。さらに総資産利益率(ROA)約13.8%が証明するように、保有する輸送アセットを高効率で稼働させ高い粗利益を生み出しています。 these強固な事業基盤と高い収益性の組み合わせが、厳しい市場変化においても揺るがない競争力を生み出していると考えます。
✔弱み (Weaknesses)
一方、トヨタグループの生産計画や出荷台数に業績が大きく連動するため、特定の顧客に対する依存度が高い点が弱みとして挙げられます。半導体不足や海外情勢によるメーカーの減産が発生した際には、自社の輸送量が直接影響を受け収益が下振れするリスクを伴います。加えて運送業界に共通する課題として、ドライバーの高齢化に伴う採用コストの上昇や、燃料価格高騰によるコスト増加圧力が存在します。特殊なキャリアカーや整備施設など固定資産の更新維持に一定の資金が必要であり、固定費の管理が経営の継続課題となります。単一の産業エコシステムに依存する構造ゆえに、自社独自の判断で全く異なる新規事業へ広げる難しさがあると言えます。
✔機会 (Opportunities)
外部環境における機会としては、自動車業界で急速に進む電気自動車(EV)や高度電子制御化に伴う新たな物流ニーズの拡大が挙げられます。車両構造の複雑化により、納車前のPDI工程においてバッテリー検査やソフトウェア設定など高付加価値な作業需要が増加傾向にあります。また物流業界での時間外労働規制を受け、中継輸送の拠点化や配車システムの高度化といった効率的な運行モデルへの需要が高まっています。二酸化炭素排出削減に向けたグリーン物流への対応が求められる中、先行して環境配慮型車両を導入できれば市場評価が高まります。潤沢な手元資金を活かして新技術や先進設備への投資を推進することで、次世代物流のリーダーシップを握るチャンスと言えます。
✔脅威 (Threats)
直面する脅威としては、少子高齢化の進展に伴う深刻なドライバー不足と、採用・労務管理コストの急激な上昇が挙げられます。燃料価格の継続的な高騰や車両購入費の上昇は、日々の運送コストを直接押し上げ利益率を圧迫する懸念材料として存在します。また国内における若者の車離れやカーシェアリングの台頭により、新車需要が長期的に縮小する市場構造の変化も無視できません。さらに自然災害や国際的なサプライチェーンの断絶によるメーカーの突発的な減産は、即座に荷量減少へ繋がるリスクがあります。これらの外部リスクによる業績変動を抑えるため、継続的なコスト構造の見直しと柔軟な事業運営が強く求められる状況です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、流動比率約192%という豊富な流動性を活用し、動態管理システムや自動配車ツールの導入を進めることが有効です。輸送ルートの最適化と積載効率の向上を図ることで、燃料費の上昇やドライバーの労働時間制限に迅速に対応することが可能となります。同時に、労務環境の改善や福利厚生の充実へ投資を行い、優良なドライバーや整備士の獲得・定着率向上を図るべきと考えます。またPDI部門において、EVや新機能車両に対応した技術研修を推進し、作業単価の向上と付加価値の創出を目指すことが重要です。これらの施策を1〜2年で実行することで、コスト増加要因を抑えつつ当期純利益291百万円という高い収益水準を維持できると考えます。
✔中長期的戦略
中長期的な戦略としては、3〜5年のスパンで脱炭素化に対応した電動キャリアカーや低公害車両の計画的な導入を進めることが挙げられます。グリーン物流への先行投資を行うことで、トヨタグループ全体が推進するカーボンニュートラル目標の達成に直接貢献することが可能となります。次に、御殿場をはじめとする自社拠点の機能を拡充し、自動運転技術を活用したヤード内搬送や中継物流拠点の構築を目指すことが有効です。財務面では、利益剰余金876百万円という蓄積資金を活用して先進設備へ投資し、労働力不足に依存しない自動化体制を作ることが求められます。高い安全性と先進技術を融合した次世代自動車物流モデルを確立し、持続的な企業価値の向上を実現していくと推測されます。
【まとめ】
トヨタ輸送関東株式会社の第60期決算は、当期純利益291百万円、ROA約13.8%を計上し、極めて高い収益性と優れた財務健全性を印象付ける結果となりました。同社の最大の強みは、トヨタグループの強力なネットワークと、完成車の陸上輸送からPDI・点検整備までを一括受託する高付加価値な事業構造にあります。一方で、運送業界が直面するドライバー不足や燃料費高騰、メーカーの出荷変動リスクといった課題へは継続的な対策が求められます。そのため今後は、流動比率約192%という手元資金の余裕を活かして配車DXや環境対応車両への投資を進め、現場の生産性を極限まで高めることが重要です。これらの戦略的取組を通じて変化に強い持続可能な物流体制を構築し、次世代の自動車社会を力強く支えていくものと考えています。
【企業情報】
企業名: トヨタ輸送関東株式会社
所在地: 静岡県御殿場市神場2丁目7番地
代表者: 代表取締役 宇野 健次
設立: 昭和41年11月21日
資本金: 20百万円
事業内容: 自動車輸送事業、車両保管・PDI(出荷前点検整備)、自動車整備事業
株主: トヨタ輸送株式会社
