今回の株式会社静岡日立の第52期決算は、堅実な利益計上と強固な財務基盤を証明する内容となっています。国内の空調・電気設備市場が成熟化する中、同社は単なる製品販売にとどまらず、デジタルトランスフォーメーションを牽引するパートナーとして独自の地位を築いています。本記事では、公表された財務数値と最新の事業動向を掛け合わせ、同社の真の競争力と未来に向けた成長戦略を紐解いていきます。
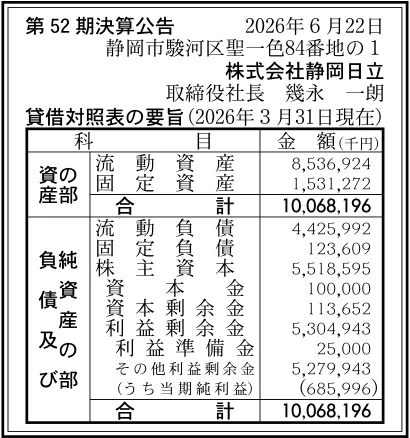
【決算ハイライト(第52期)】
| 資産合計 | 10,068百万円 (約100.7億円) |
|---|---|
| 負債合計 | 4,550百万円 (約45.5億円) |
| 純資産合計 | 5,519百万円 (約55.2億円) |
| 当期純利益 | 686百万円 (約6.9億円) |
| 自己資本比率 | 約54.8% |
【ひとこと】
当期純利益686百万円、自己資本比率約54.8%と、極めて安定した財務基盤と高い収益力を示す決算となっています。特に流動比率が約193%と手元流動性が非常に高く、不確実な経済環境下でも柔軟な投資が可能な経営体力が際立っています。日立グループの強固なネットワークを背景に、従来型の機器販売からDXソリューションへと提供価値を高度化させている点が功を奏していると推測されます。ここからどのような次の一手を打ち出し、地域社会の課題解決に貢献していくのか、詳しく深掘りしていきましょう。
【企業概要】
企業名: 株式会社静岡日立
設立: 昭和51年9月21日
事業内容: 日立グループの産業用電気機器販売および設置工事、空調工事、DX支援ソリューション
https://www.hitachi-hansya.jp/shizuoka-hitachi/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔産業用電気機器・空調設備関連事業
同社の中核を担うこの事業は、日立グループの高品質な産業用電気機械器具や空調設備を地域の顧客へ提供しています。単に製品を納入するだけでなく、クレーン設備や空気圧縮機などの設置から保守・メンテナンスまでを一貫して請け負う体制を構築しています。これにより、製造業の工場や商業施設に対して、安定稼働と省エネ化という長期的な付加価値を持続的に提供できる強みを持っています。ハードウェアの販売益と、それに付随する継続的なエンジニアリングサービスによる安定した収益モデルを確立していると考えます。
✔デジタル・DX支援ソリューション事業
近年注力しているのが、従来の設備販売に最新のAIやデジタル技術を掛け合わせたDX支援ソリューションの提供です。顧客が抱える業務効率化やデータ活用の課題に対し、日立グループの先進的なITソリューションを展開し、現場の生産性向上に貢献しています。静岡県内の企業を対象に、モノを売るビジネスから経営課題を解決するコンサルティング型のビジネスへと進化を遂げています。この無形商材の提案は利益率が高く、同社の持続的な成長を牽引する新たな収益の柱として機能していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
M&A総合研究所の調査によると、国内の空調機器市場はエアコン普及率が90%を超え、市場全体の成長は成熟段階に達しています。そのため、新規需要よりも既存設備の更新や、省エネ・脱炭素化を目的とした高付加価値な設備投資が今後の市場を牽引すると見込まれています。加えて、少子高齢化に伴う労働力不足が深刻化する中、あらゆる産業で業務効率化のためのDX投資が急務となっています。こうしたマクロ環境の変化は、ハードウェアの販売だけでなくシステム提案を得意とする同社にとって、大きな追い風になると考えます。環境規制の強化とデジタル化の波を的確に捉えることが、持続的成長の鍵となる状況です。
✔内部環境
今回の決算では当期純利益686百万円を計上しており、安定した収益基盤が十分に機能していることが確認できます。5,305百万円に上る利益剰余金が積み上がっており、長年にわたり着実に利益を蓄積してきた同社の堅実な経営姿勢がうかがえます。事業構造としては、日立グループの特約店としての強力な販売網と、現場での施工・保守を担う技術力が高い相乗効果を生んでいます。近年はAIを活用した社会インフラ革新事業にも人員を割き、従来型の商社からソリューションプロバイダーへの組織転換を図っています。この強固な営業力と技術力の両輪が、現在の良好な財務数値を創出している要因と言える状況です。
✔安全性分析
総資産10,068百万円に対し純資産が5,519百万円となっており、自己資本比率は約54.8%と極めて健全な水準を維持しています。また、負債合計4,550百万円に対する負債比率は約0.8倍に収まっており、過度な借入に依存しない堅実な資金繰りが行われていることがわかります。さらに、1年以内に現金化できる流動資産8,537百万円に対し、流動負債が4,426百万円であることから、短期的な支払能力を示す流動比率は約193%と非常に高い安全性を誇ります。加えて、総資産利益率(ROA)は約6.8%を記録しており、保有する資産を効率よく使って着実に利益を生み出している傾向が見て取れます。これらの財務指標は、同社がいかなる経済変動に対しても十分な抵抗力を持つ優良企業であることを証明していると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日立製作所をはじめとするグループ各社との資本関係と強固な連携体制に裏打ちされた圧倒的なブランド力にあります。世界水準の高品質な製品ラインナップを継続的に取り扱えることは、地域の顧客からの厚い信頼と安定した受注基盤の確立に直結しています。また、自己資本比率約54.8%という手厚い資本と潤沢な利益剰余金を有しており、新たな設備投資や人材育成に自己資金を投じることができる財務の健全性が光ります。さらに、機器の販売から施工、保守メンテナンス、高度なITソリューションまでを一気通貫で提供できる総合力も大きな優位性です。この多角的なサービス展開により、顧客との接点を長く深く保ち、安定したリピート収益を生み出す体制が整っていると言えます。
✔弱み (Weaknesses)
一方で、日立グループの製品やシステムソリューションへの依存度が高いことは、事業の柔軟性を一定程度制限してしまう側面があります。仮にメーカー側で製品供給の遅延や戦略の大きな変更があった場合、自社の販売計画や業績に直接的な影響を受けるリスクをはらんでいます。また、主戦場である静岡県を中心とした国内市場への依存度が高く、市場全体の成長頭打ちというマクロ的な課題と無縁ではありません。さらに、機械の設置や電気工事などの施工部門においては、高い専門性を持つ技術者の存在が不可欠であり、労働集約的な性質を持ち合わせています。そのため、将来的な人材確保や育成にかかるコストの負担が、中長期的に利益を圧迫する可能性が考えられます。
✔機会 (Opportunities)
外部環境に目を向けると、国を挙げたカーボンニュートラルの推進やESG投資の拡大により、製造業における環境配慮型設備への更新需要が急速に高まっています。この動きは、省エネ性能に優れた空調設備や電源システムを展開する同社にとって、大規模な受注を獲得する絶好のチャンスとなります。さらに、少子高齢化による慢性的な人手不足を背景に、AIやIoTを活用して業務の自動化や効率化を図るDXソリューションへの関心がかつてないほど高まっています。同社が近年注力しているデジタルソリューション事業は、まさにこの社会的なニーズと完全に合致するものです。地域の中核企業や公共インフラにおいて、システム導入を通じた新たな価値創造の余地は極めて大きいと推測されます。
✔脅威 (Threats)
懸念される要素としては、国内の労働生産人口の減少に伴い、設備投資の主体となる地方の企業数が徐々に縮小していく市場環境の厳しさが挙げられます。また、IT技術者や建設関係の有資格者など、高度な専門人材を巡る他社との獲得競争が年々激化しており、採用コストや人件費の高騰が避けられない情勢です。それに加えて、昨今の地政学的なリスクや為替変動に起因する、部品調達コストや物流費の継続的な上昇も警戒すべき事象となります。これらのコスト増加分を、すべて顧客に対するサービス価格に直ちに転嫁することは難しく、利益率の低下を招くリスクを孕んでいます。競合他社も独自のソリューション提案を強化しており、競争環境が一段と厳しさを増している状況です。
【今後の戦略として想像すること】
✔短期的戦略
ここから1〜2年の短期的には、潤沢な流動資産を活用して、デジタル人材の採用と社内育成に集中的な投資を行うことが有効であると考えます。既存の営業担当者に対してもDXに関する専門知識を深める研修を実施し、提案力の底上げを図ることが重要です。また、豊富な利益剰余金を元手に、地域内のシステム開発会社や専門工事会社とのアライアンス、あるいは小規模なM&Aを模索することも選択肢の一つとなります。これにより、自社のボトルネックとなり得る技術リソースの不足を早期に補い、受注機会の損失を防ぐことが可能になります。ハードウェアの更新時期を迎える既存顧客に対して、最新の省エネ機器とAIインフラシステムをパッケージ化して提案することで、高収益案件を着実に獲得していくことが期待されます。
✔中長期的戦略
3〜5年の中長期的な視点では、従来の機器販売を中心としたビジネスモデルから、データ活用型のサービスビジネスへの移行を推進することが重要であると考えます。顧客の工場や設備から稼働データを収集し、AIを用いて故障の予兆検知や最適な運転制御を提供するコンサルティングの割合を高めていく方向性が有望です。これにより、景気変動に左右されにくい安定した継続的な収益基盤を確立し、同社の強みである顧客との長期的なリレーションをさらに強固なものにすることができます。同時に、静岡県内で培ったソリューション導入の実績とノウハウを形式知化し、新たな産業分野や周辺地域へと横展開していくことも有効な戦略となります。盤石な財務基盤を背景に、既存の枠組みを超えたイノベーションへの投資を継続し、事業ポートフォリオの高度化を成し遂げると推測します。
【まとめ】
今回の株式会社静岡日立の決算は、686百万円の当期純利益と約54.8%の自己資本比率を示し、極めて健全で優良な財務状態であることを証明しています。同社の最大の強みは、日立グループのブランド力を背景に持ちながら、機器の販売から保守、さらに最先端のDX支援までを統合的に提供できる独自の事業基盤にあります。そのため、国内市場が成熟化する中でも、企業の脱炭素化やデジタル化の波を的確に捉え、持続的な成長機会を見出していると言える状況です。一方で、高度な専門人材の継続的な確保や特定グループへの依存といった課題も抱えており、今後は豊富な手元資金を活用した人材投資と独自のソリューション開発が急務となります。長年培った確かな現場力に最新のAI技術を融合させることで、地域社会の課題を解決する不可欠なパートナーとして、さらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: 株式会社静岡日立
所在地: 静岡県静岡市駿河区聖一色84-1
代表者: 取締役社長 幾永 一朗
設立: 昭和51年9月21日
資本金: 1億円
事業内容: 日立グループの産業用電気機械器具や半導体・電子部品等の販売、クレーン設備、空気圧縮機、エレベータなどの機械器具設置工事や空調工事、電源設備、電気工事等
株主: (株)日立製作所、日立グローバルライフソリューションズ(株)、東朋テクノロジー(株)
