三興空気装置株式会社の第67期決算は、当期純利益25百万円を計上し、地道かつ堅実な事業運営を如実に裏付ける結果となりました。あらゆる産業の製造現場において、粉粒体の空気輸送システムは自動化や省力化を支える極めて重要なインフラ設備として機能しています。本記事では、同社が長年培ってきた専門的な技術力と盤石な財務数値をクロスさせながら、今後の事業成長に向けた展望を深く考察していきます。
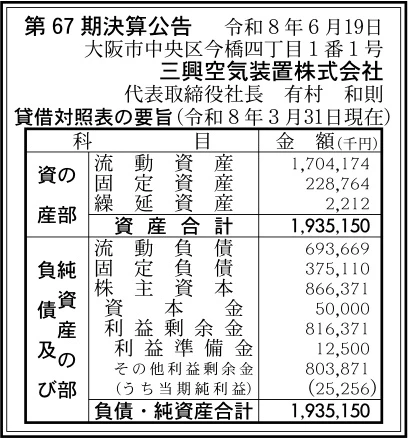
【決算ハイライト(第67期)】
| 資産合計 | 1,935百万円 (約19.4億円) |
|---|---|
| 負債合計 | 1,069百万円 (約10.7億円) |
| 純資産合計 | 866百万円 (約8.7億円) |
| 当期純利益 | 25百万円 (約0.3億円) |
| 自己資本比率 | 約45% |
【ひとこと】
今回の決算数値で最も目を引くのは、自己資本比率約45%と高い水準を維持しながら、816百万円もの利益剰余金を蓄積している点です。また、流動比率が約246%に達していることからも、目先の資金繰りには全く不安がない極めて優良な財務体質がうかがえます。一方で、潤沢な総資産に対して当期純利益は25百万円にとどまっており、資産効率の観点ではまだ伸びしろを残しています。この強固な経営基盤をいかに次の成長投資へ振り向けていくかが、今後の大きな注目ポイントと言えるでしょう。
【企業概要】
企業名: 三興空気装置株式会社
事業内容: 空気輸送システムの設計・施工および空気輸送用機器の設計・製作
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔空気輸送システムの設計・施工
同社の中核を担う事業として、各種工場における粉粒体の特性に応じた高品質で効率的な空気輸送システムの設計から施工までを一貫して提供しています。対象顧客は、食品や化学、素材産業など、粉末や粒状の原料を大量かつ安全に搬送する必要がある多様な製造業の企業群です。単一の設備を納入するだけでなく、顧客ごとの生産ラインに最適化されたプラグ流システムなどをエンジニアリングする体制により高い付加価値を生み出しています。このように、顧客の抱える省人化や作業環境改善の課題を的確に解決し、プラント全体の稼働効率向上に大きく寄与することで収益を上げる事業構造となっています。
✔空気輸送機器の設計・製作
システム全体の提供に加えて、ロータリーフィーダや分岐弁、ゲート弁といった空気輸送に不可欠な専用機器の自社設計および製作も重要な事業の柱となっています。これらの機器群は、同社独自のノウハウと長年にわたる豊富な納入実績に裏打ちされており、システムを構成する重要部品として極めて高い信頼性を獲得しています。自社製機器をシステムの根幹に組み込むことで、他社製品に頼らない柔軟なカスタマイズ体制と、トラブル時の迅速なメンテナンス対応を可能にしている点が大きな特徴です。単体での機器販売とシステムへの組み込みの両面からアプローチすることで、手堅い収益基盤と高い顧客満足度を同時に確保するモデルを構築しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境に目を向けると、製造業全体における労働力不足を背景とした自動化・省人化への設備投資意欲は依然として旺盛な状態が続いています。SDKI Analyticsなどの市場調査によれば、空気圧搬送システムの世界市場は今後も年平均成長率の高まりとともに継続的な拡大が見込まれる有望な領域です。さらに、食品や精密化学の分野では異物混入を防ぐ密閉された搬送システムへのニーズが急増しており、衛生管理基準の厳格化がビジネスにとって強い追い風となっています。一方で、プラント設備に必要な鉄鋼などの原材料価格の高騰や、世界的なインフレ傾向による資材調達コストの上昇圧力は決して無視できません。したがって、高まる市場の需要を確実に取り込みつつ、原価変動のリスクをいかに適切に価格転嫁できるかが今後の業績を大きく左右すると言える状況です。
✔内部環境
内部環境の最大の強みは、創業以来蓄積してきた「粉粒体の空気輸送」という極めて専門性の高い領域における独自の技術的知見と豊富な納入実績です。三興商事や三興機工など三興グループ各社と有機的に連携する総合力を発揮し、単なる機器販売にとどまらないトータルソリューションを提案できる体制が見事に構築されています。今回の決算で計上された利益剰余金816百万円という厚みは、長年にわたって顧客からの信頼を地道に積み重ね、着実に利益を生み出してきた歴史の賜物にほかなりません。ただし、資産合計1,935百万円という規模に対して当期純利益が25百万円にとどまっている点から、事業規模の割には収益性がやや控えめであるという課題も垣間見えます。今後は、この盤石な社内リソースをより利益率の高いプロジェクトへ集中的に投下し、組織全体の生産性を一段と引き上げていくことが強く求められます。
✔安全性分析
財務の安全性については、どの指標を切り取っても極めて優秀であり、特筆すべき堅牢性を誇っていると高く評価できます。短期的な支払い能力を示す流動比率は約246%に達しており、一般的な目安とされる100%や理想とされる200%を大きく上回る圧倒的な資金の余裕を持っています。さらに、中長期的な安定性を示す自己資本比率も約45%と極めて健全な水準をキープしており、外部の急激な経済ショックに対しても十分に耐えうる頑強な財務体質です。負債比率も約1.2倍に低く抑えられており、過度な借入に依存することなく、自らの自己資本を軸とした堅実な経営を行っていることが明確に読み取れます。総資産利益率(ROA)が約1.3%と収益性指標はやや控えめですが、それゆえに安全性への懸念は全く見当たらず、長期的に安心して取引できる優良企業と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、空気輸送システムという高度な専門知識が求められるニッチな領域において、他社を圧倒する技術力と実績を有していることです。長年の事業活動を通じて積み上げられた816百万円という多額の利益剰余金が、その独自技術が市場から確かな評価を受けてきたことを如実に証明しています。また、グループ企業との強固な連携により、初期の設計から実際の施工、さらには中核機器の自社製作に至るまでの一貫体制を敷いている点も容易に真似できない優位性です。さらに、流動比率約246%という極めて潤沢な手元流動性は、新たな研究開発や機動的な設備投資を行うための強力な武器となります。このような盤石な財務基盤と独自のエンジニアリング能力の掛け合わせこそが、同社の揺るぎない競争力の源泉となっています。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、豊富に保有する資産規模に見合った十分な水準の利益をまだ創出できていないという資産効率の課題です。決算数値が明確に示している通り、総資産1,935百万円に対して当期純利益は25百万円であり、ROAは約1.3%という比較的低い水準にとどまっています。また、特定の専門分野に特化している事業構造の性質上、主要顧客である製造業各社の設備投資動向やマクロ経済の波をダイレクトに受けやすいという側面を持っています。加えて、顧客ごとに仕様が異なるオーダーメイドのエンジニアリング事業であるため、案件ごとの原価管理や人員配置が難しく、スケールメリットを出しにくいという構造的な弱点も存在すると推測されます。今後は、潤沢な資産をより収益性の高い事業領域や新製品開発へと積極的に振り向け、投下資本に対するリターンを高める工夫が求められます。
✔機会 (Opportunities)
外部環境における最大の機会は、あらゆる産業分野で深刻化する人手不足を抜本的に解消するための、自動化や省力化に対する設備投資ニーズの劇的な高まりです。特に粉粒体の搬送工程は、作業環境の改善や労働安全衛生の観点から、従来の手作業や機械的搬送からクリーンな空気輸送システムへの転換が急速に進んでいます。また、最先端の電池材料や高機能素材の製造プロセスにおいては、コンタミネーション(異物混入)を極端に嫌う衛生的な搬送システムの需要がこれまで以上に拡大しています。各市場調査機関の予測でも空気輸送システムのグローバル市場は持続的な成長が見込まれており、同社が長年磨き上げてきた技術が活きるフィールドは広がる一方です。この力強い市場の追い風を的確に捉え、既存の顧客基盤を超えた新たな成長産業へとアプローチする絶好のタイミングが訪れています。
✔脅威 (Threats)
一方で、事業環境を脅かす要因として最も警戒すべきは、鋼材や各種部品といった原材料の急激な価格高騰とそれに伴うサプライチェーンの混乱です。プラント設備を構成する主要部材のコストが上昇すれば、受注済みの長期案件において利益率が著しく圧迫され、業績の下押し圧力となる危険性を常に孕んでいます。また、建設・設備工事業界全体で慢性化している熟練技術者や現場の施工管理者の不足も、将来的な事業拡大のボトルネックになりかねない深刻な脅威です。さらに、空気輸送システム市場の高い成長性に目を付けた新規参入企業の増加や、海外メーカーによる激しい価格競争といった競合環境の変化にも細心の注意を払う必要があります。これらの脅威に適切に対抗するためには、価格転嫁に向けた顧客との丁寧な交渉や、省力化施工技術の確立による自社の生産性向上が急務となっています。
【今後の戦略として想像すること】
✔短期的戦略
直近の1〜2年において優先的に取り組むことが有効と考えられるのは、案件ごとの緻密な原価管理の徹底と、プロジェクト全体の利益率改善に向けた具体的な施策の実行です。原材料価格の変動リスクをより正確に見極め、初期の見積もり段階での適切な価格転嫁や、調達ルートの多角化を通じたコストコントロールを一段と強化することが求められます。また、過去に自社システムを納入した広範な既存顧客に対して、システムの最新化や老朽化した機器の更新提案をより積極的に行うことも手堅い収益源となります。定期的なメンテナンスや保守サービスを拡充させることで、設備のライフサイクル全体を通じて安定したキャッシュフローを生み出すストック型のビジネス要素を強化していくべきです。これにより、新規の大型設備投資の波に過度に依存しない、より強靭で安定した収益基盤を確立することが可能となります。
✔中長期的戦略
3〜5年先を見据えた中長期的な戦略としては、長年蓄積してきた豊富な自己資本を最大限に活用し、次世代の成長産業に向けた高付加価値ソリューションの開発へ力強く踏み出すべきです。たとえば、急速に市場が拡大している電気自動車向けのバッテリー材料や、極めて高度な衛生管理が求められるバイオ・医薬品分野など、より高度なクリーン搬送技術が求められる領域への戦略的展開が大いに期待されます。また、最新のIoT技術や各種センサーを既存のシステムに組み込むことで、搬送状況のリアルタイム監視や機器の予知保全を実現するスマート空気輸送システムの構築も有力な選択肢です。単なるハードウェアの提供にとどまらず、稼働データの分析といったソフトウェアの付加価値を提供することで、他社との差別化を圧倒的なものにすることができます。こうした先進的な取り組みを推進することで、課題であるROAの向上を実現し、ニッチトップとしての地位を不動のものへと昇華させていくことができるでしょう。
【まとめ】
今回の決算は純資産866百万円に対し当期純利益25百万円を確保し、極めて健全で盤石な財務基盤を証明する結果となりました。最大の強みである空気輸送における専門特化の技術力と、産業界の自動化・省人化ニーズという外部環境の追い風が見事に合致しています。しかし一方で、ROAが約1.3%と資産効率の面ではまだ向上を図る余地が残されている状況です。今後は、積み上げた潤沢な自己資本を活かし、付加価値の高い成長分野への戦略的投資を進めることがカギとなるでしょう。ニッチトップの地位をさらに盤石にし、さらなる収益性向上を実現していく企業の次なる展開に大いに期待したいと思います。
【企業情報】
企業名: 三興空気装置株式会社
所在地: 大阪市中央区今橋四丁目1番1号
代表者: 有村 和則
資本金: 50百万円
事業内容: 空気輸送システムの設計、製作、施工ならびに空気輸送用機器の設計、製作
