世界のコーヒー生産者と自家焙煎業者(ロースター)を直接繋ぐオンラインプラットフォームを展開するTYPICA Holdings株式会社が、第5期決算公告を発表しました。今回の決算では当期純損失119百万円の赤字を計上したものの、同社の貸借対照表からはスタートアップ企業として破格の財務安全性と資本力が伺えます。本記事では、公表された財務指標や世界的に広がるスペシャルティコーヒー市場の動向を紐解きながら、同社の高成長を支える独自の事業構造と今後のグローバル戦略について専門的な視点から深掘りしていきましょう。
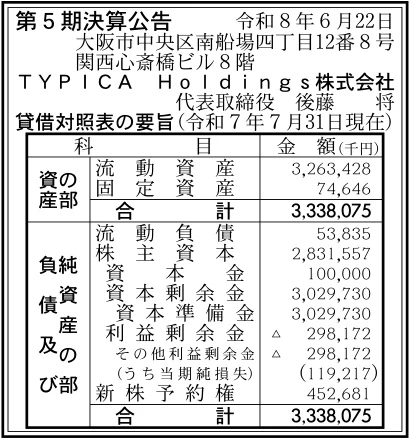
【決算ハイライト(第5期)】
| 資産合計 | 3,338百万円 (約33.4億円) |
|---|---|
| 負債合計 | 54百万円 (約0.5億円) |
| 純資産合計 | 3,284百万円 (約32.8億円) |
| 当期純損失 | 119百万円 (約1.2億円) |
| 自己資本比率 | 約98.4% |
【ひとこと】
TYPICA Holdings株式会社の第5期決算は、当期純損失119百万円の赤字を計上する結果となりました。しかしながら、総資産3,338百万円のうち純資産が3,284百万円を占めており、自己資本比率は約98.4%と圧倒的な財務安全性を誇ります。流動資産も3,263百万円保持しており、流動比率は約6,062%と手元資金が極めて潤沢なスタートアップ企業であることが窺えます。世界中のコーヒー生産者とロースターを繋ぐプラットフォーム事業において、この強大な財務基盤がどのような成長戦略を支えているのか深掘りしていきましょう。
【企業概要】
企業名: TYPICA Holdings株式会社
設立: 2020年
事業内容: コーヒー生豆のダイレクトトレードプラットフォーム「TYPICA」の企画・開発・運営、グローバル物流および受発注サポートなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔コーヒー生豆ダイレクトトレードプラットフォーム「TYPICA」事業
同社が展開する主軸事業は、中南米やアフリカ、アジアなど世界50カ国・地域以上のコーヒー生産者と、日本をはじめ欧米やアジアの6,500軒を超えるロースター(自家焙煎店)をオンラインで直接繋ぐプラットフォームの運営です。従来はコンテナ単位のコンテナ船流通が一般的であったコーヒー生豆のダイレクトトレードを、麻袋1袋という小口単位から発注可能にする画期的な価値を提供しています。国境を越えた取引プロセスをオンライン上で完結させ、生産者の顔やストーリー、生豆の格付け・品質情報を透明性高く可視化しています。取引成立時のプラットフォーム利用手数料やシステム利用料を主な収益源とし、世界中のロースターの利用増加に伴い流通額が拡大するプラットフォーム型のビジネスモデルを確立しています。
✔小口流通・グローバル物流および検収サポート事業
ダイレクトトレードの最大のハードルであった複雑なクロスボーダー物流や通関、検疫手続を一括して代行するサポート事業を展開しています。オランダ、米国、台湾、韓国、日本など世界5カ所の拠点を活用し、小ロットの生豆を効率的にコンテナ集約して輸送する独自の物流インフラを構築しています。買い手であるロースターに対しては、手軽にサンプル注文や本注文を行える検収体制を提供し、トラブルのない安全な国際輸送を実現する価値を提供しています。物流手数料や各種手数料を収益として獲得するとともに、プラットフォーム利用者の継続率向上を支える重要なオペレーション基盤となっています。
✔サステナビリティ・トレーサビリティ推進および直接取引支援サービス
同社は単なるマッチングにとどまらず、生産者の経済的自立と持続可能なコーヒー生産の実現に向けた取引支援サービスを推進しています。生産者自らが品質に応じた価格を直接提示・交渉できる「Direct Quote(直接見積依頼)」機能などを導入し、中抜きコストを排除して生産者の利潤率を劇的に改善する価値を提供しています。気候変動や病害虫に苦しむ途上国の若手農家に対し、グローバル市場への直接アクセス手段を提供することで、SDGsに直結する持続可能なサプライチェーンを構築しています。これによりプレミアムな価値を求める高品質ロースターの支持を集め、顧客エンゲージメントの強化に成功しています。
【財務状況等から見る経営環境】
✔外部環境
全日本コーヒー協会が発表した「日本のコーヒー需給表」によると、2025年度の国内コーヒー消費量(生豆換算)は約39.7万トンと微減傾向にあるものの、生豆輸入単価の上昇等により家計の年間コーヒー支出額は1世帯あたり7,690円(2025年)と過去最高水準を記録しています。また、Mordor Intelligence等の市場調査によると、世界のスペシャルティコーヒー市場規模は2025年に350億米ドルに達し、今後も年率数%から10%超の高い成長が見込まれています。消費者の間では単にコーヒーを飲むだけでなく、生産地や農園のサステナビリティ、トレーサビリティ(追跡可能性)を重視する傾向が世界的に強まっています。このような外部環境の変化は、生産者と直接つながり高品質な豆を調達できるダイレクトトレードへの需要を急速に押し上げる強力な追い風となっています。
✔内部環境
同社の内部環境に注目すると、2019年の創業以来築き上げた世界50カ国・地域に及ぶ強力な生産者ネットワークと、6,500軒以上の登録ロースターというプラットフォームのネットワーク効果が最大の強みです。今回の決算公告では当期純損失119百万円を計上していますが、貸借対照表の純資産項目には資本剰余金が3,029百万円、新株予約権が452百万円計上されており、ベンチャーキャピタルや強力な投資家群からの大型資金調達に成功した痕跡が明確に表れています。総資産3,338百万円のうち流動資産が3,263百万円を占めており、事業拡大やグローバル拠点展開のための手元流動性が圧倒的に豊富です。世界主要都市への拠点開設やシステム投資といった先行投資を実施している最中であり、今後の流通量増大に伴い収益化へ転換できる強靭な経営資源を備えています。
✔安全性分析
各種財務指標から同社の安全性を分析すると、総資産3,338百万円に対して純資産が3,284百万円であり、自己資本比率は約98.4%という極めて異次元の超高水準を記録しています。負債合計はわずか54百万円であり、負債比率は約0.0倍と外部負債や借入金に頼らない驚異的にクリーンな資本構造が維持されています。短期的な支払能力を示す流動比率は、流動資産3,263百万円に対して流動負債54百万円であることから約6,062%となり、資金繰り上のリスクは皆無と言える状態です。当期純損失119百万円(ROA▲3.6%)の赤字となっているものの、純資産合計をもとに算出した赤字耐久力は約27.5期分に達しています。この圧倒的な財務的余力があるからこそ、短期的な赤字を恐れずに世界規模での市場シェア獲得とプラットフォーム開発へ積極的な投資を継続できると解釈できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約98.4%および赤字耐久力約27.5期に象徴される、スタートアップ企業として群を抜く圧倒的な資本力と財務安全性にあります。第二に、世界50カ国以上の生産者と6,500軒以上のロースターを直接繋ぎ、麻袋1袋からの小口ダイレクトトレードを可能にした世界唯一無二のグローバルプラットフォーム構造です。第三に、資本剰余金3,000百万円超および新株予約権452百万円に裏付けられた、グローバルなベンチャーキャピタルや投資家からの極めて高い評価と資金調達力です。これらの強みが融合することで、他社が容易に模倣できない国際物流インフラとプラットフォームの参入障壁を築いています。潤沢な手元資金を背景に、世界規模での拠点開拓とシステム投資をスピーディーに推し進められる点は、同社だけの決定的な強みと言えます。
✔弱み (Weaknesses)
内部環境における弱みとしては、世界規模でのプラットフォーム構築や海外拠点展開、グローバルブランディングのための先行投資が先行し、当期純損失119百万円、ROA▲3.6%という赤字体質にある点が挙げられます。第二に、世界各国の複雑な通関、植物検疫、関税手続きや国際輸送のオペレーションを維持・調整するための現地管理コストが重く発生する点です。第三に、収益がプラットフォーム上の取引量とリピート率に依存するモデルであるため、登録ロースターの購買頻度が低下した際に手数料収入が直接影響を受ける構造的課題があります。また、多言語・多通貨対応のシステム維持やセキュリティ対策にも継続的なコストを要します。したがって、規模の経済が本格化するまでは、受託単価の向上とオペレーションコストの低減をいかに両立させるかが課題となります。
✔機会 (Opportunities)
外部環境における機会として、Mordor Intelligenceの調査が示す世界350億米ドル規模へ拡大するスペシャルティコーヒー市場と、トレーサビリティ重視の世界的潮流が挙げられます。特に、消費者のサステナビリティ意識の高まりを受け、フェアトレードやダイレクトトレードを通じて途上国の生産者を直接支援するストーリーを持つコーヒー豆への需要が急増しています。また、日本、台湾、韓国、欧州、米国といった主要消費国での拠点展開が完了しており、これらのネットワークを活用してさらなる未開拓エリアへ市場を拡大できるチャンスが存在します。新機能である直接見積依頼「Direct Quote」の普及により、既存の取引規模が飛躍的に拡大する可能性も秘めています。グローバルなコーヒー産業の構造変革をリードすることで、圧倒的な業界シェアを獲得できる好機が到来しています。
✔脅威 (Threats)
外部からの主な脅威として、地球温暖化や異常気象、病害虫の流行による世界的なコーヒー生の減産リスクと、それに伴う現地仕入れ価格の高騰が挙げられます。第二に、ウクライナ情勢や地政学リスクに起因する国際海上輸送費の急激な変動や、物流ルートの混乱リスクです。第三に、大手総合商社や既存のコーヒー生豆輸入ディーラーによるダイレクトトレード領域への参入や、他国スタートアップによる類似プラットフォームの台頭が挙げられます。また、為替相場(円安・米ドル高・ユーロ高)の過度な変動が、クロスボーダーでの決済額や輸送コストの不確定要素となる点も無視できません。これらのマクロリスクに対抗するためには、プラットフォームの提供価値を高め、代替の効かない強いネットワークを維持することが必須となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的施策としては、登録ロースター6,500軒超に向けた「Direct Quote機能等の新機能定着とプラットフォーム内取引高の最大化」が有効であると考えます。ロースター側の発注利便性を高めるUI/UXの改善や、生産者側の出品サポートを強化し、1軒あたりの年間発注額とリピート率を引き上げることが求められます。同時に、日本、欧州、米国など世界5拠点の検収・物流オペレーションを徹底的に標準化・デジタル化し、麻袋1袋あたりの配送・通関コストを削減することが重要です。現場の事務手続や問い合わせ対応にAIツールを導入し、固定費を抑制しながら取扱高を伸ばすことで、早期の単年度黒字化へ向けた収益構造を構築できると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、流動資産3,263百万円という強力な資金余力を活用した「グローバル主要都市への拠点網拡大とデータプラットフォーム化」が鍵となります。未開拓のアジア諸国や中東、南米などの生産国・消費国へ拠点を順次開設し、世界中のスペシャルティコーヒー取引のデファクトスタンダードとなる位置を狙うべきです。第二に、ブロックチェーンやIoT技術を活用して、栽培履歴やCO2排出量削減データ、サステナビリティ指標を可視化する統合データプラットフォームへと進化させる方向性です。こうした高付加価値なデータ分析機能をロースターや大手企業へ提供することで、手数料以外の新たなノンアセット型収益の柱を確立できます。アグレッシブなグローバル展開を推進することで、世界のコーヒー産業における不可欠なインフラ企業へ成長できると推測されます。
【まとめ】
TYPICA Holdings株式会社の第5期決算は、当期純損失119百万円となったものの、自己資本比率約98.4%および赤字耐久力約27.5期という圧倒的な財務の安定性を示しています。同社は世界50カ国以上の生産者と6,500軒以上のロースターを直接繋ぐ独自のダイレクトトレードプラットフォームを強みとしており、世界的に高まるスペシャルティコーヒー需要の波に乗っています。一方で、グローバル展開に伴う先行投資コストの回収と、プラットフォーム流通額の拡大による単年度黒字化の達成が今後の重要な経営課題となります。今後は、潤沢な手元資金を活用したグローバル主要拠点の機能強化と、取引プロセスのデジタル化を一段と推進していくことが期待されます。コーヒー産業に持続可能な革新をもたらすアグレッシブな挑戦者として、同社が世界の市場でさらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: TYPICA Holdings株式会社
所在地: 大阪市中央区南船場四丁目12番8号 関西心斎橋ビル8階
代表者: 代表取締役 後藤 将
設立: 2020年8月
資本金: 100百万円
事業内容: コーヒー生豆ダイレクトトレードプラットフォーム「TYPICA」の運営、国際物流・受発注サポート業務など
