指定確認検査機関として建築確認や各種検査業務を手掛ける大手前建築基準法事務所株式会社が第12期決算を発表し、当期純利益59百万円を計上しました。建築基準法の改正や省エネ適合義務化など規制環境が激変する中、同社がこれほどの高利益を維持している背景には何があるのでしょうか。本記事では、公表された財務データや建築業界の動向をもとに、同社の強固な収益構造と今後の経営戦略について詳しく分析していきます。
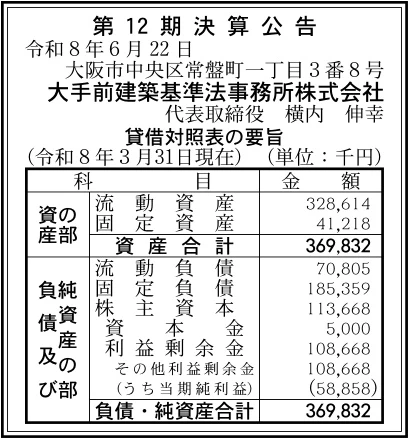
【決算ハイライト(第12期)】
| 資産合計 | 370百万円 (約3.7億円) |
|---|---|
| 負債合計 | 256百万円 (約2.6億円) |
| 純資産合計 | 114百万円 (約1.1億円) |
| 当期純利益 | 59百万円 (約0.6億円) |
| 自己資本比率 | 約30.7% |
【ひとこと】
大手前建築基準法事務所株式会社の第12期決算は、当期純利益59百万円という非常に高い収益性を記録しています。総資産370百万円に対して純資産は114百万円であり、自己資本比率は約30.7%となっております。総資産利益率(ROA)が約15.9%に達している点は、限られた資産で高い稼ぐ力を発揮している証と言えます。指定確認検査機関としての専門性と効率的な審査体制が、この高収益体質をどのように支えているのか深掘りしていきましょう。
【企業概要】
企業名: 大手前建築基準法事務所株式会社
設立: 2014年
事業内容: 建築基準法に基づく指定確認検査事業、住宅性能評価業務、各種適合証明業務、建築法規コンサルティングなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔建築確認・検査および各種審査受託事業
同社の主軸事業は、建築基準法に基づき建築物や工作物の建築確認、中間検査、完了検査を行う指定確認検査事業です。建築主や設計事務所、ハウスメーカーなどを主要な顧客とし、建築計画が法令に適合しているかを迅速かつ厳正に審査・確認する価値を提供しています。一級建築士をはじめとする高度な専門資格を有する確認検査員を各拠点に配置し、確実な検査体制を構築しています。確認申請手続や検査に伴う審査手数料を主要な収益源としており、建築着工件数に連動した安定的な受注を獲得しています。
✔住宅性能評価・適合証明およびコンサルティング事業
主力の建築確認に加え、住宅性能評価やフラット35適合証明、省エネ適合性判定などの専門的な評価・証明サービスを展開しています。住宅購入者やデベロッパーに対し、建物の品質や耐震性、省エネ性能を第三者の視点から公正に証明する価値を提供しています。法令改正や技術基準の複雑化に対応できる高度な法規知識を活かし、設計段階からの法規コンサルティングも手掛けています。評価・証明書の発行手数料およびコンサルティング料を収益源とし、高付加価値なサービスとして同社の収益性を底上げしています。
✔電子申請(オンライン化)および広域対応体制
同社は建築確認申請のデジタル化に注力しており、オンラインでの申請受領や審査プロセスの効率化を推進しています。設計事務所や事業者に対して申請手続の簡略化や審査期間の短縮という利便性を提供し、顧客満足度の向上を図っています。近畿圏を中心とした対応エリアにおいて、Webツールを活用した迅速な事前相談体制を整えています。電子申請システムの活用により事務処理コストを抑えつつ受託件数を増やすことで、審査効率の向上と利益率の改善を実現しています。
【財務状況等から見る経営環境】
✔外部環境
国土交通省が発表した「建築着工統計調査」によると、近年の新設住宅着工戸数は資材価格の高騰や世帯数の変化を受けて前年比減で推移するなど、建築市場全体としては力強い拡大に乏しい環境にあります。一方で、建築基準法の改正や省エネ基準適合の全面義務化に伴い、建築審査業務の専門性と難易度は急速に増大しています。また、民間指定確認検査機関に対する審査の厳格化と公平性の要求は高まっており、審査精度の維持とスピード感の両立が求められています。こうしたマクロ環境のもとでは、複雑な法改正に迅速に対応し、オンライン申請などを活用して顧客の利便性を高めた審査機関に依頼が集中する傾向が見られます。同社にとっても、法制度の変化を好機ととらえ、高付加価値な審査サービスを提供していくことが事業環境を勝ち抜く鍵となります。
✔内部環境
同社の内部環境に注目すると、2014年の設立以来積み重ねてきた指定確認検査機関としての信頼と、一級建築士等の専門人員が最大の強みとなっています。貸借対照表の純資産項目を見ると、過年度の利益蓄積である利益剰余金が108百万円計上されており、資本金5百万円に対して充実した内部留保が確立されています。総資産370百万円のうち流動資産が329百万円を占めており、手元資金や売掛金の流動性が非常に高い状態が維持されています。さらに、審査業務のオンライン化や業務プロセスの標準化を進めたことで、高い業務効率と利益創出能力が構築されています。これらの経営資源を効果的に運用することで、特定の建築需要に左右されにくい柔軟な営業体制が形成されています。
✔安全性分析
財務の安全性を各種指標で評価すると、総資産370百万円に対して純資産114百万円であり、自己資本比率は約30.7%となっています。指定確認検査機関は大規模な製造設備等を必要としないため、この自己資本比率は事業運営上十分な健全性を備えていると言えます。負債合計256百万円を純資産合計114百万円で割った負債比率は約2.3倍となっており、固定負債185百万円を活用した資金構成が見て取れます。一方で、流動資産329百万円に対して流動負債71百万円であることから流動比率は約464%と極めて高く、短期的な支払能力に不安は一切ありません。総資産に対する当期純利益の割合を示すROAは約15.9%と非常に高く、保有資産を極めて効率的に稼ぎ力へ変換できていることが実証されています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ROA約15.9%および当期純利益59百万円に表れる、指定確認検査業界において際立った稼ぐ力と資本効率の高さにあります。第二に、流動比率約464%に裏付けられた手元流動性の高さと、迅速で厳正な確認審査を可能にする優秀な確認検査員の体制です。第三に、建築確認から住宅性能評価、省エネ適合判定までをワンストップで完結できる包括的な審査・証明機能が挙げられます。これらの強みが複合的に作用することで、設計事務所や事業者からのリピート受注を獲得し、安定した収益基盤を維持しています。高い専門性と迅速な対応力があることで、競合する審査機関に対して明確な差別化を図れています。
✔弱み (Weaknesses)
内部環境における弱みとしては、自己資本比率が約30.7%にとどまり、固定負債185百万円を抱えるなど長期的な負債比率が約2.3倍と比較的高水準にある点が挙げられます。第二に、確認審査や現場検査の業務が有資格個人の技術と判断に依存する知識集約型ビジネスであり、有資格者の確保や技術継承に人材面の制約を受ける点です。第三に、近畿圏を中心とした地域的な事業展開がメインであるため、首都圏や全国規模で展開する大手確認検査機関と比較して市場シェアの拡大速度に制約がある点です。また、建築着工件数自体の変動が直接的に審査手続件数へ及ぶため、マクロな景気動向の影響を受けやすい性質もあります。こうした弱みを補うためには、有資格者の採用育成強化とデジタル技術による一人当たり生産性の更なる向上が課題となります。
✔機会 (Opportunities)
外部環境における機会として、建築基準法改正や省エネ基準適合義務化に伴う、確認審査および省エネ適合判定ニーズの全般的な拡大が挙げられます。建築手続の複雑化により、設計者や事業者側で法規適合の判断が難しくなっており、専門機関による事前相談やコンサルティング需要が高まっています。また、建築確認申請の完全オンライン化や電子審査の推進により、広域からの申請受付や審査の高速化を実現できる環境が整いつつあります。既存建築物のストック活用やリノベーションに伴うガイドライン適合確認など、新たな審査分野の市場も広がっています。同社が持つ高度な法規知識と電子申請インフラを活用することで、新規顧客の開拓と受託単価の上昇を同時に狙える絶好の好機と言えます。
✔脅威 (Threats)
外部からの主な脅威として、新設住宅着工戸数の伸び悩みや資材価格高騰による建築プロジェクトの延期・縮小リスクが挙げられます。第二に、指定確認検査機関の間で激化する審査手数料の価格競争や、指定機関に対する監督官庁からの行政処分のリスク、検査責任の増大です。第三に、業界全体で進行する一級建築士や確認検査員の高齢化と、若手資格者の採用難に伴う人件費コストの上昇です。さらに、デジタル化投資を行えない場合の競争力低下や、サイバー攻撃による電子申請データの漏洩リスクも考慮する必要があります。これらの多角的なリスクに対応するためには、審査精度の厳格な維持とコンプライアンス遵守を前提とした、高付加価値戦略へのシフトが不可欠です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的施策としては、第一に「完全オンライン電子申請システムの活用拡大と審査期間の短縮」が有効であると考えます。電子申請手続の利便性を設計事務所等へ強力にアピールし、ペーパーレス化による内部事務コストの削減と受注件数の拡大を同時に推し進めることが求められます。第二に、省エネ基準適合性判定や住宅性能評価など、高利益率なオプション審査サービスのクロスセル営業を強化することです。また、既存顧客に対する事前法規相談の窓口を拡充し、手戻りのない迅速な審査を提供することで顧客満足度を高める必要があります。これらの施策を実行することで、コスト上昇を吸収しながら当期純利益の更なる積み増しを達成できると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、当期純利益59百万円により蓄積される純資産を活用した「高度人材の採用・育成プログラムの拡充と拠点網の戦略的再編」が鍵を握ります。若手建築士の確認検査員への早期育成や各種資格取得支援を強化し、他社に負けない強力な専門家集団を組織することが期待されます。第二に、既存ストック建築物の改修や用途変更に関する法規適合評価、既存不適格建築物の調査など、リノベーション市場向けの新サービスを本格化させる方向性です。さらに、AIを活用した建築図面の事前チェック支援ツールの導入など、先進的なIT投資を行い審査業務のDXを極めることが重要です。こうした取り組みを推進することで、建築行政の一端を担う信頼の指定確認検査機関として、不動の地位を確立していけると推測されます。
【まとめ】
大手前建築基準法事務所株式会社の第12期決算は、当期純利益59百万円、ROA約15.9%という、指定確認検査業界において際立った高収益性を示しています。同社は確かな審査技術と迅速な対応力、電子申請を活用した効率的なオペレーションを強みとして、建築確認や性能評価分野で安定した実績を積み重ねています。一方で、建築着工件数の動向や有資格者の確保、長期的負債比率の管理といった課題に対しては、業務DXと人材育成の強化で対応することが求められます。今後は、法改正に伴う省エネ審査ニーズの拡大をとらえ、オンライン化と高付加価値なコンサルティング機能をさらに推し進めていくことが期待されます。
【企業情報】
企業名: 大手前建築基準法事務所株式会社
所在地: 大阪市中央区常盤町一丁目3番8号
代表者: 代表取締役 横内 伸幸
設立: 2014年
資本金: 5百万円
事業内容: 建築基準法に基づく指定確認検査事業、住宅性能評価業務、適合証明業務、建築法規コンサルティング業務など
