令和8年3月期における特種東海マテリアルズ株式会社の決算は、堅実な最終利益を確保しつつ、一切の無駄を削ぎ落とした極めて健全な財務体質を証明する結果となりました。環境意識の高まりを背景に、世界的に特殊紙や高機能パッケージ素材への需要が急拡大する中、その根幹をなす原材料の安定供給は製紙業界の生命線となっています。本記事では、特種東海製紙グループのサプライチェーンの中核を担う同社の事業構造と、固定負債ゼロという盤石な財務基盤が示す今後の成長戦略について深掘りしていきましょう。
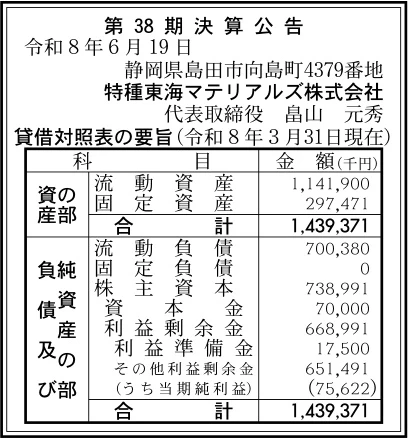
【決算ハイライト(第38期)】
| 資産合計 | 1,439百万円 (約14.4億円) |
|---|---|
| 負債合計 | 700百万円 (約7.0億円) |
| 純資産合計 | 739百万円 (約7.4億円) |
| 当期純利益 | 76百万円 (約0.8億円) |
| 自己資本比率 | 約51.3% |
【ひとこと】
今回の第38期決算において最も目を引くのは、当期純利益76百万円を計上し、自己資本比率が約51.3%という極めて健全な財務体質を維持している点です。総資産1,439百万円に対して固定負債がゼロであり、流動比率も約163%と高水準にあることから、資金繰りの懸念は全くありません。特種東海製紙グループにおける原材料調達の中核として、強固なサプライチェーンを背景に安定した収益を生み出す力強い経営基盤が窺えます。特殊紙市場が世界的に拡大する中、いかにグループ全体の成長を根底で支え続けるのか、その役割に強い関心が寄せられます。
【企業概要】
企業名: 特種東海マテリアルズ株式会社
事業内容: 特種東海製紙グループ等への製紙原料の仕入、販売等
https://www.tt-paper.co.jp/company/base/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔製紙用原料の高度な調達と販売網
同社の中核となる事業は、木材パルプをはじめとする高品質な製紙用原料の仕入と販売です。主要な対象顧客は特種東海製紙グループの各製造拠点であり、特殊紙や機能紙の製造に不可欠な原材料を安定的に供給するという極めて重要な役割を担っています。国内外のサプライヤーと緊密な関係を築き、品質要求の厳しい産業用紙や高級パッケージ素材の基準を満たす原材料をタイムリーに確保できることが同社の最大の提供価値です。静岡県島田市を中心とした強固な物流・保管体制を敷き、確実な納入を通じた販売マージンによって堅実な収益を上げるビジネスモデルを構築しています。
✔特種東海製紙グループにおけるサプライチェーン機能
単なる原料のブローカーにとどまらず、特種東海製紙グループ全体の競争力を下支えするサプライチェーンの中枢機能としての役割も果たしています。グループ各社の生産計画と連動し、適正な在庫水準を維持することで、グループ全体の運転資金の最適化と製造ラインの安定稼働に貢献しています。また、製紙業界特有の市況変動や為替の波に対して、一括調達によるスケールメリットを生かしたコスト削減も重要な機能です。このように、親会社の事業インフラと一体化しているため、景気の波に極端に左右されない極めて安定した収益構造を有していると考えられます。
【財務状況等から見る経営環境】
✔外部環境
製紙業界を取り巻く外部環境は、用途によって二極化の様相を呈しています。デジタル化による情報用紙の需要減退が続く一方で、Fortune Business Insightsの最新レポート(2026年9月発行)によれば、世界の特殊紙市場は2026年の約401億米ドルから2034年までに年平均成長率(CAGR)5.77%で持続的に拡大すると予測されています。特に、脱プラスチックの流れを受けた環境配慮型の包装資材や、エレクトロニクス用途の特殊紙需要が急増しており、同社が調達を担う高品質なパルプや特殊原料の重要性はかつてなく高まっています。しかし、長引く円安や地政学的リスクに伴う原材料価格・輸送コストの高騰は、仕入コストを直接的に押し上げるため、経営上の大きな課題と言える状況です。
✔内部環境
決算数値から読み取れる内部環境としては、利益剰余金が669百万円まで積み上がっており、長年にわたる手堅い黒字経営の蓄積が財務の安定を支えています。総資産1,439百万円のうち、流動資産が1,142百万円と圧倒的な割合を占め、固定資産は297百万円にとどまっています。これは、大規模な製造設備を持たず、原材料の在庫や売掛金といった流動性の高い資産を中心に事業を回す商社機能特有の身軽な資産構成(アセットライト)を表しています。当期純利益は76百万円を確保し、親会社グループへの安定した販売ルートに支えられ、コストコントロールを徹底した効率的な経営が実践されていることが窺えます。
✔安全性分析
同社の財務の安全性は、あらゆる指標において非常に高い水準にあると評価できます。自己資本比率は約51.3%となっており、商社的機能を持つ企業としては十分な自己資本を確保しています。特筆すべきは固定負債がゼロである点で、長期的な借入金負担がない事実上の無借金経営に近い状態です。また、負債比率も約0.9倍と自己資本の範囲内に抑えられており、過剰なレバレッジリスクはありません。さらに、流動負債700百万円に対して流動資産が1,142百万円確保されているため、流動比率は約163%に達しており、短期的な支払い能力に全く懸念はありません。総資産利益率(ROA)は約5.3%と、堅実な利益水準を維持しており、外部環境の急激な変化にも十分に耐えうる頑強な財務体質を有しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、固定負債ゼロかつ自己資本比率約51.3%を誇る、極めて堅牢な財務基盤と高い資金流動性です。この安定した資金力は、予期せぬ市況の急変や仕入価格の高騰に対しても、柔軟かつ機動的な調達活動を可能にします。また、特殊紙メーカーとして確固たる地位を築く特種東海製紙グループのネットワークと信用力を背景に、国内外の有力なサプライヤーから高品質な原材料を安定的に確保できる独自のパイプラインを持っています。さらに、長年の経験に裏打ちされた原料の目利き力と、グループ内の生産拠点のニーズを熟知したジャスト・イン・タイムの供給体制は、他社には容易に真似のできない強力な競争優位性として機能しています。
✔弱み (Weaknesses)
一方で、売上の大部分が特種東海製紙グループ向けの製紙原料の仕入と販売に特化しているため、親会社の生産動向や業績に自社の収益が直接的に依存してしまう一本足打法の構造が弱みとして挙げられます。また、事業の性質上、木材パルプなどの国際的な市況価格の変動や、為替相場(特に円安)の影響をダイレクトに受けるため、仕入コストの急増が利益を圧迫しやすい構造的な脆弱性を抱えています。さらに、総資産に占める流動資産の割合が極めて高いため、万が一在庫評価損が発生した場合や、サプライチェーンの混乱による資金回収の遅延が起きた際に、短期的な収益が大きくブレやすいという特有のリスクも推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、Fortune Business Insightsの予測が示す通り、世界の特殊紙市場が今後長期間にわたって持続的な拡大(CAGR 5.77%)を遂げるという強力なメガトレンドです。特に、SDGsの推進を背景としたプラスチック代替パッケージの普及や、EV(電気自動車)・半導体向けのエレクトロニクス関連用紙の需要急増は、高付加価値な原材料を扱う同社にとって計り知れないビジネスチャンスとなります。また、サステナブルな原料調達への関心が業界全体で高まる中、グループ外の製紙メーカーや異業種に対しても、環境対応型の特殊原料を提供する新たな販路を開拓できる余地が大きく広がっています。
✔脅威 (Threats)
もっとも警戒すべき脅威は、気候変動による異常気象や自然災害の頻発がもたらす、世界的な森林資源の枯渇リスクと原材料サプライチェーンの深刻な分断です。原料が調達できなければ、グループ全体の生産ラインが停止するという死活問題に直面します。また、地政学的な対立や世界的インフレに伴う原油価格の高騰は、海上運賃や国内のトラック輸送コストを持続的に押し上げ、利益幅を容赦なく削り取る脅威となります。加えて、社会全体の急速なデジタル化・ペーパーレス化の進展により、従来型の印刷用紙や情報用紙の市場が構造的に縮小していくトレンドは、間接的であっても製紙業界全体に重くのしかかる避けられないリスクと言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、急激な為替変動や原材料・物流コストの高騰による利益圧迫を防ぐため、仕入先との多面的な価格交渉と、グループ内への適正な価格転嫁のメカニズムをより精緻に機能させることが有効であると考えます。具体的には、市況連動型の価格フォーミュラを徹底し、マージンの縮小を未然に防ぐことが求められます。また、流動資産(1,142百万円)の大部分を占めると推測される棚卸資産や売上債権の管理を極限まで最適化し、キャッシュコンバージョンサイクルを短縮することで、ROA(約5.3%)をさらに向上させ、資本効率の高い筋肉質な経営体制を固めることが当面の最優先課題となります。
✔中長期的戦略
3〜5年の視点では、単なる調達部門からの脱却を図り、環境経営を推進するグループの戦略的ハブへと進化することが重要であると考えます。具体的には、FSC認証紙などに代表されるサステナブルな森林資源由来の原材料や、リサイクル可能な新素材の調達比率を意図的に引き上げ、ESG対応の最前線としてグループ全体の企業価値向上に寄与することが有効です。また、強固な財務基盤と調達ノウハウを武器に、特種東海製紙グループの枠を超えた外部への販売比率を段階的に拡大させるとともに、成長著しい東南アジアなどから新たな独自調達ルートを開拓することで、市況変動に強い自立した収益基盤を構築していくことが期待されます。
【まとめ】
今回の第38期決算から読み取れるのは、特種東海マテリアルズ株式会社が当期純利益76百万円を確保し、自己資本比率約51.3%、固定負債ゼロという極めて健全で柔軟性に富んだ財務基盤を有しているという事実です。同社は特種東海製紙グループの生産活動を支える確かな調達力と、環境に配慮した特殊紙市場の持続的な成長という巨大な事業機会に恵まれています。一方で、グループ内需要への依存や、為替・市況変動によるコスト増加、サプライチェーンの分断リスクといった脅威にも常に直面していると推測します。今後は、その盤石な資金力を活かしてサステナブルな原材料調達網をいち早く構築し、効率的な資産運用を通じてグループの成長を力強く牽引する中核企業として、さらなる進化を遂げていくものと考えています。
【企業情報】
企業名: 特種東海マテリアルズ株式会社
所在地: 静岡県島田市向島町4379番地
代表者: 畠山 元秀
資本金: 70百万円
事業内容: 特種東海製紙グループ等への製紙原料の仕入、販売、関連資材の供給等
株主: 特種東海製紙グループ
