第82期決算において当期純利益160百万円を計上した三興商事株式会社の決算公告からは、エネルギーや各種プラント業界を堅実に支える専門商社としての安定感が伺えます。同社は電力会社や大手化学メーカーを主要顧客に持ち、空気輸送システムや発電プラント機器などの重要設備を供給する重要な役割を担っています。本記事では、公開された決算数値の分析と事業構造の検証を通じて、同社の財務健全性と今後の経営戦略について詳しく紐解いていきます。
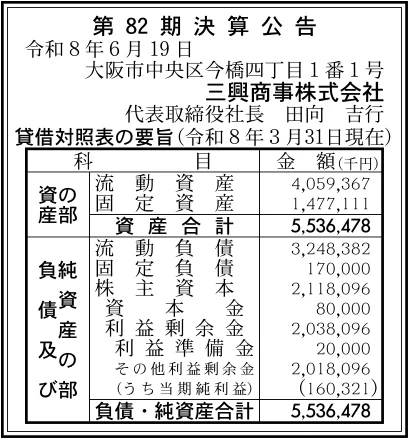
【決算ハイライト(第82期)】
| 資産合計 | 5,536百万円 (約55.4億円) |
|---|---|
| 負債合計 | 3,418百万円 (約34.2億円) |
| 純資産合計 | 2,118百万円 (約21.2億円) |
| 当期純利益 | 160百万円 (約1.6億円) |
| 自己資本比率 | 約38.3% |
【ひとこと】
今回の第82期決算では、当期純利益160百万円を確保しており、インフラ関連の需要に支えられた手堅い収益力が示されています。特に注目すべきは純資産合計2,118百万円のうち利益剰余金が2,038百万円を占めており、長年にわたる内部留保の蓄積が強固な経営基盤を形成している点です。自己資本比率も約38.3%と安定した水準を維持しており、流動比率約125%と併せて短期的な資金繰りの懸念が少ない健全な財務状態と言えます。この盤石な財務基盤をテコに、プラントの環境対応や省力化投資などの変化する市場ニーズへどう対応していくのかが今後の注目点です。
【企業概要】
企業名: 三興商事株式会社
設立: 1949年
事業内容: 粉粒体輸送装置、発電プラント用機器、環境関連機器の販売およびシステム設計・工事提案
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔粉粒体輸送システムおよびハンドリング機器の販売・設計事業
同社は大手化学メーカーや発電所などを対象顧客として、原料や粉末を空気エネルギーで搬送する空気輸送システムおよび関連機器を提供しています。単にメーカーの既製品を仕入れて販売するだけでなく、顧客の工場ラインに応じたシステム設計から機器調達までを一体で提供できる点が強みとなっています。供給体制としては国内の有力機器メーカーとのパートナーシップに加え、自社の専門営業・技術スタッフが密なフォローを行う体制を構築しています。顧客企業の設備投資に伴うシステム一括受注に加え、運用開始後の保守部品や改善提案を通じて継続的な収益を上げる構造を確立していると言えます。
✔発電プラント用機器および重要設備のエンジニアリング供給事業
関西電力や中部電力などの大手電力会社を主な顧客とし、発電プラント内で使用される各種バルブやポンプなどの重要機器を供給する事業を展開しています。高い安全性が要求される発電プラントにおいて、信頼性の高い国内外メーカーの機器を選定し、最適仕様で納入する高度なエンジニアリング機能を提供しています。長年の実績に裏付けられた現場知識と豊富な納入ノウハウを持つ専門組織が、案件ごとにきめ細かな対応を行う営業体制を築いています。新規プラント建設時の案件受注のみならず、定期点検や設備更新に伴う機器の架け替え需要を通じて安定した販売収益を確保しています。
✔環境・リサイクル関連設備およびプラント機器のソリューション事業
各種プラントにおける環境負荷低減やリサイクル工程に対応するため、余剰材処理設備やリサイクルプラント機器などの提案事業を行っています。環境規制への対応やサステナビリティ向上を目指す産業界に対し、ニーズに合致した最新の環境機器や処理システムを提案することが最大の提供価値です。国内外の優良メーカーから最先端の機器を調達し、顧客の現場課題に合わせたカスタマイズやシステム構築を行う体制を整えています。顧客の環境投資意欲の高まりを捉えて装置単体の導入からシステム全体の構築までを受注し、高付加価値な収益を獲得するモデルとなっています。
【財務状況等から見る経営環境】
✔外部環境
経済産業省の「商業動態調査」によれば、機械器具卸売業の商業販売額は106.4兆円規模に達しており、日本の産業インフラを支える基盤として大きな位置を占めています。特に同社が関わる電力・プラント業界では、既存設備の老朽化対策や安全基準の強化に伴う設備更新需要が根強く存在しています。さらに、脱炭素社会に向けたプラントのGX移行やリサイクル市場の拡大など、新たな投資領域の創出も進んでいます。一方で、資材価格の高騰や為替変動、金利上昇といったマクロ経済の動向は、顧客の設備投資実行の時期や規模に慎重さを生むリスク要因となっています。こうした環境下では、単なる機器提案にとどまらず、顧客のコスト削減や環境対応に直結するソリューション力がより一層重要になっていると考えます。
✔内部環境
同社の内部環境としては、電力会社や大手素材メーカーとの長期的な取引実績が生み出す強固な顧客基盤が最大の強みとなっています。単なる仲介商社ではなく、システム設計や工事までを請け負うエンジニアリング機能を保有していることが、高付加価値な収益構造の維持に寄与しています。財務面においては、利益剰余金が2,038百万円まで積み上がっており、過去の利益を着実に留保してきた堅実な経営スタイルが読み取れます。しかしながら、資本金80百万円に対して流動負債が3,248百万円存在しており、大規模案件における運転資金の管理が常に経営上の重要テーマとなります。限られた人材リソースの中で高難度のエンジニアリング案件をいかに効率的にこなしていくかが、今後の内部体制における課題であると言える状況です。
✔安全性分析
同社の財務安全性を各種指標から分析すると、自己資本比率は約38.3%であり、卸売業界の標準水準を満たす健全な経営状態であると評価できます。純資産に対する負債の割合を示す負債比率は約1.6倍となっており、適正な外部負債を活用しながら事業を展開している様子が窺えます。短期的な資金繰りの指標である流動比率については、流動資産4,059百万円に対して流動負債3,248百万円であり、約125%と支払能力の面でも安定した水準を確保しています。資産全体の効率性を示す総資産利益率(ROA)は約2.9%となっており、膨大な資産を抱える商社構造の中で着実に資産を利益へ結びつけようとする傾向が見て取れます。全体として急激な財務リスクに晒される可能性は低く、将来的な事業投資にも十分耐えうる安全性の高い財務構造を維持していると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、関西電力や大手化学企業といった優良顧客と長年にわたり築き上げてきた厚い信頼関係と取引ネットワークにあります。加えて、単体製品の供給だけでなく、空気輸送システムなどの設計から施工までを一括して受託できるエンジニアリング提案力を保持しています。財務面では、利益剰余金2,038百万円を中心に自己資本が2,118百万円まで拡大しており、強固な純資産基盤を有している点も特筆されます。総資産利益率(ROA)約2.9%という着実な収益効率と自己資本比率約38.3%の安全性は、厳しい景気変動においても経営の安定性を担保する要因となります。これらの要素が組み合わさることで、競合他社に対する高い参入障壁と顧客の囲い込み効果を生み出していると捉えられます。
✔弱み (Weaknesses)
同社の弱みとしては、流動負債が3,248百万円と負債全体の大部分を占めており、売掛金や買掛金の入出金管理への依存度が高い財務構造が挙げられます。また、従業員数が約65名規模の中小規模組織であるため、専門性の高い技術者や営業担当者の急激な増員が難しく、事業拡大のスピードに制約が生じます。収益が特定の大手顧客やプラント業界の大型設備投資計画に大きく影響されやすい傾向があり、案件の端境期における業績変動リスクが残ります。さらに、独自の自社製造工場を持たない商社形態であるため、仕入先の製造コストや納期変更の影響を直接受けやすい側面が存在します。これらの課題に対応するためには、案件ごとの採算管理の厳格化と人材育成の効率化が重要になると考えます。
✔機会 (Opportunities)
外部環境における好機としては、日本のプラント業界全体で老朽化設備の更新や安全対策工事が本格化している点が挙げられます。経済産業省「商業動態調査」が示す100兆円規模の機械器具卸売市場において、プラントの環境対応や脱炭素(GX)関連投資は今後さらに活性化する見通しです。また、人手不足に悩む製造現場では、粉粒体の搬送や管理の省力化・自動化に対するニーズが急増しており、同社の空気輸送システムに追い風となっています。持続可能な社会の実現に向けたリサイクルプラントや省エネ設備の需要増は、同社のソリューション提案の領域を拡大させる格好の機会です。これらの需要を取り込むことで、既存機器の販売にとどまらない高利益率なエンジニアリング案件の受託を増やすことが可能になると推測されます。
✔脅威 (Threats)
事業を取り巻く脅威としては、世界的な資源高や資材価格の高騰に伴うプラント用機器・資材の仕入れコストの上昇が挙げられます。また、顧客側における設備投資予算の削減や、大規模プロジェクトの繰り延べ・見直しといった景気後退期のリスクが存在します。エンジニアリングや施工管理を担う専門技術者の高齢化と、業界全般にわたる若い人材の不足は、案件対応能力の低下を招く懸念となります。さらに、競合する機械商社やプラントエンジニアリング企業との受注競争の激化により、提案価格の低廉化圧力が強まる危険性もあります。こうした脅威に対し、技術力の高度化と高付加価値サービスの提示によって単なる価格競争から脱却することが不可欠であると言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略としては、既存顧客である電力会社や化学プラントに対し、老朽化対策や安全改修を中心とした提案営業を強化することが有効と考えます。特に、製造現場の人手不足解消に応える粉粒体空気輸送システムの導入提案を積極的に推進し、省力化ニーズを確実に売上へ結びつけるべきです。また、資材高騰が続く状況に対応するため、案件ごとの見積管理と原価調整を厳格に行い、粗利益率の確保に注力することが重要となります。流動比率約125%の健全な流動性を活かし、売掛金の早期回収や購買条件の最適化を通じて運転資金の効率的な運用を徹底するアプローチも求められます。これらの施策を通じて、既存事業の収益性を堅守しながら確実なキャッシュフローを創出していくことが望ましい姿です。
✔中長期的戦略
3〜5年を見据えた中長期的戦略としては、プラントの脱炭素(GX)やリサイクル設備を中心とした環境ソリューション分野を第二の成長の柱へ育てるべきと考えます。単なる機器販売から一歩踏み込み、CO2削減や廃棄物削減に寄与する環境エンジニアリングの提案能力を高めることで、市場での独自性を確立できます。また、2,000百万円を超える豊富な利益剰余金を活用し、若手エンジニアの採用・育成や社内デジタルトランスフォーメーション(DX)への投資を推進することが不可欠です。データ活用や設計業務のデジタル化によってプロジェクトの実行効率を引き上げ、限られた人員で最大の成果を生み出す体制を構築します。これにより、長期的に顧客から選ばれ続けるエンジニアリング商社としての確固たる地位を築くことが可能になると推測されます。
【まとめ】
今回の第82期決算は、当期純利益160百万円を計上し、自己資本比率約38.3%と着実で健全な経営状態を維持していることが確認できました。大手電力会社や化学メーカーとの強固な信頼関係に加え、機器販売からシステム設計までを手掛けるエンジニアリング能力が同社の最大の強みです。一方で、資材価格の高騰や流動負債の適切な管理、専門技術者の確保といった経営上の課題にも対応していく必要があります。そのため今後は、2,000百万円を超える豊富な利益剰余金を活用し、プラントの環境対応や省力化ニーズに応えるソリューション展開をより一層加速させることが重要になります。盤石な財務基盤と長年培った技術提案力を軸に、日本のモノづくりと産業インフラを支え続ける同社のさらなる発展に期待したいと考えています。
【企業情報】
企業名: 三興商事株式会社
所在地: 大阪府大阪市中央区今橋4-1-1 淀屋橋三井ビルディング15F
代表者: 代表取締役社長 田向 吉行
設立: 1949年12月2日
資本金: 80百万円
事業内容: 粉粒体輸送装置・同関連機器の販売、産業機械装置及び一般機械の販売
