令和8年3月期における株式会社岐阜東航電の決算は、製造業としては極めて高い収益性を叩き出し、盤石な自己資本のもとでさらなる成長を予感させる結果となりました。防衛費の増額や民間航空機市場の回復が社会的な関心を集める中、空の安全と国の防衛を最前線で支える同社の精密製造技術には大きな期待が寄せられています。本記事では、航空宇宙・防衛という高い参入障壁を持つ市場で勝ち続ける同社の事業構造と、高収益を支える堅牢な財務基盤について深掘りしていきましょう。
【決算ハイライト(第47期)】
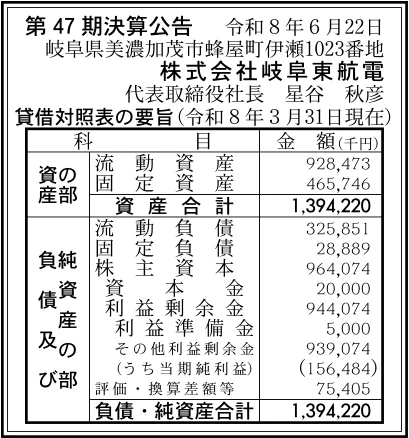
| 資産合計 | 1,394百万円 (約13.9億円) |
|---|---|
| 負債合計 | 355百万円 (約3.5億円) |
| 純資産合計 | 1,039百万円 (約10.4億円) |
| 当期純利益 | 156百万円 (約1.6億円) |
| 自己資本比率 | 約74.6% |
【ひとこと】
今回の第47期決算において最も目を引くのは、当期純利益156百万円を計上し、総資産利益率(ROA)が約11.2%という製造業としては極めて高い収益性を実現している点です。自己資本比率も約74.6%と盤石であり、利益剰余金944百万円の蓄積が強固な財務基盤を裏付けています。親会社である東京航空計器との強固な連携のもと、航空機・防衛関連の精密機器製造という高い参入障壁を持つ市場で、着実に利益を積み上げていることが窺えます。防衛費増額や民間航空機需要の回復という強力な追い風を受け、同社のさらなる飛躍が期待されます。
【企業概要】
企業名: 株式会社岐阜東航電
設立: 1979年
事業内容: 航空機用搭載機器(計器等)、産業用プリント基板実装、精密機器の製造等
https://www.gifu-tokoden.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔航空宇宙・防衛関連機器の製造事業
同社の中核を担うのは、防衛省関連機器や民間航空機向けの搭載機器(計器や表示器など)の製造事業です。対象となる顧客は親会社である東京航空計器をはじめとする防衛・航空機関連メーカーであり、絶対に失敗が許されない過酷な環境下で正常に動作する「極限の信頼性」を提供価値としています。JIS Q 9100(航空宇宙防衛品質マネジメントシステム)の認証を取得しており、設計から部品調達、表面実装、組立、そして厳格な各種環境試験に至るまでを一貫して社内で完結できる体制が最大の強みです。収益の上げ方としては、これら高度な品質要求を満たす製造受託を通じて、単なる価格競争に陥らない高い付加価値を確保する構造となっています。
✔産業用精密機器の基板実装・組立事業
航空宇宙分野で培った極めて高い品質保証のノウハウを横展開しているのが、各種産業用機器メーカーを対象としたプリント基板の実装および組立事業です。医療機器や産業用ロボット、インフラ設備など、長期間にわたる安定稼働が求められるハイエンドな産業分野の顧客に対し、航空機基準の精密な実装技術を提供しています。特に、数個から数百個といったロットに対応する「多品種少量生産」を得意としており、顧客の細かなニーズに柔軟に応える生産体制を敷いています。この事業は、航空・防衛関連の受注サイクル(波)を平準化し、会社の収益基盤をより安定させるための重要な下支えとして機能しています。
✔一貫生産体制と厳格な品質保証が生む参入障壁
同社の事業を根底で支えているのは、単なる「組み立て屋」にとどまらない、一貫生産体制と品質保証の仕組みそのものです。航空機や防衛装備品に使用される部品は、激しい振動や極端な温度変化に耐える必要があるため、専用の環境試験装置を用いた厳格なテストが不可欠となります。同社は美濃加茂市の拠点でこれらの試験設備を完備し、熟練した技術者による目視検査と最新の自動検査装置を組み合わせることで、不良品をゼロに近づける努力を続けています。こうした設備投資と人材育成の蓄積が、他社が容易には真似できない強固な参入障壁を形成していると考えます。
【財務状況等から見る経営環境】
✔外部環境
航空・防衛産業を取り巻く外部環境は、我が国の安全保障環境の急激な変化を受け、大きな転換点を迎えています。政府が主導する防衛力整備計画(2023〜2027年度で約43兆円規模)により、防衛装備品の国内製造基盤の維持・強化が国策として推進されており、同社にとって極めて強力な追い風が吹いています。また、経済産業省の航空機産業戦略等によれば、世界の民間航空機市場はパンデミック後の需要回復を経て、今後20年間で約4万機の新造需要が見込まれる長期的な成長産業です。こうしたマクロ要因は、搭載機器を製造する同社の受注拡大に直接的に寄与する一方で、サプライチェーンにおける電子部品の安定調達やサイバーセキュリティ対策の高度化が、業界全体に課せられた喫緊の課題となっています。
✔内部環境
決算数値から読み取れる内部環境としては、利益剰余金が944百万円まで積み上がっており、1979年の設立以来、堅実かつ高収益な経営を継続してきた成果が財務に表れています。当期純利益は156百万円と、総資産1,394百万円の規模に対して非常に優れた収益力を発揮しており、ROAは約11.2%に達しています。これは、同社の手掛ける航空宇宙・防衛関連機器の製造が、高い付加価値(利益率)を伴う事業であることを如実に示しています。固定資産465百万円に対して流動資産が928百万円と手元資金が潤沢であり、急激な需要増加に伴う運転資金の増加や、老朽化した設備の更新にも十分に対応できる余力を有していると推測されます。
✔安全性分析
同社の財務の安全性は、あらゆる指標において極めて堅牢な水準に保たれていると評価できます。自己資本比率は約74.6%と、製造業における理想的な安全基準を大きくクリアしており、外部環境の変動に対する強い耐性を持っています。また、負債比率は約0.3倍と純資産の3分の1以下に抑えられており、過度な借入金に依存しない健全な資金繰りが行われています。さらに、流動負債326百万円に対して流動資産が928百万円確保されているため、流動比率は約285%に達しており、短期的な支払い能力に全く懸念はありません。高いROA(約11.2%)によって生み出される潤沢なキャッシュフローが、この鉄壁の財務基盤をさらに分厚いものにしており、事業継続において最大の強みとして機能しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ROA約11.2%、自己資本比率約74.6%を誇る、極めて高収益かつ盤石な財務基盤です。この手厚い資金力は、最新の検査設備への投資や人材育成を自己資金で機動的に実行できる大きなアドバンテージとなります。また、JIS Q 9100(航空宇宙防衛品質)認証に裏打ちされた、過酷な環境に耐えうる精密機器の製造と厳格な品質保証体制は、防衛省や大手航空機メーカーからの揺るぎない信頼を獲得しています。さらに、設計から表面実装、組立、各種環境試験に至るまでを一貫して社内で完結できる体制により、「多品種少量生産」というニッチな顧客ニーズに迅速かつ柔軟に対応できることが、競合他社に対する決定的な競争優位性を生み出しています。
✔弱み (Weaknesses)
一方で、売上や利益の大半が航空・防衛という特殊で限られた市場に依存しているため、国の政策転換や親会社の受注動向によって業績が左右されやすいという構造的な弱みを抱えています。また、JIS Q 9100水準の極めて高い品質を維持するためには、機械では代替できない熟練技術者の「匠の技」に依存する工程も多く、技術伝承と人材育成にかかる時間とコストの負担が重い点も課題です。さらに、航空・防衛用途の特殊な電子部品の調達において、特定の海外サプライヤーへの依存度が高い場合、近年の半導体不足に見られるような調達リードタイムの長期化が、生産計画の遅延を招く潜在的なリスクとして推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、我が国の防衛力整備計画(約43兆円規模)の実行に伴う、国内防衛装備品の製造基盤強化と受注拡大という明確かつ巨大な追い風です。防衛産業における国内回帰の動きは、同社の事業拡大に直結する絶好のチャンスとなります。また、パンデミックを乗り越えた世界的な民間航空機需要の回復は、長期的な搭載機器ニーズの増大を約束しています。さらに、IoTや自動化技術の発展により、工作機械や産業用ロボット、医療機器といった民間産業分野でも、航空機レベルの「壊れない」高品質な基板実装ニーズが高まっており、同社の精密製造技術を横展開できる新たな顧客開拓の余地が大きく広がっています。
✔脅威 (Threats)
もっとも警戒すべき脅威は、国内製造業全体に重くのしかかっている慢性的な人手不足と高齢化による、次世代を担うエンジニアや技能者の採用難です。高度な技術を継承する人材が確保できなければ、事業の継続自体が危ぶまれる死活問題となります。また、地政学的な緊張の高まりや急速な円安の進行による、海外からの電子部品や原材料の調達コストの高騰は、同社の利益率を容赦なく圧迫する外部要因です。加えて、防衛産業をターゲットとしたサイバー攻撃の激化により、防衛省が要求する厳格な情報セキュリティ基準(NIST等)への適合が求められており、これに対応するためのITシステム投資や管理体制構築のコストが持続的に増加していく脅威が存在します。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、急拡大する防衛・航空分野の受注を確実に取り込むため、豊富な手元流動資金(928百万円)を積極的に活用し、ボトルネックとなり得る生産設備の自動化や検査工程の省力化投資を実行することが有効であると考えます。特に、実装ラインの最新化により「多品種少量生産」の効率をさらに高めることが求められます。また、地政学リスクに伴うサプライチェーンの分断を防ぐため、親会社と連携しながら特殊部品の調達網を複数化し、適正な在庫水準を維持するための在庫管理システムの高度化を図ることが、当面の納期遵守と収益確保において不可欠な施策となります。
✔中長期的戦略
3〜5年の視点では、航空・防衛分野への依存度を適正化しつつ、同社の強みである「極限環境での信頼性」を武器に、医療機器や次世代モビリティ(空飛ぶクルマ等)、宇宙産業といった高付加価値な民間市場へと事業領域を戦略的に拡大していくことが重要であると考えます。また、防衛産業における厳格な情報セキュリティ要件への適合に向けた継続的なIT投資を行うとともに、ベテラン技術者の暗黙知をデータ化し、若手へスムーズに継承するためのDX(デジタルトランスフォーメーション)やナレッジマネジメントの仕組みを構築することで、変化に強い持続可能な組織基盤を確立していくことが期待されます。
【まとめ】
今回の第47期決算から読み取れるのは、株式会社岐阜東航電が当期純利益156百万円、ROA約11.2%という製造業として際立った収益力を誇り、自己資本比率約74.6%という極めて盤石な財務基盤を構築しているという事実です。同社はJIS Q 9100認証に裏付けられた航空・防衛向けの一貫生産体制という絶対的な強みを持ち、国の防衛力整備計画や民間航空機市場の回復という巨大な事業機会の真っ只中にいます。一方で、特定市場への依存や、熟練技術者の確保、サプライチェーンの分断といった脅威への対応は継続的な経営課題であると推測します。今後は、その豊かな資金力と高収益体質を活かして生産の自動化や次世代への技術継承に積極投資し、日本の航空宇宙・防衛産業を根底で支える不可欠な精密製造企業としてさらなる成長を遂げていくものと考えています。
【企業情報】
企業名: 株式会社岐阜東航電
所在地: 岐阜県美濃加茂市蜂屋町伊瀬1023番地
代表者: 星谷 秋彦
設立: 1979年(昭和54年)
資本金: 20百万円
事業内容: 航空機用搭載機器、産業用プリント基板実装、精密機器の製造
株主: 東京航空計器株式会社
