佐賀ダイハツ販売株式会社が発表した最新の決算公告からは、当期純利益124百万円を計上し、地域に根差した安定的な収益基盤を維持している姿が浮かび上がってきます。同社が拠点を置く佐賀県は、軽自動車の普及率が全国でもトップクラスに位置づけられており、まさに同社にとって非常に恵まれた事業環境が広がっていると言えるでしょう。本記事では、この堅実な決算数値の裏側にある事業構造を詳しく紐解きながら、同社が直面している財務上の課題や今後の成長戦略について、客観的な視点から深掘りしていきましょう。
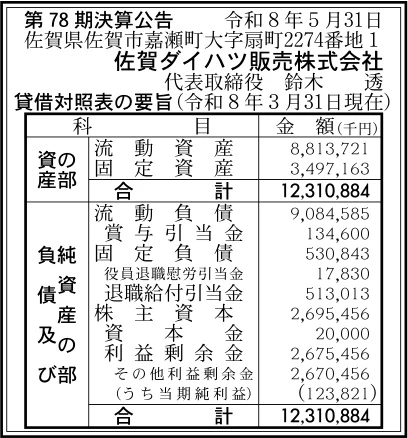
【決算ハイライト(第78期)】
| 資産合計 | 12,311百万円 (約123.1億円) |
|---|---|
| 負債合計 | 9,615百万円 (約96.2億円) |
| 純資産合計 | 2,695百万円 (約27.0億円) |
| 当期純利益 | 124百万円 (約1.2億円) |
| 自己資本比率 | 約21.9% |
【ひとこと】
佐賀ダイハツ販売株式会社の第78期決算は、当期純利益124百万円を計上し、安定した事業運営による黒字をしっかりと確保しています。資産合計12,311百万円に対して自己資本比率は約21.9%となっており、一定の財務基盤を有していることが明確に読み取れます。一方で、流動比率が約97%と100%をわずかに下回っている点は、短期的な資金繰りの観点から今後の推移を注視していく必要があるでしょう。地域に根ざした経営を続ける同社が、この強固な地盤を活かしてどのように収益を拡大していくのか、非常に興味深い決算内容だと言えます。
【企業概要】
企業名: 佐賀ダイハツ販売株式会社
設立: 1948年
事業内容: 自動車(新車、中古車)の販売メンテナンス(点検、車検、修理)、部品販売、損保代理店業務、レンタリース等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔新車および中古車の販売事業
同社の中核を担うこの事業では、ダイハツブランドの新車および高品質な認定中古車を地域の個人・法人顧客に向けて幅広く提供しています。佐賀県内に展開する9つの併売拠点を活用し、顧客一人ひとりのライフスタイルに合わせたきめ細やかな提案営業を行っていることが大きな特徴です。特に佐賀県は日常の移動手段として軽自動車が不可欠な地域であり、顔馴染みの顧客との長期的な関係性を築くことで安定した販売台数を維持しています。この事業の収益モデルは、車両本体の販売マージンに加え、購入時の各種オプション販売やローン手数料などによる複合的な収益確保を前提としています。
✔メンテナンスおよびアフターサービス事業
車両の販売後も継続的に顧客との接点を持ち続けるため、点検・車検・修理・部品販売といったアフターサービスを専門的に提供しています。武雄総合センターのBP(鈑金塗装)部門を含む充実した整備体制を整え、地域住民の安全で安心なカーライフを長期間にわたってサポートする役割を担っています。自動車ディーラーにとって、整備事業は景気の変動に左右されにくく、極めて安定した高粗利の収益源となる重要な柱です。定期的な来店を促すことで顧客ロイヤリティを高め、将来的な車両の乗り換え需要を確実に取り込むための基盤としての機能も果たしています。
✔自動車保険および各種モビリティ関連事業
車両の販売や整備に付随する形で、各種自動車保険の代理店業務やJAFの取扱い、レンタリース、さらにはカーシェアリング事業なども展開しています。顧客が車を所有・利用する上で必要となるあらゆるサービスをワンストップで提供することにより、他社との差別化を図り、顧客の囲い込みを強化していることが分かります。近年では所有から利用へと自動車の価値観が多様化しており、カーシェアやレンタリースといった新しいモビリティ需要にいち早く対応している点は高く評価できます。これらの関連事業は、少額ながらも継続的な手数料収入をもたらし、事業全体の収益の底上げに大きく貢献していると考えられます。
【財務状況等から見る経営環境】
✔外部環境
自動車業界を取り巻く外部環境に目を向けると、Motor Fanの調べによれば2026年8月の軽自動車販売台数ランキングにおいて、ダイハツの「タント」や「ムーヴ」が上位にランクインしており、ブランドの強さは健在です。しかし、軽自動車市場全体の月次販売台数は前年や前月と比較して減少傾向にあり、限られたパイを巡るメーカー間の競争は一段と激しさを増しています。さらに、原材料価格の高騰に伴う車両価格の上昇や、人件費の増加といったマクロ経済のマイナス要因が、自動車ディーラーの経営に重くのしかかっている状況です。これに加えて、新しいEVブランドの台頭など、市場の構造そのものを変えうる大きな変化の波が押し寄せており、柔軟な対応が求められています。
✔内部環境
同社の内部環境を決算数値から読み解くと、資産合計12,311百万円のうち、流動資産が8,814百万円、固定資産が3,497百万円という構成比になっています。この資産構成からは、多数の新車・中古車在庫や売掛金といった流動資産を豊富に抱えながら、県内に広がる店舗網という固定資産をバランス良く保有している事業の特性が見て取れます。また、利益剰余金が2,675百万円まで積み上がっており、過去長年にわたって着実に利益を蓄積してきた堅実な経営の歴史が伺い知れます。このような手堅い事業構成と収益構造は、不確実性の高い現代の経営環境において、同社の事業継続を支える大きな武器となっていると言えるでしょう。
✔安全性分析
財務の安全性を評価すると、自己資本比率は約21.9%となっており、標準的な自動車ディーラーとしては一定の健全性を保っていると評価できます。一方で、総資産利益率(ROA)は約1.0%に留まっており、保有する莫大な資産規模に対して、利益を生み出す効率性にはまだ向上の余地が残されていると考えられます。また、最も懸念されるのが約97%という流動比率であり、短期的な負債が流動資産をわずかに上回っているため、資金繰りの管理には細心の注意が必要です。さらに、負債比率も約3.6倍とやや高めの水準にあり、今後は有利子負債の削減と手元流動性の向上を両立させることが、財務体質強化のための重要課題となるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、軽自動車の普及率が全国でもトップクラスである佐賀県において、長年にわたり築き上げてきた強固な地域密着型のネットワークです。県内に分散する9つの販売拠点と専門の整備センターを通じて、販売からアフターフォローまでを一貫して提供できる体制は、競合他社にとって高い参入障壁となっています。また、顔馴染みの顧客を中心としたアットホームな接客スタイルが、地域住民からの深い信頼とリピート需要を持続的に生み出しています。このように、地域特性に合致したビジネスモデルと、それを支えるスタッフの質の高いサービス提供能力が、同社の安定した収益基盤を形成する原動力となっているのです。
✔弱み (Weaknesses)
一方で、財務諸表から読み取れる明確な弱みとして、流動比率が100%を割り込んでいる短期的な支払い能力への懸念が挙げられます。自動車ディーラー特有の多額の在庫負担や設備投資による借入金の存在が、資金繰りを圧迫する要因となっている可能性が高く、金利上昇局面においては大きな財務リスクとなり得ます。また、県内全域に広がる実店舗ネットワークは強みである反面、老朽化への対応や維持管理に伴う固定費の負担が重くのしかかっているはずです。巨大な総資産に対する当期純利益の割合(ROA約1.0%)の低さも、事業全体の資産効率を引き上げる必要性を強く示唆しており、抜本的な収益構造の改革が求められる領域です。
✔機会 (Opportunities)
市場環境における同社にとっての大きな機会は、高齢化の進展や地方における公共交通機関の縮小に伴い、生活の足としての軽自動車需要が今後も底堅く推移するという事実です。さらに、人気車種である「タント」などが市場で高い評価を獲得し続けていることは、新車販売を後押しする強力な追い風となります。加えて、消費者の自動車に対する価値観が所有から利用へとシフトする中で、同社がすでに取り組んでいるカーシェアリングやレンタリース事業は、大きな成長余地を秘めています。これらの新しいモビリティサービスを足掛かりに、これまでアプローチできていなかった若年層などの新規顧客層を開拓するチャンスが大きく広がっています。
✔脅威 (Threats)
同社の事業を脅かす最も深刻な要因は、人口減少に伴う市場全体の縮小と、それに伴う自動車販売競争の激化です。特に競合であるホンダの「N-BOX」などが圧倒的な強さを誇る中で、ダイハツブランドのシェアをいかに防衛し、拡大していくかは容易な課題ではありません。また、世界的な脱炭素への動きに伴うEVシフトの波は、軽自動車市場にも確実に押し寄せており、BYDなどの新しいプレイヤーの参入は既存の勢力図を塗り替えるリスクを孕んでいます。さらに、メカニックの人手不足や部品価格の高騰など、サービス提供体制を維持するためのコスト上昇圧力が、利益率を大きく低下させる要因となる懸念も拭いきれません。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略として最も優先すべきは、財務基盤の安定化に向けた手元資金の厚みを増す取り組みであると考えます。具体的には、約97%に留まる流動比率を改善するため、データ分析を活用した精緻な需要予測を行い、新車および中古車の在庫回転率を劇的に引き上げる施策が求められます。同時に、販売台数の伸び悩みを補完するため、景気変動に強く粗利率の高い車検・点検等のアフターサービス部門への注力が不可欠です。既存顧客へのアプローチを強化し、メンテナンスパックの加入率を向上させることで、外部環境に左右されない安定したキャッシュフローを生み出す基盤を早急に固めることが有効な戦略となります。
✔中長期的戦略
3〜5年を見据えた中長期的な視点では、単なる自動車販売会社から「地域密着型の総合モビリティカンパニー」への脱皮を図ることが重要な戦略目標となります。具体的には、迫り来るEVの本格普及期に向けて、充電インフラの整備やEV特有のメンテナンス技術の習得など、次世代車両に対応できるサービス網の再構築を急ぐ必要があります。さらに、高齢者向けの安全運転サポート車の販売強化や、地域の移動課題を解決するためのカーシェアリング事業の大規模な展開など、地域社会のニーズに直結した新たな収益の柱を育成することが求められます。これらを推進することで、変化の激しい業界内での競争優位性を長期的に確保できるはずです。
【まとめ】
今回の第78期決算において、当期純利益124百万円を計上し、自己資本比率約21.9%を維持している事実は、同社が手堅い事業運営を行っていることを明確に示しています。最大の強みは、軽自動車需要が極めて高い佐賀県において、長年にわたり築き上げてきた強固な顧客基盤と充実したサービス体制という恵まれた事業環境にあると言えます。一方で、流動比率の改善という財務上の喫緊の課題を抱えており、在庫管理の徹底による手元流動性の確保が急務となっています。これらを乗り越え、カーシェア等の新たなモビリティサービスを積極的に展開していくことで、同社は次世代に向けて持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 佐賀ダイハツ販売株式会社
所在地: 〒840-8555 佐賀県佐賀市嘉瀬町大字扇町2274-1
代表者: 鈴木 透
設立: 1948年10月
資本金: 2,000万円
事業内容: 自動車(新車、中古車)の販売メンテナンス(点検、車検、修理)、部品販売、損保(自動車保険)各種保険代理店、レンタリース、JAF取扱い、カーシェア
