令和8年3月期におけるエリエールペーパー株式会社の決算は、大規模な最終利益を計上し、日本の家庭紙市場を力強く牽引する圧倒的な存在感を示す結果となりました。日々の暮らしに欠かせないティシューやトイレットペーパーなどの衛生用紙は、消費者の清潔志向や環境意識の高まりを受けて市場が着実に拡大しています。本記事では、大王製紙グループの中核として「エリエール」ブランドの根幹を担う同社の事業構造を紐解きながら、巨大な資産を活かした今後の戦略的展望について深掘りしていきましょう。
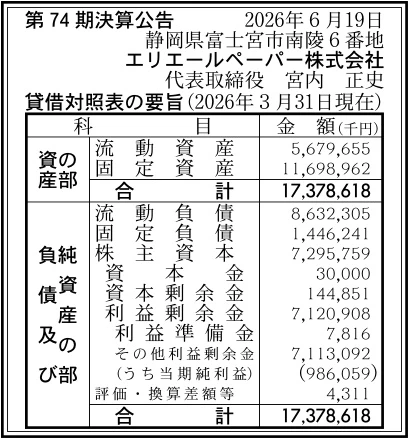
【決算ハイライト(第74期)】
| 資産合計 | 17,379百万円 (約173.8億円) |
|---|---|
| 負債合計 | 10,079百万円 (約100.8億円) |
| 純資産合計 | 7,300百万円 (約73.0億円) |
| 当期純利益 | 986百万円 (約9.9億円) |
| 自己資本比率 | 約42.0% |
【ひとこと】
今回の第74期決算において最も目を引くのは、当期純利益986百万円という大規模な利益を叩き出している点です。自己資本比率は約42.0%と健全な水準を確保しており、利益剰余金7,121百万円という膨大な内部留保が長年の安定した事業基盤を物語っています。一方で、流動比率が約66%と100%を下回っている点から、大王製紙グループ内の資金繰りや機動的な負債活用が推測されます。家庭紙トップブランド「エリエール」の約40%を生産する中核企業として、今後どのような生産性向上やサステナビリティ投資を進めていくのか、その動向に強い関心が寄せられます。
【企業概要】
企業名: エリエールペーパー株式会社
設立: 1939年5月
事業内容: 家庭用・業務用紙製品(ティシュー・トイレットペーパー等)の原紙・製品の開発・設計・製造
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔家庭用・業務用紙製品の製造事業
大王製紙グループの家庭紙部門における主力工場として、ティシューやトイレットペーパー、キッチンペーパーなどの製造を担っています。国内で流通するエリエール紙製品の約40%を同社が生産しており、生活に欠かせない日用品の安定供給という極めて重要な使命を負っています。対象顧客はグループの強固な販売網を通じた全国の一般消費者や業務用の法人顧客であり、消費者に「やさしい未来」を届けることを価値の源泉としています。収益の上げ方は、巨大なスケールメリットを生かした大量生産と、大王製紙本体との強固なサプライチェーンを通じた製造受託および製品供給が中心となっています。
✔原料調成から加工・出荷までの一貫生産体制
同社の事業を根底で支えているのは、パルプの溶解から最終的な製品化までを自社工場内で完結できる高度な一貫生産体制です。クレセントフォーマー式ヤンキー抄紙機などの大型設備を駆使し、原料の調成から抄紙、そして最終製品サイズへのカットや箱詰めといった加工工程までを効率的かつ連続的に行っています。こうしたダイナミックな設備産業でありながら、紙の肌触りや品質を目視および最新の検査機器で厳格に管理するきめ細やかさが提供価値を高めています。自社内に自家発電設備も有しており、エネルギーコストの最適化を図りながら安定した工場稼働を実現している点も特筆すべき特徴です。
✔環境負荷低減と地域社会への貢献
モノづくりにおいて、安全第一の生産設備と環境負荷の低減を両立させることも同社の重要な事業活動の一つとして位置づけられています。製造過程で発生する廃棄物の焼却炉や独自のユーティリティー設備を完備し、エネルギーの効率的な利用や資源の循環サイクルを工場内で完結させています。また、静岡県の南陵工場をはじめ、埼玉県や北海道など全国に生産拠点を展開し、それぞれの地域社会における雇用の創出と経済への貢献をしっかりと果たしています。これらの誠実な取り組みは、エリエールというブランドに対する生活者の信頼を底上げし、結果として企業全体の持続的な収益基盤を強固なものにしています。
【財務状況等から見る経営環境】
✔外部環境
家庭紙業界を取り巻く外部環境は、人々の衛生意識の高まりやライフスタイルの変化を受け、底堅い需要が継続しています。Global Market Insightsの調査レポートによれば、世界の家庭用紙市場は2025年に580億米ドル規模に達し、その後も2035年に向けて年平均成長率(CAGR)4.9%で拡大し、937億米ドルに達すると予測されています。このようにマクロ的には明確な追い風が吹く一方で、原材料である輸入パルプの価格変動や、世界的インフレ・円安を背景としたエネルギーコスト(電気・燃料代)の高止まりが、製紙業界全体の利益を圧迫する最大の懸念材料となっています。さらに、環境に配慮したサステナブルな製品へのシフトが急加速しており、製造プロセスにおける環境対応力の有無が企業の競争力を左右する局面を迎えています。
✔内部環境
決算数値から読み取れる内部環境としては、利益剰余金が7,121百万円まで積み上がっており、長い歴史の中で堅実に利益を蓄積してきた極めて安定的な組織体質が窺えます。総資産17,379百万円のうち、固定資産が11,699百万円と大半を占めていることから、巨大な抄紙機や加工設備を有する典型的な装置産業としての重厚な事業構造が財務に色濃く表れています。当期純利益は986百万円と、巨大な資産を活用して10億円近い最終利益をしっかりと稼ぎ出しており、総資産利益率(ROA)は約5.7%と製造業として優れた水準を達成しています。大王製紙グループの主要拠点としての強みが、安定した高収益を支える原動力となっています。
✔安全性分析
同社の財務の安全性については、自己資本比率が約42.0%となっており、大規模な設備投資を伴う製紙業としては十分かつ健全な水準を維持しています。一方で、負債のバランスを見ると、流動負債8,632百万円に対して流動資産が5,680百万円にとどまっており、流動比率が約66%と100%を割り込んでいる点に特徴があります。独立した企業であれば短期的な資金繰りへの警戒が必要な数値ですが、同社は大王製紙の主要子会社であるため、グループ内でのキャッシュマネジメント(資金の融通)や、買掛金を中心とした意図的な負債の活用が行われていると推測されます。また、負債比率も約1.4倍とコントロール可能な範囲にあり、赤字耐久力を論じるまでもなく、その巨大な利益創出力が最大の安全網として機能しています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、当期純利益986百万円、利益剰余金7,121百万円に裏付けられた、圧倒的な収益力と過去の強固な利益蓄積です。また、大王製紙グループにおける家庭紙の主要生産拠点として、国内のエリエール製品の約40%を生産するという巨大なスケールメリットを享受しており、これが製造原価の低減に大きく寄与しています。さらに、パルプ原料の調成から抄紙、高度な加工、出荷に至るまでを一貫して行う卓越した製造技術と、自家発電設備を含む効率的なユーティリティーインフラを有していることは、他社が容易には追随できない極めて高い参入障壁を築いています。
✔弱み (Weaknesses)
一方で、流動負債が流動資産を大幅に上回る構造(流動比率約66%)となっており、グループの支援を前提とした財務運用であるとはいえ、単体として見た場合の短期的な資金流動性にはやや偏りがある点が弱みとして挙げられます。また、固定資産が11,699百万円と巨大であり、装置産業特有の巨額な減価償却費や、設備の定期修繕に伴う固定費負担が常に重くのしかかる構造的な課題を抱えています。さらに、自社でコントロールすることが難しいパルプ等の原材料市況や、ボイラー等を稼働させるためのエネルギーコスト(燃料代)の変動に対して、利益水準が直接的に影響を受けやすいという脆弱性も存在しています。
✔機会 (Opportunities)
外部環境における最大の機会は、Global Market Insightsの調査が示す、世界の家庭用紙市場(2025年推計580億米ドル)の堅調な拡大と、新興国を含めた衛生意識の劇的な高まりです。また、国内市場においては、消費者の環境意識の高まりに対応するFSC認証パルプを使用した製品や、プラスチックを削減したパッケージ素材への需要が急増しており、同社の持つ環境対応技術を活かしたシェア拡大のチャンスが広がっています。さらに、少子高齢化の進展に伴い、大人用おむつなどのヘルスケア関連用品や、保湿成分を配合した高付加価値ティシューなど、新たな高単価製品へのシフトが進んでいることも、収益性を引き上げる強力な追い風となります。
✔脅威 (Threats)
もっとも警戒すべき脅威は、地政学的リスクや急激な円安の進行に伴う、輸入パルプや原燃料の調達コストの高止まりです。これらは製品価格への転嫁が遅れた場合、同社の利益を容赦なく削り取る最大の要因となります。また、小売大手各社が展開するプライベートブランド(PB)商品の台頭や、競合他社との激しい価格競争は、ナショナルブランドであるエリエールの利益率に強い低下圧力をかけ続ける脅威となります。加えて、国内の製造業全体が直面している慢性的な人手不足に伴い、地方に展開する工場におけるオペレーターや技術者の採用難と労務費の高騰が、将来の生産体制を維持する上での構造的なリスクとして懸念されます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、歴史的なコスト高騰を吸収するための適時かつ適切な価格改定をグループと連動して実行するとともに、利益率の高いプレミアムティシューや保湿系製品への生産シフトを強化することが有効であると考えます。具体的には、市場の細分化されたニーズに応える高付加価値品のラインナップを拡充し、価格競争からの脱却を図ることが求められます。また、巨大な設備投資の効率的な運用を徹底し、製造ラインへのセンサーやAIを用いた省人化・自動化技術の導入を前倒しで進めることで、製造原価の確実な圧縮と現場の人手不足への対応を同時に実現することが当面の重要課題となります。
✔中長期的戦略
3〜5年の視点では、単なる生産拠点にとどまらず、大王製紙グループのESG経営を牽引する次世代型のサステナブル工場へと進化することが重要であると考えます。具体的には、環境負荷をさらに低減する省エネルギー設備の積極的な導入や、再生可能エネルギーの活用比率を引き上げ、製造時のCO2排出量を大幅に削減することが有効です。また、エリエールブランドのグローバル展開を裏から支えるため、サプライチェーン全体のデジタル化(DX)を推進し、需要予測に基づく精緻な生産計画と在庫の最適化を実現することで、どのような外部環境の変化にも揺るがない強靭で持続可能な経営体制を構築していくことが期待されます。
【まとめ】
今回の第74期決算から読み取れるのは、エリエールペーパー株式会社が当期純利益986百万円という圧倒的な収益力を見せつけ、自己資本比率約42.0%という健全な基盤を維持しているという事実です。同社は大王製紙グループにおける家庭紙生産の中核という揺るぎない強みを持ち、環境配慮型製品や高付加価値ティシュー市場の拡大という絶好の機会の真っ只中にいます。一方で、流動負債の多さや巨大な固定資産によるコスト負担、そして原材料やエネルギー価格の高騰といった脅威への対応は常に求められると推測します。今後は、その強大な利益創出力を活かして省人化やサステナビリティ投資をさらに加速させ、日本の生活インフラを支え続けるリーディングカンパニーとして、新たな価値を創造し続けるものと考えています。
【企業情報】
企業名: エリエールペーパー株式会社
所在地: 静岡県富士宮市南陵6番地
代表者: 宮内 正史
設立: 1939年5月
資本金: 30百万円
事業内容: 家庭用・業務用紙製品の原紙・製品の開発・設計・製造
株主: 大王製紙株式会社
