株式会社メディロジネットの第2期決算は、当期純利益9百万円を計上した一方で、依然として債務超過の状態にあるという結果が示されました。調剤薬局や医療機関を取り巻く環境が激変する中、同社は医薬品サプライチェーンの全体最適を目指し、新たな医療インフラの構築に挑んでいます。本記事では、この対照的な決算数値から見えてくる同社の経営上の課題と、今後の事業成長に向けた戦略的な展望を深く考察していきます。
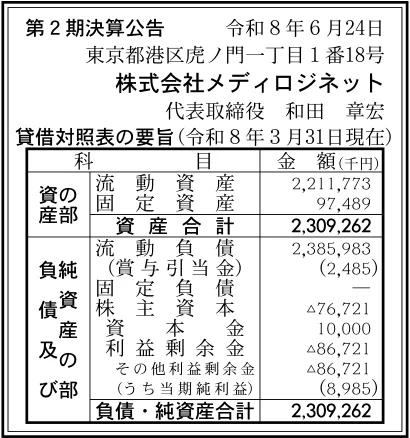
【決算ハイライト(第2期)】
| 資産合計 | 2,309百万円 (約23.1億円) |
|---|---|
| 負債合計 | 2,386百万円 (約23.9億円) |
| 純資産合計 | ▲77百万円 (約▲0.8億円) |
| 当期純利益 | 9百万円 (約0.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第2期決算において当期純利益9百万円を計上し、単年度での黒字化を達成したことは特筆すべき成果です。しかし、依然として純資産は▲77百万円であり、債務超過という財務の脆弱性が課題として残っています。調剤薬局大手であるメディカルシステムネットワークグループの一員として、医薬品物流の全体最適化という重要な役割を担っていることが背景にあります。業界全体が物流の2024年問題に直面する中で、同社がどのような戦略で収益基盤を強化し、財務の健全化を図っていくのかを詳細に読み解いていきます。
【企業概要】
企業名: 株式会社メディロジネット
設立: 2024年
事業内容: 医薬品卸売業および医薬品の物流・情報提供を組み合わせた流通ビジネスモデルの構築
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔医薬品卸売・物流の全体最適化事業
同社は、製薬メーカーから医療機関や調剤薬局へと至る医薬品サプライチェーンの全体最適を目指した物流サービスを展開しています。日本版GDP(Good Distribution Practice)と呼ばれる厳格な品質管理基準に対応し、安心・安全かつ効率的な医薬品の安定供給体制を構築しているのが特徴です。具体的には、適切な温度管理を伴う輸送ネットワークを活用し、荷主である製薬企業や卸売企業の物流業務を代行・支援するアプローチをとっています。メディカルシステムネットワークグループの薬局網という安定した需要基盤を足掛かりにしつつ、荷役・保管・輸配送の手数料を収益の柱とするビジネスモデルを形成していると考えられます。
✔医療DXを活用した情報提供・流通基盤サービス
単なるモノの運搬にとどまらず、医薬品の売買取引と物流、情報提供を一体化させたBtoBプラットフォームの提供も重要な事業の柱です。同社は確実なトレーサビリティを担保するシステムを構築し、受注情報の処理から迅速な情報提供に至るまで、医療DXを推進する付加価値の高いサービスを実現しています。これにより、顧客である薬局や医療機関は在庫管理の適正化や発注業務の効率化という直接的なメリットを享受できます。このようなシステムの導入は、顧客との継続的かつ強固な関係性を構築するためのフックとなり、中長期的な安定収益を生み出す源泉としての役割を果たしていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
医薬品物流の領域においては、いわゆる「物流の2024年問題」に起因するドライバー不足や輸送コストの高騰が、業界全体の喫緊の課題となっています。矢野経済研究所が2024年2月に発表した調査によると、2022年度の医薬品・医療器材のメーカー物流アウトソーシング市場規模は、前年度比6.8%増の1,250億円に達し、今後も堅調な成長が予測されています。このことは、自社物流の維持が困難になった製薬メーカーや薬局が、専門業者への外部委託を加速させているという明確なトレンドを示しています。このようなマクロ的な構造変化は、物流業務の最適化を標榜する同社にとって、受託件数を飛躍的に伸ばす非常に大きなビジネスチャンスの到来を意味しています。
✔内部環境
同社は2024年に設立された若い企業でありながら、大手調剤薬局チェーンを擁するメディカルシステムネットワークの100%子会社という強固な後ろ盾を持っています。この資本関係は、グループ内における安定した物流受託案件を確保できるという点で、事業立ち上げ期における極めて大きなアドバンテージとなります。しかし、決算数値に表れている通り、資産規模が約23.1億円に達する一方で、純資産はマイナスという偏ったバランスシート構成になっています。これは、物流拠点やシステムの構築に伴う初期投資が先行し、その資金を負債で賄っているという立ち上げ期特有の内部環境を示しており、事業規模の拡大と利益創出のスピード感がより一層求められる局面です。
✔安全性分析
第2期の決算数値を安全性という観点から分析すると、同社の財務基盤には慎重な対応を要する複数のリスクが存在しています。まず、自己資本比率がマイナスとなる債務超過の状態であり、外部環境の急激な悪化に対する財務的なクッションが欠如していると言わざるを得ません。加えて、短期的な支払い能力を示す流動比率も約93%と100%を割り込んでおり、流動負債が流動資産を上回る状態にあるため、資金繰りには一定のタイトさが見受けられます。一方で、総資産利益率(ROA)は約0.4%とわずかながらプラスを確保しており、保有資産が利益を生み出し始めた兆しは確認できます。これらの指標から、同社にとって当面の資金流出をコントロールし、親会社の支援も交えた資本増強を行うことが最優先の経営課題であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、メディカルシステムネットワークグループという強力な事業基盤を背景に持つことです。これにより、グループ内の多数の調剤薬局に対して安定的にサービスを提供でき、事業基盤の早期安定化を図ることが可能となります。また、単なる配送業務にとどまらず、受注体制からトレーサビリティまでを一貫してカバーする医療DXを活用したシステム基盤を有している点も特筆すべき優位性です。さらに、医薬品の取り扱いに不可欠な日本版GDPガイドラインに適合する高度な品質管理体制を敷いていることは、荷主からの高い信頼を獲得するための強力な武器として機能すると考えます。
✔弱み (Weaknesses)
一方で、同社の最も顕著な弱みとして挙げられるのが、純資産が▲77百万円と債務超過に陥っている財務基盤の脆弱性です。この状況では、急な追加投資やシステム開発の資金調達において、外部の金融機関からの借入コストが増大するリスクをはらんでいます。また、流動比率が約93%と低水準にあるため、運転資金の確保に常に気を配る必要があり、機敏な経営判断を鈍らせる要因となり得ます。さらに、設立から間もない企業であるため、巨大な資本力と歴史を持つ既存の大手医薬品卸売企業と比較して、グループ外の新規顧客を開拓するための実績やブランド力が発展途上であることも課題の一つです。
✔機会 (Opportunities)
同社を取り巻く外部環境においては、矢野経済研究所のデータが示す通り、1,250億円規模へと拡大を続ける医薬品物流のアウトソーシング市場が非常に大きな成長機会をもたらしています。特に「物流の2024年問題」を契機として、製薬メーカーや卸売業者、そして医療機関の間で、共同配送や物流ネットワークの再構築を模索する動きがかつてないほど活発化しています。さらに、国が強力に推進する医療DXの波は、高度な情報処理と物流を統合したサービスの需要を後押ししています。こうした業界全体の構造的な変革期において、新たなプラットフォームを提供する同社は、これまでの商習慣を打破し、一気に市場シェアを獲得できるポテンシャルを秘めています。
✔脅威 (Threats)
事業環境における最大の脅威は、医薬品卸売市場における大手企業による寡占化と激しい競争環境です。メディパルホールディングスやスズケンといった巨大企業が圧倒的な規模の経済を働かせており、これらの競合に対抗して新規顧客を獲得することは容易ではありません。また、マクロ経済の動向として、燃料費の高止まりやトラックドライバーの人件費上昇が持続しており、これが物流コストを押し上げ、同社の利益率を構造的に圧迫するリスクが存在します。さらに、定期的な薬価改定や診療報酬改定など、国の医療制度の変更が顧客である薬局の経営体力を削ぎ、同社への値下げ圧力として波及する懸念も無視できない要因です。
【今後の戦略として想像すること】
✔短期的戦略
同社が今後1〜2年の短期的な戦略として最優先で取り組むべきは、当面の資金繰りの安定化と、債務超過の早期解消に向けた財務基盤の健全化です。具体的には、親会社であるメディカルシステムネットワークからの増資や劣後ローンの提供など、確実な資金調達スキームを実行することが有効であると考えます。並行して、グループ内の調剤薬局向け物流ルートの徹底的な見直しを行い、配送頻度の適正化やトラックの積載率向上を通じて、足元の物流コストを急ピッチで削減することが求められます。これらの施策により、まずはキャッシュフローを改善し、安定して利益を創出できる堅牢なコスト構造を作り上げることが事業継続の絶対条件となるでしょう。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、グループ内取引への依存から脱却し、外部の医療機関や他の中小薬局に対する物流受託を本格的に拡大していく方向性が考えられます。そのためには、同社が強みとするトレーサビリティシステムや受発注のDXソリューションをパッケージ化し、単なる物流代行ではなく、顧客の経営課題を解決するコンサルティング型のサービスへと付加価値を高めることが有効です。また、競合他社との無用な価格競争を避けるため、特定の地域に特化した高密度な共同配送網の構築や、特殊な温度帯管理を要するバイオ医薬品への対応力を強化することも重要です。こうした独自のポジションを築くことで、地域医療を支える不可欠なインフラとしての地位を確立できると推測します。
【まとめ】
今回の決算数値から、株式会社メディロジネットは黒字化を達成したものの、依然として債務超過という厳しい財務状況にあることが分かります。一方で、物流の2024年問題や医薬品物流のアウトソーシング需要の拡大は、同社が提供するサプライチェーン最適化サービスにとって追い風となる市場環境です。そのため、今後は急務である財務基盤の強化を進めつつ、メディカルシステムネットワークグループの経営資源を最大限に活用して事業規模を拡大していくことが求められます。今後は、高度な情報管理と安定供給を両立する医療DXを推進し、業界内での競争優位性を確立することが重要になると考えています。
【企業情報】
企業名: 株式会社メディロジネット
所在地: 東京都港区虎ノ門1丁目1番18号 ヒューリック虎ノ門ビル8階
代表者: 代表取締役社長 和田 章宏
設立: 2024年4月1日
資本金: 10百万円
事業内容: 医薬品卸売業および医薬品物流事業
株主: 株式会社メディカルシステムネットワーク
