株式会社ファーマシフトの第6期決算は、当期純損失14百万円となり債務超過の状態にあることが明らかになりました。調剤薬局のDX化が急務とされる現在の医療業界において、「つながる薬局」を展開する同社は非常に重要な役割を担うと期待されています。本記事では、この厳しい財務数値から見えてくる経営上の課題と、拡大する医療DX市場における同社の今後の成長の可能性について深く考察していきます。
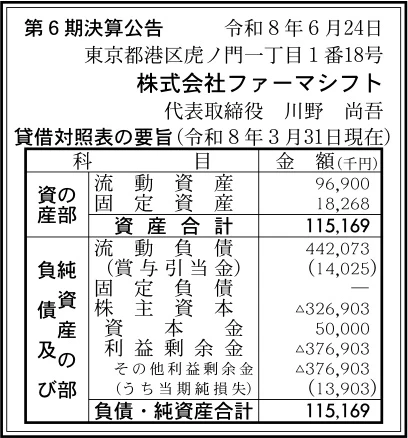
【決算ハイライト(第6期)】
| 資産合計 | 115百万円 (約1.2億円) |
|---|---|
| 負債合計 | 442百万円 (約4.4億円) |
| 純資産合計 | ▲327百万円 (約△3.3億円) |
| 当期純損失 | 14百万円 (約0.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第6期決算において当期純損失14百万円を計上し、純資産がマイナスとなる債務超過の状態にあることが最も注目すべきポイントです。一方で、事業の要である「つながる薬局」などのシステム開発や先行投資が継続していることが、この財務数値に如実に表れていると推測されます。医療DX市場全体が拡大の途上にある中で、同社がいかに早期にマネタイズの軌道に乗せ、強固な収益基盤を確立できるかが今後の大きな焦点となるでしょう。この状況下で、同社がどのような事業展開と財務改善の道筋を描いているのか、詳細な分析を通じて読み解いていきたいと考えます。
【企業概要】
企業名: 株式会社ファーマシフト
設立: 2020年10月
事業内容: かかりつけ薬局化支援事業および「つながる薬局」の開発・運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔「つながる薬局」プラットフォームの提供
同社は、日常的に広く普及している通信アプリ「LINE」を活用したサービスである「つながる薬局」のシステム開発と運営を事業の中核に据えています。このサービスは、患者が自身のスマートフォンから薬局に対して事前に処方箋画像を送信できる機能や、オンラインでの服薬指導を受けることができる環境を提供しています。また、各種キャッシュレス決済機能も統合されており、患者の薬局滞在時間を短縮し、感染症対策や利便性の向上という明確な価値を創出しています。このようなワンストップのシステムをクラウドベースで提供することで、継続的なサブスクリプション収益やトランザクションに応じた手数料を得る収益モデルを構築していると推測されます。
✔薬局・患者間のコミュニケーション最適化支援
システムの提供にとどまらず、薬局が患者との継続的な関係性を構築するための「かかりつけ薬局化」を支援する事業を展開しています。具体的には、電子お薬手帳の機能や、患者が薬剤師に対してLINE経由で気軽に服薬相談ができるチャット機能を通じて、薬局側が患者の服薬状況をきめ細かくフォローアップできる体制を整えています。これにより、調剤薬局にとっては再来局の促進や業務効率の飛躍的な向上という大きなメリットがあり、それが同社サービスの導入に向けた強い動機付けとなっています。導入店舗への運用サポートやコンサルティング的なアプローチを組み合わせることで、顧客の解約を防ぎ、長期的な利用を促す事業構造となっていると考えます。
【財務状況等から見る経営環境】
✔外部環境
調剤薬局業界の店舗数は約6万件に達しており、高齢化の進展に伴い処方箋の受付枚数も増加傾向にあります。加えて、国が強力に推進する医療DXの波を受け、マイナポータルとの連携や電子お薬手帳の普及が急速に進展している状況です。富士キメラ総研の調査によれば、医療・ヘルスケア・製薬DX関連の国内市場は2035年に1兆3,511億円規模にまで拡大すると見込まれています。このようなマクロ的な追い風は、薬局のデジタル化を推進する同社にとって、非常に魅力的な事業環境が広がっていることを意味しています。今後の規制緩和や制度改定の動向が、同社のサービス普及にさらなる弾みをつける可能性が高いと言えるでしょう。
✔内部環境
同社は「LINE」という圧倒的な普及率を誇るアプリを基盤に、患者と薬局の双方向コミュニケーションを実現する独自の事業構造を構築しています。しかし、第6期決算における当期純損失14百万円という数値は、システム開発やマーケティングへの投資が先行している実態を表しています。SaaS型ビジネスモデルの特徴として、初期の顧客獲得コストが高くつく一方で、継続利用によるストック収益が積み上がるまでには一定の期間を要します。現状の財務数値はまさにその過渡期にあり、獲得した顧客基盤をいかに効率的に収益化していくかが同社の最大のテーマとなっています。高度なシステムを安定稼働させるための運用体制の維持も、内部リソースにおける重要な課題となっているはずです。
✔安全性分析
同社の第6期決算の数値を安全性という観点から分析すると、非常に注視すべき厳しい状況が浮かび上がってきます。まず、自己資本比率がマイナスとなる債務超過の状態に陥っており、長期的な財務の安定性には抜本的な対策が不可欠な状況です。さらに、流動比率についても約22%と低水準に留まっており、短期的な支払い能力という点でも資金繰りに余裕がないことが推測されます。また、総資産利益率(ROA)は約▲12.2%となっており、保有する資産に対して効率的に利益を生み出せていない事業構造が露呈しています。これらの指標から、同社は当面の運転資金を確保しつつ、早期に事業の単月黒字化を達成することが最優先の経営課題であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、月間アクティブユーザー数が極めて多い「LINE」をインターフェースとして採用している点にあります。これにより、患者は新たな専用アプリをダウンロードする手間なく、日常的に使い慣れた環境で処方箋の送信や服薬相談を行うことが可能となります。さらに、オンライン服薬指導から決済までをワンストップで完結できる優れた機能性は、他社の類似サービスと比較しても大きな優位性を持っています。薬局側にとっても、患者との継続的な接点を持つことで「かかりつけ化」を促進し、業務効率を飛躍的に向上させることができるという明確な導入メリットが存在します。こうした患者と薬局の双方に価値を提供するプロダクトの完成度の高さが、同社の事業基盤を支える強力な武器となっていると言えるでしょう。
✔弱み (Weaknesses)
一方で、同社の最も顕著な弱みとして挙げられるのが、債務超過に陥っているという極めて脆弱な財務基盤の現状です。システム開発やサービスの運用・保守には継続的な投資が不可欠ですが、自己資本が不足している状態では柔軟な資金投下が困難になります。また、流動比率が約22%と短期的な支払い能力にも懸念があるため、突発的な資金需要への対応力が乏しいという財務的リスクを抱えています。さらに、新機能の追加やセキュリティ対策など、医療分野特有の高度な要件を満たすために高止まりする固定費負担も、収益性を圧迫する要因となっています。これらの財務面・コスト面の課題を早期に解消しなければ、成長スピードが鈍化し、競争力を維持できなくなる恐れがあると考えます。
✔機会 (Opportunities)
同社を取り巻く外部環境においては、国が強力に推進している医療DXの潮流が極めて大きな成長機会をもたらしています。マイナポータルの普及や電子処方箋の運用開始など、国を挙げた医療情報のデジタル化は、同社の「つながる薬局」にとって強力な追い風となります。また、医療・ヘルスケア・製薬DX関連の国内市場は、2035年に向けて1兆3,511億円規模にまで急拡大すると予測されており、市場のポテンシャルは計り知れません。さらに、高齢化の進展により処方箋の受付枚数が増加傾向にある中、薬局の業務効率化ニーズは今後ますます高まっていくことが確実視されています。こうしたマクロトレンドを的確に捉え、自社サービスの普及へと繋げていくことで、同社は飛躍的な事業規模の拡大を実現できる可能性があります。
✔脅威 (Threats)
事業環境における最大の脅威は、有望な医療DX市場を巡る同業他社や異業種からの新規参入による競争の激化です。特に、潤沢な資金力を持つ巨大IT企業や大手の医療情報システムベンダーが本腰を入れて参入してきた場合、同社の市場シェアが脅かされる危険性があります。また、調剤報酬改定などの医療制度の変更は、顧客である薬局の経営状態に直結するため、自社サービスの解約増加を招く外部要因となり得ます。さらに、医療という極めて機微な個人情報を取り扱う事業の性質上、万が一情報漏洩などの重大なセキュリティインシデントが発生した場合の事業継続リスクも軽視できません。これらの不確実な脅威に対して、強固なセキュリティ体制の構築と、環境変化に柔軟に対応できる機敏な経営判断が常に求められる状況です。
【今後の戦略として想像すること】
✔短期的戦略
同社が今後1〜2年の短期的な戦略として優先的に取り組むべきは、何よりもまず脆弱な財務基盤の安定化を図ることです。具体的には、ベンチャーキャピタルや事業会社等からの外部資金調達を実行し、当面の運転資金と継続的なシステム開発への原資を確実に確保することが有効であると考えます。並行して、すでに「つながる薬局」を導入している既存顧客の薬局に対して、追加機能のアップセルを推進し、顧客単価の向上を図ることも重要です。導入店舗での利用率を高めるためのカスタマーサクセス活動を強化することで、解約率を低下させ、安定したストック収益を積み上げることが可能になります。これらの施策を通じて収益性を改善し、まずは単月での黒字化を早期に達成することが、企業の存続とさらなる成長への第一歩となるはずです。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、蓄積された医療データを適切に活用し、事業ポートフォリオをさらに拡張していく方向性が考えられます。患者の服薬情報や薬局の業務データを匿名化して分析し、製薬企業向けのマーケティング支援など、新たな付加価値サービスを創出することが有効であると考えます。また、電子処方箋の普及や全国医療情報プラットフォームの構築を見据え、他社の電子カルテやPHRサービスとのシステム連携を深化させることも重要です。これにより、「つながる薬局」を単なる業務支援ツールから、地域医療連携を支える不可欠なインフラへと進化させることができ、競合優位性を確固たるものにできます。こうしたエコシステムの構築を通じて、医療DX市場において圧倒的なデファクトスタンダードを獲得することが、同社の中長期的な成長ビジョンとなるでしょう。
【まとめ】
今回の決算数値から、株式会社ファーマシフトは先行投資による赤字と債務超過という厳しい財務状況にあることが明確に読み取れます。しかし、国を挙げた医療DXの推進や高齢化に伴う処方箋枚数の増加は、同社の「つながる薬局」にとって非常に大きなビジネスチャンスをもたらす外部環境です。そのため、今後は急務である収益構造の改善と資金調達による財務基盤の安定化を図りながら、市場の成長を取り込んでいくことが求められます。一方で、競合他社との競争を勝ち抜くためには、LINEを活用した圧倒的な利便性を武器に、薬局と患者の双方に不可欠なインフラとしての地位を確立することが重要です。これらの課題を克服し、医療プラットフォームとしての確固たる地位を築けるかどうかが、同社の飛躍的な成長の鍵を握ると考えています。
【企業情報】
企業名: 株式会社ファーマシフト
所在地: 東京都港区虎ノ門1丁目1番18号 ヒューリック虎ノ門ビル8階
代表者: 川野 尚吾
設立: 2020年10月
資本金: 50百万円
事業内容: かかりつけ薬局化支援事業(「つながる薬局」の開発・運営)
