北海道レコードマネジメント株式会社の第25期決算は、当期純利益20百万円を計上し、強固な財務基盤を背景とした堅実な経営状況が浮き彫りとなりました。社会全体でペーパーレス化やDX(デジタルトランスフォーメーション)が加速する中、同社が担う情報資産管理の役割は従来以上に高度化し、重要性を増しています。本記事では、この安定した決算数値の裏側にある事業構造を解き明かし、変革期を迎えるレコードマネジメント市場における同社の今後の戦略と可能性を深く考察していきます。
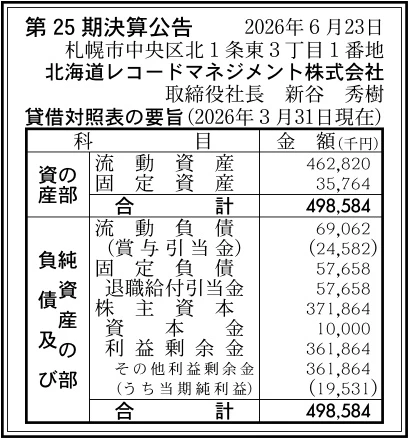
【決算ハイライト(第25期)】
| 資産合計 | 499百万円 (約5.0億円) |
|---|---|
| 負債合計 | 127百万円 (約1.3億円) |
| 純資産合計 | 372百万円 (約3.7億円) |
| 当期純利益 | 20百万円 (約0.2億円) |
| 自己資本比率 | 約75% |
【ひとこと】
第25期決算において当期純利益20百万円を計上し、自己資本比率約75%という極めて強固な財務基盤を維持していることが最大の注目ポイントです。北海道電力グループと日本レコードマネジメントグループの合弁という安定したバックボーンのもと、堅実な経営が財務数値に如実に表れています。ペーパーレス化やDX推進といったオフィス環境の変革期において、同社が今後どのような付加価値を提供し、情報資産管理のエキスパートとして成長を描いているのかを深掘りしていきます。
【企業概要】
企業名: 北海道レコードマネジメント株式会社
設立: 2001年
事業内容: 文書管理コンサルティングおよび情報資産管理アウトソーシング
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔文書管理コンサルティングおよびBPO事業
同社は、企業や官公庁が抱える膨大な情報データ(情報資産)をルールに基づいて適切に管理・運用するためのコンサルティングから実務の代行までを請け負っています。オフィスの移転やフリーアドレス化を機に生じる「紙文書の削減」という課題に対して、整理・分類のノウハウを提供し、スペースの効率化と検索時間の短縮を実現しています。さらに、機密情報を含む書類の保管やシステムへのデータ入力作業を一括でアウトソーシング(BPO)として受託する体制を構築しています。これにより、顧客企業のコア業務への集中を支援するとともに、継続的な運用管理手数料を得るという安定した収益モデルを確立していると推測されます。
✔機密文書の適正処理およびシステム導入支援事業
紙ベースの文書管理のみならず、最終的な処分に至るまでのセキュリティ対策と環境対応を両立させたサービスも提供しています。個人情報や機密情報が含まれる文書の廃棄においては、ISO認証などに準拠した厳格な運用ルールに基づき、情報漏洩のリスクを極小化するワンストップのソリューションを展開しています。また、単なる廃棄代行に留まらず、シュレッダーで裁断した紙をリサイクルするといった環境に配慮した提案も行っています。加えて、電子データを管理するためのシステム自体の提案や、初期導入時の構築支援も行っており、物理とデジタルの両面から顧客の情報資産をカバーする事業構造となっています。
【財務状況等から見る経営環境】
✔外部環境
社会全体のデジタル化の進展に伴い、企業の文書管理のあり方は劇的なパラダイムシフトを迎えています。電子帳簿保存法の改正やインボイス制度の導入など、法的な要請によって紙から電子データへの移行が急務となっており、関連するコンサルティング需要は急速に高まっています。一方で、長年蓄積された過去の紙文書をすぐに全て電子化することは難しく、外部倉庫での安全な保管や適正な廃棄といった物理的なBPOサービスのニーズも依然として底堅く推移しています。このような過渡期にある市場環境は、長年情報資産管理に携わってきた同社にとって、高度な専門知識を活かして新たな顧客層を開拓する絶好の機会であると言えます。
✔内部環境
同社は、情報資産管理のパイオニアである日本レコードマネジメントグループと、北海道電力グループの北電興業を株主とする極めて安定した内部環境を有しています。この資本構成は、公共性の高いインフラ企業やその関連企業からの安定した受注基盤をもたらしており、収益のボラティリティを抑える強力な要因となっています。決算数値において362百万円にも上る厚い利益剰余金が積み上がっている事実は、長年にわたり安定した利益を継続的に創出してきた事業の強靭さを証明しています。しかし、その安定性に甘んじることなく、変化の激しいDX領域において社内のIT人材を育成・確保していくことが、今後の内部体制における重要な課題となるはずです。
✔安全性分析
同社の第25期決算を安全性という観点から分析すると、非の打ち所がないほど盤石な財務基盤が構築されていることが確認できます。最も特筆すべきは自己資本比率が約75%という極めて高い水準にあることであり、外部環境の悪化や予期せぬ経済ショックに対しても十分な抵抗力を備えています。また、短期的な支払い能力を示す流動比率は約671%という圧倒的な数値を記録しており、資金繰りの懸念は全くないと言い切れる状況です。さらに、負債比率も約0.3倍と非常に低く抑えられており、総資産利益率(ROA)も約4.0%と保有資産を効率的に活用して安定的な利益を生み出している健全な財務状態であることが推測されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、情報資産管理の専門家集団としての長年の実績と、株主である強力な企業グループによる安定した顧客基盤です。このバックボーンにより、公共機関や大企業からの厚い信頼を獲得し、他社が容易に参入できない高い参入障壁を築いています。また、文書の発生から保管、そして最終的な機密廃棄に至るまでのライフサイクル全体をワンストップでサポートできる体制は、顧客にとって非常に利便性の高い価値提供となっています。さらに、自己資本比率約75%という強固な財務体質は、新規事業への投資やシステムのアップデートに対して柔軟かつ迅速に資金を投下できるという、極めて大きな経営上の強みとして機能しています。
✔弱み (Weaknesses)
一方で、安定した経営基盤と盤石な既存ビジネスモデルが、かえって革新的なサービス開発への危機感を削ぐリスクとなる側面があります。紙を中心とした物理的な文書の保管や整理といった労働集約型のBPO業務の比率が高い場合、将来的な労働人口の減少に伴う人材確保の難航や、人件費の高騰が直接的に利益率を圧迫する懸念があります。また、既存の大口顧客への売上依存度が高いと推測されるため、もし顧客側で一気にDXが推進され紙文書のアウトソーシングが削減された場合、業績に急激なマイナスインパクトを与えるという構造的な弱みを内包していると考えます。
✔機会 (Opportunities)
外部環境においては、コンプライアンスの強化や情報セキュリティに対する社会的要請の高まりが、同社にとって非常に大きなビジネス機会を創出しています。特に、企業が直面している電子帳簿保存法などの法改正対応は、単なるツールの導入ではなく、社内の文書管理ルールの抜本的な見直しを必要とするため、同社のような専門コンサルティングの需要が急増しています。また、コロナ禍を経て定着したテレワークやフリーアドレスオフィスの普及は、企業に物理的な紙文書の削減を迫っており、外部保管や電子化のBPOサービスに対するニーズをさらに押し上げる力強い追い風となっています。
✔脅威 (Threats)
事業環境における最大の脅威は、急速に進化するクラウドテクノロジーやAI技術による、従来のレコードマネジメント業務への根本的な代替圧力です。低価格で大容量のクラウドストレージや、高精度なAI-OCRが普及することで、企業が自社内で安価に情報管理を完結できるようになれば、同社への外部委託の必要性が薄れる危険性があります。さらに、ITコンサルティングファームや総合BPO企業といった資金力と技術力を持つ異業種プレイヤーが情報資産管理市場へ本格的に参入してくることで、激しい価格競争や顧客の奪い合いに巻き込まれるという中長期的な脅威も想定しておく必要があります。
【今後の戦略として想像すること】
✔短期的戦略
同社が今後1〜2年で取り組むべき短期的な戦略は、法改正という外的要因をトリガーにしたDXコンサルティング案件の獲得を最大化することです。具体的には、電子帳簿保存法に対応した電子書類の保存や、スキャナ保存システムの導入を支援するソリューションを既存顧客に積極的に提案し、アップセルを図ることが有効であると考えます。並行して、労働集約的な紙文書の整理・データ入力業務においては、RPA(ロボティック・プロセス・オートメーション)や最新のOCR技術を導入して自社の業務プロセス自体を徹底的に効率化し、人件費の高騰を吸収しながら利益率を改善していくことが急務となるでしょう。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、紙ベースの管理手法から完全に脱却し、デジタル時代の新たな情報資産管理プラットフォームの構築へと事業の軸足を移していく方向性が考えられます。単なる文書の電子化や保管にとどまらず、蓄積されたナレッジ(情報資産)をAIを活用して検索・分析し、顧客企業の経営意思決定を支援するような高付加価値サービスの開発が期待されます。また、盤石な財務基盤と豊富な資金力を活かし、最新のセキュリティ技術を持つベンチャー企業との協業や、北海道以外のエリアへの事業展開を模索することで、特定の顧客基盤に依存しない多角的な収益構造を確立することが重要です。
【まとめ】
今回の決算数値から、北海道レコードマネジメント株式会社は豊富な利益剰余金と極めて高い自己資本比率を誇る、盤石な財務基盤を有していることが明白です。強力なグループを背景とした安定需要がある一方で、急速なペーパーレス化とDXの推進は、同社のビジネスモデルを根底から変革させる大きな環境変化でもあります。そのため、今後は従来の紙を中心とした保管・管理業務から、電子データを含めた情報資産全体のコンサルティングへと付加価値をシフトさせることが重要になります。長年培ってきた専門的なノウハウを新たなデジタル領域へと展開し、時代のニーズに適応したソリューションを提供し続けることが、同社のさらなる成長と事業の持続性を決定づけると考えています。
【企業情報】
企業名: 北海道レコードマネジメント株式会社
所在地: 札幌市中央区北1条東3丁目1番地
代表者: 代表取締役社長 新谷 秀樹
設立: 2001年4月
資本金: 10百万円
事業内容: 文書管理のコンサルティングおよびシステム構築・情報資産管理アウトソーシング
株主: 北電興業株式会社、日本レコードマネジメント株式会社
