我が国の基幹産業である製造業や自動車産業の現場を、専門商社としての調達力とメーカーとしての技術力の双輪で支え続ける千代田工販株式会社の最新決算は、売上高55,973百万円、当期純利益723百万円を達成し、老舗企業ならではの安定した稼ぐ力を強烈に示す内容となりました。スマートファクトリー化の加速や自動車業界におけるEVシフトなど、産業構造が激変する時代において、同社がこれほどまでに堅固な利益と分厚い自己資本を維持できる背景にはどのような経営の優位性が存在するのでしょうか。本記事では、公表された貸借対照表および損益計算書のデータを専門的な視点から精緻に紐解き、同社が描く未来の事業戦略について詳しく見ていきます。
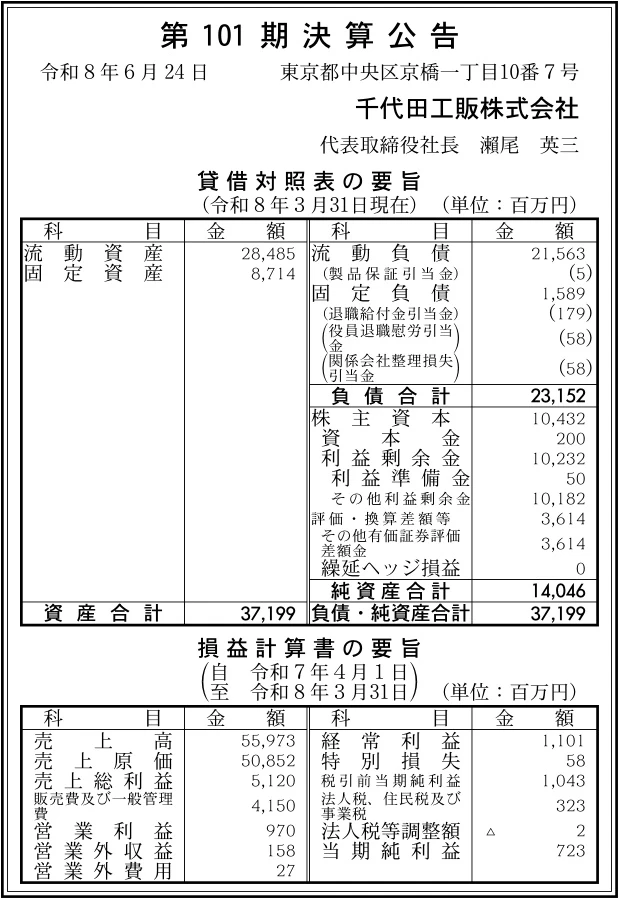
【決算ハイライト(第101期)】
| 資産合計 | 37,199百万円 (約372.0億円) |
|---|---|
| 負債合計 | 23,152百万円 (約231.5億円) |
| 純資産合計 | 14,046百万円 (約140.5億円) |
| 当期純利益 | 723百万円 (約7.2億円) |
| 自己資本比率 | 約37.8% |
【ひとこと】
千代田工販株式会社の第101期決算は、売上高55,973百万円に対し当期純利益723百万円を計上し、歴史ある機械専門商社として非常に着実な黒字経営を達成したことが示されています。注目すべきは流動資産が28,485百万円と総資産の約76%を占めており、営業キャッシュフローと取引信用を活かした商社らしい流動性の高いバランスシートを維持している点です。自己資本比率は約37.8%と専門商社として良好な安全性を保持しつつ、純資産約140.5億円のうち利益剰余金が約102.3億円を占めるなど、長年の利益蓄積が分厚い財務基盤を形成しています。今後は製造業の設備投資や自動車業界の電動化・自動化の波を捉え、この安定した資本力をいかに新たな成長へ振り向けるかが期待されます。
【企業概要】
企業名: 千代田工販株式会社
設立: 1947(昭和22)年
事業内容: 産業用機械、電気設備、UVシステム、環境機器等の販売(専門商社機能)、および自動車部品(エアブレーキ配管、給油装置等)の製造・販売
https://www.chiyodakohan.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔産業機械・電気設備およびUVシステム等販売事業
同社の中核をなす主力事業は、製造業、印刷業、建設業、官公庁などを主要な対象顧客として展開される産業用機械・電気設備の専門商社ビジネスです。生産現場の自動化・省人化・省エネ化を実現する各種機械装置や電気設備に加え、殺菌・硬化等に用いられる先進的なUV(紫外線)システムや環境関連機器の提案という本質的な価値を提供しています。東京本社のほか全国の営業拠点ネットワークを配備し、管工事業や機械器具設置工事業等の建設業許可を活用した機器の設置・施工作業までを一括で請け負うエンジニアリング体制を確立しています。この事業における収益モデルは、機器・設備の販売マージンおよび施工・メンテナンス請負費用となっており、製造業の設備投資需要に連動した安定した営業キャッシュフローを生み出しています。
✔自動車部品事業(エアブレーキ配管・自動給油装置等)
単なる商社にとどまらない同社の強みを象徴するのが、商用車・自動車メーカー、特殊車両メーカー、パーツショップなどを対象顧客とする自社製造の自動車部品事業です。大型商用車や特殊車両の安全運行に欠かせないエアブレーキ配管部品や、車体各部への確実な給油を行う自動給油装置(オートグリスタ)などを提供し、車両の安全性と耐久性を飛躍的に高める価値を創出しています。自社工場等の生産拠点を稼働させ、高品質な精密加工および組み立て技術を維持するメーカー機能を社内に完備しています。本事業での収益は自動車部品の自社製造・直販に伴う製品販売収入から構成されており、メーカーとしての高い粗利益率が会社全体の利益底上げに貢献しています。
【財務状況等から見る経営環境】
✔外部環境
産業機械卸および自動車部品業界を取り巻く外部環境は、製造業のデジタル化とモビリティの変革という二つの大きな潮流に直面しています。xenoBrainの市場分析レポートによると、国内の産業機械卸(機械商社)市場規模は約9兆4,066億円と推計され、スマートファクトリー化や工場DX、自動化・ロボット化需要に牽引されて今後5年間で9兆5,341億円まで成長すると予測されています。一方で、自動車産業における電動化(EV化)や自動運転技術の加速は、従来の部品構造に変革をもたらすとともに、新たな高精度機器や省エネ設備の導入意欲を高めています。このような環境下においては、単に商品を右から左へ流すだけでなく、現場の課題に対応できるエンジニアリング提案力を兼ね備えた商社が優位性を高めると言えます。
✔内部環境
同社の内部環境に着目すると、1947年の創立以来築き上げてきた歴史と、商社機能とメーカー機能を融合させたハイブリッドな事業構造が強みとなっています。今期の決算において売上高55,973百万円、当期純利益723百万円(売上高営業利益率約1.7%)を計上したことは、安定した顧客基盤と幅広い商品ラインナップが確実に機能している証拠です。貸借対照表では、利益剰余金が約102.3億円(10,232百万円)積み上がっており、過去の利益を着実に留保してきた優れた実績が示されています。また、タイの現地法人をはじめとする海外ネットワークや、国内工場等の製造・施工拠点を自社で保持していることが、顧客に対する柔軟な対応力を支えています。この内部留保は今後の新投資に向けた大きな原動力になります。
✔安全性分析
同社の財務健全性を各種の財務指標によって評価すると、商社としての取引拡大と高い安全性を両立させた安定した財務体質が見えてきます。企業の長期的な返済能力を示す自己資本比率は約37.8%となっており、純資産14,046百万円を確保しているため、中長期の財務リスクは十分に低いレベルに抑えられています。負債合計23,152百万円に対する負債比率は約1.6倍となっており、流動負債21,563百万円を活用して多額の売掛金や在庫(流動資産28,485百万円)を回転させる商社ビジネスの特性が如実に表れています。短期的な支払能力を示す流動比率は約132%を記録しており、当面の資金繰りや短期債務の返済に不安はありません。総資産利益率(ROA)は約1.9%となっており、安全性を優先しつつ堅実な運用が行われています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、1947年創業の歴史の中で築き上げた顧客との厚い信頼関係と、機械商社としての幅広い調達力に自社工場での自動車部品製造機能を併せ持っている点です。この独自のハイブリッドモデルは、単なる代理店商社には不可能な自社製品の提供や高度な技術提案を可能にし、強力な競合優位性を創出しています。また、自己資本比率約37.8%および流動比率約132%という健全な財務構造と、約102.3億円に上る分厚い利益剰余金も他社に誇る大きな強みです。さらに、管工事業や機械器具設置工事業等の建設業許可を保持し、機器の施工・据付・保守までを自社網で引き受けられるエンジニアリング体制も確立されています。
✔弱み (Weaknesses)
課題となる構造的な弱みは、売上高55,973百万円に対して当期純利益723百万円、売上高営業利益率約1.7%にとどまっている点であり、商社取引特有の低マージン構造から脱却し収益率をさらに引き上げる必要があります。また、当期純利益に対する総資産利益率(ROA)が約1.9%となっている点は、約372億円という大きな総資産規模に対して、資本を活用して利益を生み出す効率性の面で改善の余地が残されていることを示しています。さらに、自動車部品事業においては主要顧客である自動車メーカーの生産計画や車両モデルチェンジの影響を受けやすく、受注数量が外部要因に左右されやすい点も社内的な管理課題と言えます。資本効率の改善が求められます。
✔機会 (Opportunities)
外部環境において期待される絶好の成長機会は、xenoBrainの調査で9.5兆円規模へ拡大すると予測される国内の産業機械卸市場と、各工場で急速に進むスマートファクトリー化の潮流です。人手不足に悩む製造現場における自動化ロボット、IoTセンシング機器、省エネ設備の導入需要は非常に強く、同社の商材提案力を存分に活かせる追い風が吹いています。また、自動車産業におけるモビリティの電動化(EV化)や自動運転化に伴い、高精度な電子・機械部品や新たな製造設備への切り替え需要が増加しています。さらに、脱炭素社会に対応したUV環境システムや省エネ機器の提案など、グリーンテクノロジー分野での案件獲得チャンスが大きく広がっています。
✔脅威 (Threats)
直面している主な外部の脅威は、地政学リスクの長期化や原油・金属等の原材料価格高止まりに伴う、機器・部品の調達コスト上昇と納期の遅延リスクです。これらの仕入れ価格の上昇分を速やかに販売価格へ転嫁できない場合、同社の営業利益率が圧迫されるリスクが存在します。また、世界的な経済成長の減速や自動車メーカーの設備投資抑制が進んだ場合、主力の機械販売および部品受注の双方が削られる懸念があります。加えて、同業の機械商社との間での価格競合や、機械エンジニア・営業技術者の高齢化と慢性的な人手不足・採用難も、持続的な成長を阻害する脅威として常に警戒が必要です。事前の備えが求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むべき短期的な戦略としては、仕入れ価格高騰に対応したタイムリーな価格改定の推進と、工場自動化・環境対応ニーズに即応した高粗利案件の獲得です。具体的には、資材や機械本体の値上がり分を適切な根拠に基づき顧客へ反映させる価格適正化を徹底し、足元の営業利益率約1.7%を確実に保護することが不可欠と考えます。同時に、流動資産28,485百万円という豊富な営業資本を活用して即納体制を整え、人手不足に悩む工場向けにUVシステムや自動化機器のエンジニアリングセット販売を強めることが有効です。これらの即効性のある施策を実行することで、原価高騰を跳ね返し、足元の当期純利益を着実に底上げできると推測されます。現場力の強化が最優先されます。
✔中長期的戦略
3〜5年の時間軸で見据える中長期的戦略においては、約102.3億円の利益剰余金と厚い自己資本を投入する「モビリティ変革・スマートファクトリー投資」が鍵となります。具体的には、自動車のEV化や自動運転化に対応した次世代エアブレーキ配管や新機構パーツの研究開発へ資金を集中させ、メーカー機能の付加価値を飛躍的に高めることが期待されます。また、タイの海外拠点を軸としたグローバル供給網の再構築や、自社の社内DX投資を通じた営業プロセスの自動化を進め、総資産利益率(ROA約1.9%)を大きく向上させることが有効なアプローチとなります。こうした未来への投資を通じて資本効率を高め、進化し続ける総合エンジニアリング商社へと進展していくと考えています。
【まとめ】
今回の第101期決算において、売上高55,973百万円に対し当期純利益723百万円を計上し、自己資本比率約37.8%を確保したことは、千代田工販株式会社が機械専門商社として極めて強固な経営基盤を備えていることを示しています。同社の最大の強みは、長年培われた産業機械の販売網と自社工場による自動車部品製造という二つの軸を持ち、約102.3億円もの豊富な利益剰余金を蓄積している点にあります。また、市場規模が9.4兆円を超える産業機械卸業界における工場DXやスマートファクトリー化の潮流は、今後の成長に向けた絶好の機会となるでしょう。一方で、売上高営業利益率約1.7%という収収性の更なる向上や、資材高騰リスクへの対応が今後の重要課題と言えます。今後は、この潤沢な資本力を活かしてモビリティ変革や省人化設備への提案を加速させ、エンジニアリング機能を兼ね備えた高付加価値商社としてさらなる進化を遂げていくと考えています。
【企業情報】
企業名: 千代田工販株式会社
所在地: 〒104-0031 東京都中央区京橋一丁目10番7号 KPP八重洲ビル
代表者: 代表取締役社長 瀨尾 英三
設立: 1947(昭和22)年2月
資本金: 200百万円
事業内容: 産業用機械、電気設備、UVシステム、環境機器等の販売(専門商社機能)、および自動車部品(エアブレーキ配管、給油装置等)の製造・販売
