スーパーやコンビニの店頭に並ぶポテトチップスやスナック菓子、各種日用品のパッケージ原料を製造し、現代社会の食と生活を陰で支えるアールエム東セロ株式会社の最新決算は、売上高77,916百万円、当期純利益2,297百万円を達成し、業界トップランナーとしての揺るぎない地力を証明する内容となりました。原油やナフサ価格の乱高下、さらには世界的な脱プラスチック・サステナビリティの要請といった大きな潮流が押し寄せる中で、同社がこれほどまでに強固な黒字基盤と盤石な自己資本を維持できる背景には何が存在するのでしょうか。本記事では、公表された貸借対照表および損益計算書を専門的な視点から精緻に分析し、同社が推進すべき未来のパッケージソリューション戦略について深く解読していきます。
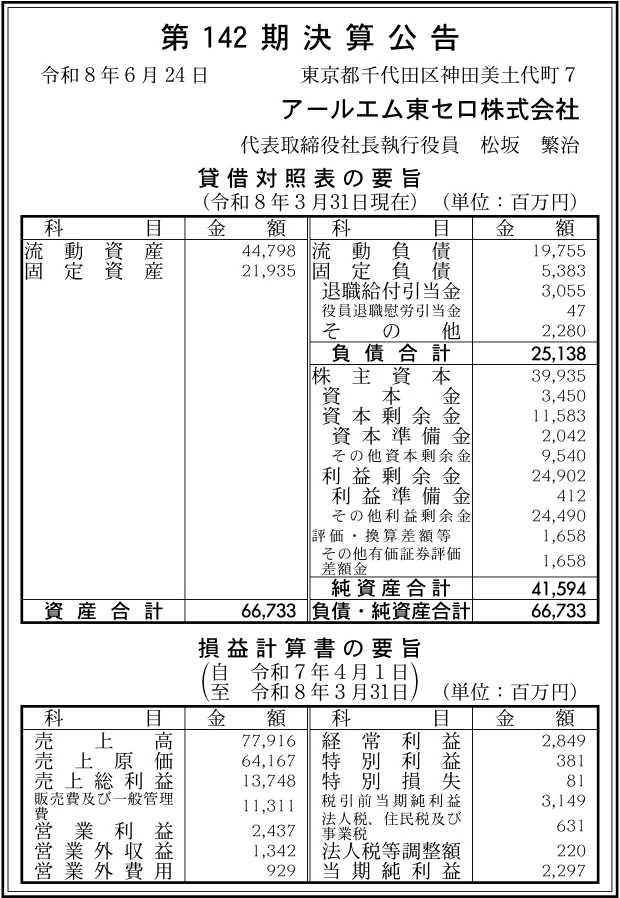
【決算ハイライト(第142期)】
| 資産合計 | 66,733百万円 (約667.3億円) |
|---|---|
| 負債合計 | 25,138百万円 (約251.4億円) |
| 純資産合計 | 41,594百万円 (約415.9億円) |
| 当期純利益 | 2,297百万円 (約23.0億円) |
| 自己資本比率 | 約62.3% |
【ひとこと】
アールエム東セロ株式会社の第142期決算は、売上高77,916百万円に対し当期純利益2,297百万円を計上し、包装フィルムのリーディングカンパニーとして強固な収益力を示した結果となりました。特に際立っているのは自己資本比率が約62.3%に達している点であり、原材料価格の乱高下に晒される素材業界において圧倒的な財務健全性を誇っています。さらに、流動比率も約227%と手元流動性に非常に大きなゆとりがあり、流動資産44,798百万円を中心とした機動的な資本運用が維持されています。今後は原材料高に伴う価格転嫁を徹底しつつ、この豊かな資金力で環境対応型リサイクルフィルムの開発をいかに加速させるかが注視されます。
【企業概要】
企業名: アールエム東セロ株式会社
設立: 1929(昭和4)年
事業内容: 食品・飲料・日用品・梱包資材等に使用される包装用プラスチックフィルム(OPP、CPP等)、発泡シートの製造・販売など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔包装用プラスチックフィルム(OPP・CPP等)製造事業
同社の中核をなす包装用プラスチックフィルム事業は、食品メーカー、日用品メーカー、印刷・コンバーター企業等を主要な対象顧客として展開されています。ポテトチップスやパン、スナック菓子等の食品パッケージの原材料となる高透明・高強度な二軸延伸ポリプロピレン(OPP)フィルムや無延伸ポリプロピレン(CPP)フィルムを安定供給する本質的な価値を提供しています。茨城県古河工場「北利根サイト」「丘里サイト」をはじめとする国内7工場と全国の営業拠点を軸に、巨大なロール状フィルムの製造から品質管理までを一貫して行う体制を構築しています。収益モデルとしては、各種フィルム製品の直接販売および納入量に応じた売上高の獲得となっており、人々の消費生活に直結した安定的な需要構造を誇っています。
✔特殊機能性フィルム・シート(バリアフィルム・イージーオープン等)事業
事業の収益性を高める第二の柱が、高度な機能を付加した特殊バリアフィルムやイージーオープン(易開封)フィルム等の開発・製造事業です。内容物の長期保存や使いやすさ、安全性の向上を求める高品質志向の食品・医薬品・日用品メーカーを主要顧客に設定し、生活者の利便性とフードロス削減に直結する付加価値を提供しています。国内2カ所の研究所における高度な技術開発と、専用の加工・成形ラインを組み合わせ、酸素や水蒸気を高度に遮断する透明バリア技術などを製品化する体制を整備しています。本事業での収益は、付加価値を反映させた高単価・高粗利なフィルム製品の販売マージンから構成されており、同社全体の利益率を力強く底上げしています。
【財務状況等から見る経営環境】
✔外部環境
プラスチックフィルム業界を取り巻く外部環境は、グローバルな需要拡大とサステナビリティ対応という二大要因によって大きく動いています。Fortune Business Insightsが公表した調査「プラスチックフィルム・シート市場」によると、世界の市場規模は2025年に1,519億8,000万米ドルに達し、2034年には2,588億米ドルへ年平均成長率(CAGR)を保って成長すると予測されています。一方で、主原料となるナフサや原油価格の高止まり、さらには物流費や人件費の上昇は、製造原価を継続的に押し上げる主要なリスク因子となっています。このような環境下においては、資材高分を適正に製品価格へ反映させる価格転嫁交渉と並行して、高純度リサイクルPPフィルムなど環境配慮型製品の開発をリードする事業者が競争優位を握ると考えます。
✔内部環境
同社の内部環境に目を向けると、三井化学東セロ株式会社とサン・トックス株式会社の事業統合によって発足したアールエム東セロならではの、豊富な経営資源と技術的知識の集積が確認できます。今期の決算において売上高77,916百万円、当期純利益2,297百万円(売上高営業利益率約3.1%)を達成したことは、両社の強みが融合した統合シナジーがしっかりと収益として結実している証拠です。貸借対照表の純資産の部には、利益剰余金が約24.9億円(24,902百万円)保持されており、過年度からの成果が厚い手元資本として留保されています。また、国内7工場や研究所2拠点という優れた開発・生産インフラを内製化していることが、多様な市場ニーズに即応できる強固な稼ぐ力を形作っています。
✔安全性分析
同社の財務健全性を客観的な数値指標で評価すると、原材料価格の激しい市況変動に対してもビクともしない強靭な財務構造を有していることが見て取れます。返済義務のない自己資本の割合を示す自己資本比率は約62.3%と過半を大きく超え、負債比率も約0.6倍と非常に低い水準に保たれているため、中長期的な財務破綻リスクは極めて軽微です。また、短期的な支払能力を示す流動比率は約227%を記録しており、流動資産44,798百万円に対して流動負債は19,755百万円にとどまることから、当面の資金繰りや短期債務の返済に全く不安がありません。さらに、総資産利益率(ROA)は約3.4%となっており、純資産415.9億円の安全性を最優先に保ちつつ、着実な利益を稼ぎ出す運用が行われています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、三井化学グループ等の技術と知見を結集し、食品パッケージ用フィルム分野において業界トップシェアの優良製品群を数多く保持している点です。創業97年の中で培われたブランド信頼度と高品質な製品供給能力は、競合他社が容易に参入できない厚い参入障壁として機能しています。また、自己資本比率約62.3%および流動比率約227%という強靭な財務体質と、約249億円におよぶ豊富な利益剰余金も他社を凌駕する強力な武器です。さらに、古河工場をはじめとする国内7工場と研究所2カ所を擁する高度な開発・生産体制が構築されていることも、製品イノベーションを継続的に生み出す大きな源泉となっています。
✔弱み (Weaknesses)
課題となる構造的な弱みは、完成工事原価ならびに製造原価(64,167百万円)に占めるナフサやポリオレフィン樹脂など原材料費の割合が高く、市況価格の乱高下に営業利益率が感応しやすい点です。原油・ナフサ価格が高騰した際、製品価格への転嫁に時間差が生じると一時的に粗利益率が圧迫されるリスクを常に抱えています。また、当期純利益2,297百万円に対する総資産利益率(ROA)が約3.4%にとどまっている点は、約667億円という巨大な総資産規模に対して、資本効率を一段と高める伸び代が残されていることを意味しています。さらに、国内の人口減少に伴う将来的な食品包装需要の伸び悩みも社内的な課題と言えます。資本効率の改善が求められます。
✔機会 (Opportunities)
外部環境において期待される絶好の成長機会は、Fortune Business Insightsの調査で2034年に2,588億米ドル規模へ成長すると予測される世界的なプラスチックフィルム市場の拡大です。世界的な脱炭素潮流やESG投資の加速に伴い、高純度リサイクルPPフィルムや単一素材(モノマテリアル)フィルムなどの環境対応型パッケージ素材に対する顧客需要が急速に高まっています。また、食品の賞味期限を延長してフードロス削減に貢献する高透明バリアフィルムや、高齢化社会に対応したイージーオープンフィルムの需要拡大も大きな追い風です。同社が持つ高度な研究開発能力をサステナブル製品へ集中投入することで、市場シェアを一段と拡大できるチャンスが存在します。
✔脅威 (Threats)
直面している主な外部の脅威は、世界的な原油・ナフサ価格の高止まりや、工場を動かすエネルギーコスト、さらには物流人件費の継続的な上昇です。これらの製造直接コストの上昇分をタイミングよく製品価格へ転嫁できない場合、営業利益率が削られる直接的なリスクとなります。また、欧州をはじめ世界的に進む「脱プラスチック」運動や環境規制の強化に伴い、一部の包装材が紙パッケージや不織布などの代替素材へ移行するリスクも懸念材料です。加えて、国内外のフィルムメーカーとの間での激しい価格競争や製品開発スピードの競争も、将来的なマージン圧迫要因として常に警戒しておく必要があります。事前の手当てが不可欠です。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むべき短期的な戦略としては、原材料価格やエネルギーコストの上昇に応じた製品価格改定の迅速な適正化と、徹底した原価低減活動です。具体的には、市場との丁寧な対話を通じて価格改定を速やかに浸透させ、原価高騰による粗利益率の悪化を防ぐことが不可欠と考えます。同時に、流動資産44,798百万円という豊富な手元資金を活用して古河工場等の主力プラントにおける生産ラインの自動化・省人化投資を断行し、製造工程での歩留まり向上とエネルギー効率の改善を進めることが重要です。これらの即効性のある施策を実行することで、短期的なコスト増加リスクをクリアし、足元の営業利益率約3.1%を力強く防衛できると推測されます。
✔中長期的戦略
3〜5年の時間軸で見据える中長期的戦略においては、約249億円におよぶ利益剰余金と厚い自己資本を投入する「サステナブルパッケージ技術への集中的投資」が鍵となります。具体的には、高純度リサイクルPPフィルムやモノマテリアル対応フィルムの量産化体制を他社に先駆けて完工し、世界的なサステナブル需要のトップランナーへと躍進することが期待されます。また、海外拠点やグローバル市場に対して同社が得意とする高機能バリアフィルム等の輸出を大幅に拡大し、海外での販売シェアを引き上げることが有効なアプローチとなります。こうした未来への挑戦を通じて資産効率(ROA約3.4%)を一段と向上させ、持続可能な循環型社会を支えるグローバル企業へと進展していくと考えています。
【まとめ】
今回の第142期決算において、売上高77,916百万円に対し当期純利益2,297百万円を計上し、自己資本比率約62.3%を保持したことは、アールエム東セロ株式会社が包装フィルム業界において極めて強固な経営基盤を備えていることを物語っています。同社の最大の強みは、事業統合によって培われた高度な開発・生産体制と、流動比率約227%に象徴される手厚い財務安全性にあります。また、世界的なプラスチックフィルム市場の拡大や、リサイクルPPフィルムをはじめとする環境対応型素材への需要増は、今後の飛躍に向けた大きな機会となるでしょう。一方で、ナフサ価格の高止まりや資材コスト高に対するタイムリーな価格改定と原価コントロールが引き続き不可欠と言えます。今後は、この潤沢な自己資本を投入してサステナブルパッケージの開発を加速させ、循環型社会を支えるソリューション企業としてさらなる進化を遂げていくと考えています。
【企業情報】
企業名: アールエム東セロ株式会社
所在地: 〒101-8485 東京都千代田区神田美土代町7 住友不動産神田ビル
代表者: 代表取締役社長執行役員 松坂 繁治
設立: 1929(昭和4)年1月19日
資本金: 3,450百万円
事業内容: 食品・飲料・日用品・梱包資材等に使用される包装用フィルム、発泡シートの製造・販売など
