ビデオゲーム市場が新たなハードウェアの登場によって大きな転換期を迎える中、その周辺ビジネスを支える企業の存在感が急速に高まっています。今回は、ハピネットグループの有力企業であり、任天堂ライセンス商品の企画・販売で圧倒的な存在感を放つ株式会社マックスゲームズの第23期決算を紐解いていきます。2,000百万円を超える莫大な当期純利益を創出した背景と、次世代市場における戦略的展望について、専門的な視点から深掘りしていきましょう。
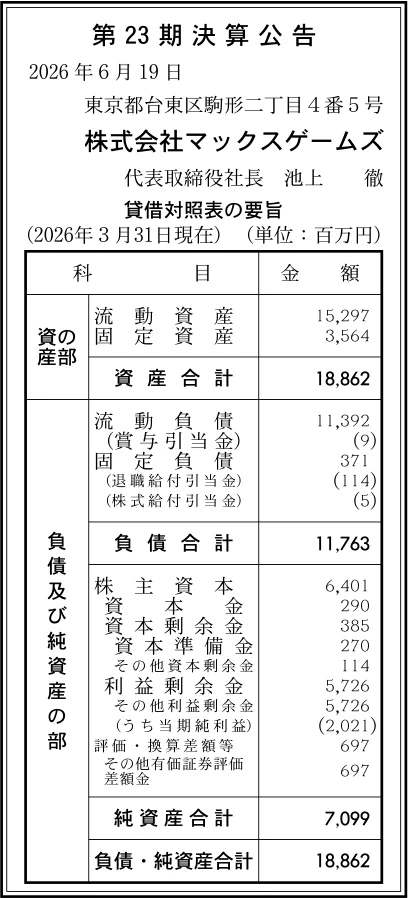
【決算ハイライト(第23期)】
| 資産合計 | 18,862百万円 (約188.6億円) |
|---|---|
| 負債合計 | 11,763百万円 (約117.6億円) |
| 純資産合計 | 7,099百万円 (約71.0億円) |
| 当期純利益 | 2,021百万円 (約20.2億円) |
| 自己資本比率 | 約38% |
【ひとこと】
株式会社マックスゲームズの第23期決算公告を見ると、当期純利益2,021百万円という非常に高い収益性を達成している点が極めて印象的です。ハピネットグループの強力な流通網を背景に、新型ゲームハード向けのライセンスアクセサリーや人気キャラクター商品の企画・販売が利益を大きく牽引していると推測されます。自己資本比率は約38%と標準的な水準ですが、流動資産が非常に潤沢であり、短期的な財務健全性と市場への機動的な投資能力を両立させている点が注目ポイントです。
【企業概要】
企業名: 株式会社マックスゲームズ
設立: 2004年7月30日
事業内容: ビデオゲームハード・ソフトおよび関連商品の企画・製造・販売、トレーディングカードの販売事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ビデオゲームハード・ソフト等の販売事業
グループの流通商社としてのインフラを最大限に活用し、国内の主要なビデオゲームハードおよびソフトの安定的な供給・販売を担う事業です。主要なゲームメーカーとの強固な信頼関係をベースに、市場の需要動向を的確に予測した効率的な流通体制を構築していると考えます。特に、最新ゲームハードの普及期や大型タイトルの発売に合わせた機動的な配分を行うことで、小売店やECプラットフォームに対する供給責任を果たし、全体の販売シナジーを最大化している状況です。
✔ビデオゲーム関連商品の企画・製造・販売事業
同社のコアコンピタンスであり、「あつまれ どうぶつの森」や「スプラトゥーン レイダース」、「スーパーマリオ」といった世界的な人気IPを活用した任天堂ライセンス商品の周辺アクセサリーを展開しています。正式にライセンスを受けた安心・安全な品質を誇るスマートポーチ、カードケース、液晶保護フィルムなどはユーザーから高い支持を得ています。新ハードである「Nintendo Switch 2」のローンチにいち早く合わせた製品展開を行うなど、市場のパラダイムシフトに迅速に適応する優れた企画開発力が収益の源泉を形作っていると推測されます。
✔トレーディングカードの販売事業
国内外で爆発的な市場拡大を見せているトレーディングカードの流通および関連アクセサリーの展開を行う事業です。カードゲーム本体の供給にとどまらず、得意とするメーカー機能を活かして「Minecraft(マインクラフト)」シリーズのトレーディングカード用スリーブなど、周辺サプライ商品の自社開発にも注力している点が特徴です。これにより、単なる卸売にとどまらず、プレイヤーのコレクション性を高める付加価値を提供し、ゲーム周辺市場における確固たるシェアを確立している傾向が見て取れます。
✔ゲーミングアクセサリー・トイ事業
PCゲームや家庭用ゲームのプレイ環境全般をサポートするゲーミングアクセサリーおよびトイの企画・販売を手掛けています。ゲーミングマウスパッド、アームレストクッション、キーボードクリーナー、コントローラースタンドなど、実用性の高いアイテムを網羅しています。人気キャラクターのデザインを巧みに落とし込むことで他社製品との差別化を図り、ライトユーザーからコアゲーマーまで幅広い層を効率的に取り込んでいる側面があります。
✔その他の事業や特徴
最大の独自性は、大手エンターテインメント流通商社である株式会社ハピネットのグループ力と、自社の柔軟なメーカー機能が融合した「製販一体」のハイブリッド型ビジネスモデルにあります。流通現場から市場のリアルな売れ筋データをいち早くキャッチし、それを即座に自社アクセサリーの企画・製造にフィードバックできる環境が、機会損失の低減と高い利益率を両立させる固有の強みであると考えます。
【財務状況等から見る経営環境】
✔外部環境
現在のビデオゲーム周辺市場を取り巻く外部環境は、任天堂の次世代ハードウェア「Nintendo Switch 2」への移行および本格的な普及期を迎えており、関連アクセサリーや周辺機器の買い替え需要が爆発的に高まっている絶好のサイクルにあると捉えられます。さらに、インバウンド需要によるキャラクターグッズの購買や、ゲーミングカルチャーの定着に伴う周辺デバイス市場の底堅い拡大もポジティブな要因です。しかし一方で、世界的な半導体・原材料価格の高騰や、不安定な為替相場による製造コストの上昇、深刻化する物流費の増加など、サプライチェーン全体でのコストマネジメントがより一層厳しく求められる環境でもあると言える状況です。
✔内部環境
資産合計18,862百万円のうち流動資産が15,297百万円を占めており、総資産の約8割が流動性の高い資産で構成されている点が極めて特徴的な内部環境と言えます。これは、ハピネットグループの強固な資金決済基盤と効率的な在庫回転により、極めて筋肉質なアセットライト経営を実践している結果であると推測されます。今回の決算で2,021百万円もの潤沢な当期純利益を計上できたのも、新型ハード向け周辺アクセサリーの先行展開において、市場の需要過多に対して自社の製造・供給ラインが極めて効率的に機能し、高い限界利益率を維持できたことが要因であると考えます。
✔安全性分析
貸借対照表の数値から安全性を分析すると、自己資本比率は約38%となっており、一般的な製造・卸売業の基準から見れば標準的かつ健全な水準を維持していると言えます。注目すべきは流動負債11,392百万円に対し、流動資産が15,297百万円と大きく上回っており、短期的な支払能力を示す流動比率は約134%に達している点です。固定資産の割合が小さく、流動性の高い資金や在庫が適切に循環しているため、急激な市場の需要変動やトレンドの移行があっても資金ショートを起こしにくい構造です。親会社との強固な信用補完関係も含め、短期・中長期ともに財務的な安全性は極めて高いレベルにあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
最大の強みは、ハピネットグループとしての圧倒的な流通網と信用力を背景に、任天堂の「正式ライセンス」という参入障壁の高い商品化権を多数保有している点です。「スーパーマリオ」「ポケットモンスター」「どうぶつの森」「スプラトゥーン」といった、国内外で絶対的な人気を誇るメガIPを自社製品のデザインに採用できる権利は、競合他社に対する強力な差別化要素となっています。また、ハードの移行期に合わせた液晶保護フィルムや専用ポーチなどの周辺機器を、高品質かつ安全な設計でスピーディーに市場投入できる一貫した企画・製造・販売体制も、同社の高収益を支える強固な内部要因であると考えます。
✔弱み (Weaknesses)
ビジネス構造における弱みは、特定の主要ゲームプラットフォーム(主に任天堂のハードウェア)の販売動向や製品ライフサイクルに、業績が強く依存せざるを得ない点にあります。自社オリジナルの知的財産(IP)や定番商品を保有していないため、プラットフォームの移行期や、ライセンス元のキャラクターのトレンド変化、あるいはライセンス契約条件の改定などが発生した場合、自社の努力とは無関係に売上や利益が大きく乱高下しやすいという脆弱性を内包しています。また、製造を外部の協力工場に依存している場合、コストや納期のコントロールにおいて外部依存度が高くなる傾向が見て取れます。
✔機会 (Opportunities)
次世代ゲームハード「Nintendo Switch 2」関連周辺アクセサリーの発売および今後のラインナップ拡充は、同社にとって数年に一度の歴史的な市場拡大の機会と言えます。トピックスにもあるように、「スプラトゥーン レイダース」や「あつまれ どうぶつの森」といった新型ハード対応の新デザインアクセサリーが2026年に相次いで投入されており、初期の買い替え特需を確実に捉えることでさらなる売上高の拡大が期待できます。また、PCゲーマー向けのゲーミングアクセサリー市場の開拓や、グローバルなトレーディングカード需要の継続的な高まりも、これまでのノウハウを応用して新たな収益の柱を育てる絶好のチャンスになると捉えられます。
✔脅威 (Threats)
外部環境における重大な脅威は、国内外のECプラットフォームを中心とした、安価な非ライセンス商品(サードパーティ製互換品)の流通拡大とそれによる価格競争の激化です。ライセンス料を支払う必要がある同社にとって、極端な低価格競争は粗利益率の低下を招く懸念があります。さらに、原材料となるプラスチックやウレタン等の価格高騰、円安に伴う輸入製造コストの上昇、および物流費の増加は、自助努力によるコスト削減の限界を超えて収益を圧迫しかねない外部的なマイナス要因であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、本格展開が始まっている「Nintendo Switch 2」向けの周辺アクセサリー市場において、初期のシェアを圧倒的に獲得するローンチブースト戦略を徹底することが有効であると考えます。トピックスで発表されている「スーパーマリオ」や「ポケットモンスター」、「あつまれ どうぶつの森」といった強力なIPの新型ハード対応アクセサリーを、ハピネットグループの物流・販売ルートを通じて全国の量販店や主要ECサイトへタイムリーかつ潤沢に供給し、競合に先駆けて店頭の棚を確保することが重要です。また、液晶保護フィルムにおける「衝撃吸収シリーズ」のような高機能・高単価な製品のクロスセルを促進し、客単価の向上を狙うとともに、製造コストの上昇に対しては、グループ内での共同調達や在庫の一元管理を推し進め、運転資本のさらなる効率化とコストコントロールの徹底を図ることが収益性の維持に繋がると考えます。
✔中長期的戦略
中長期的には、任天堂プラットフォームへの過度な一本足打法からの脱却を図り、収益基盤の多角化と持続可能な成長モデルを構築することが不可欠であると考えます。具体的には、近年成長著しいPCゲーミング市場やモバイルゲーム市場向けのアクセサリー・ライフスタイルグッズのラインナップを大幅に強化し、新たな顧客層を開拓することが有効です。例えば、マインクラフト等のグローバルIPを活用したゲーミングマウスパッドやコントローラースタンドの展開を進め、ハピネットグループの海外販路を活用したグローバル展開を目指す戦略が挙げられます。また、ライセンス商品の展開で培ったノウハウを活かし、自社独自の機能性ゲーミングブランドの立ち上げや、アニメ・VTuberといった新しいエンタメジャンルとの柔軟なタイアップを推進することで、特定のハードウェアサイクルに左右されない持続的かつ弾力的なビジネスポートフォリオの確立を目指すことが重要であると考えます。
【まとめ】
今回の第23期決算公告から読み取れる事実として、同社は自己資本比率約38%という健全な財務バランスを保ちつつ、当期純利益2,021百万円という極めて高い収益性を達成しており、ゲーム周辺機器市場において圧倒的な強みを発揮していることがわかります。同社の最大の強みは、ハピネットグループの強力なインフラを背景とした盤石な販売網と、任天堂ライセンス商品をはじめとする強力な人気IPを活用した優れた製品企画力にあります。そのため、今後は新型ハード「Nintendo Switch 2」の普及に伴う特需を確実に捉えつつも、原材料費高騰や非ライセンス品との価格競争といった外部の脅威に対して、高付加価値化とサプライチェーンの最適化で対抗していく必要があります。今後は、ゲーミングアクセサリーなどの新領域開拓を推し進め、特定のプラットフォームサイクルに依存しない多角的な成長基盤を確立していくと考えています。
【企業情報】
企業名: 株式会社マックスゲームズ
所在地: 東京都台東区駒形2-4-5 駒形CAビル
代表者: 代表取締役社長 池上 徹
設立: 2004年7月30日
資本金: 290百万円
事業内容: ビデオゲームハード・ソフト等の販売、ビデオゲーム関連商品の企画・製造・販売、トレーディングカードの販売
株主: 株式会社ハピネット
