大手の金融・証券グループを支える組織の裏側には、グループ全体のインフラや不動産資産、そして従業員の福利厚生を専門的に管理し、安定的な経営基盤を提供する優秀なサプライ部門が存在します。今回は、岡三証券グループのビジネスサプライ部門として長い歴史を持ち、不動産業や保険代理店業務を展開する岡三興業株式会社の第72期決算を詳細に紐解いていきます。500百万円を超える高い当期純利益を創出した同社の優れた事業構造と、今後の戦略的展望について専門的な視点から深掘りしていきましょう。
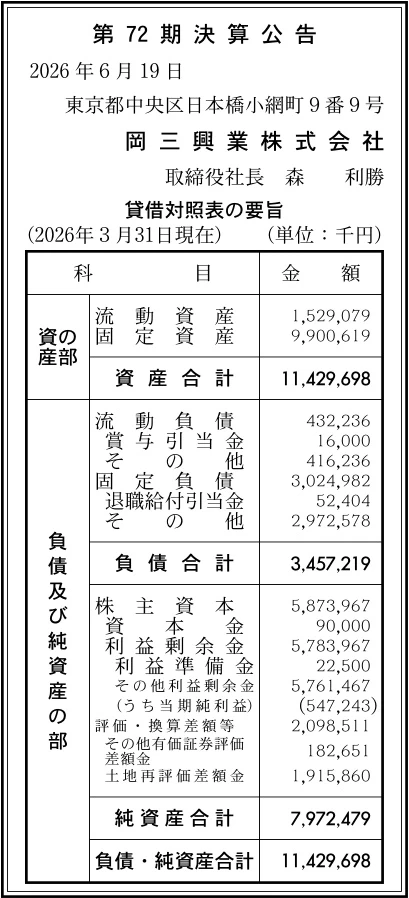
【決算ハイライト(第72期)】
| 資産合計 | 11,430百万円 (約114.3億円) |
|---|---|
| 負債合計 | 3,457百万円 (約34.6億円) |
| 純資産合計 | 7,972百万円 (約79.7億円) |
| 当期純利益 | 547百万円 (約5.5億円) |
| 自己資本比率 | 約70% |
【ひとこと】
岡三興業株式会社の第72期決算公告をみると、当期純利益547百万円という極めて堅調な利益を創出している点が大変素晴らしいと感じます。自己資本比率も約70%という非常に高い水準を誇っており、財務的な安全性は抜群であると言える状況です。グループのビジネスサプライ部門として、安定した不動産管理や賃貸収入の基盤を確立しつつ、仲介や保険代理店などの周辺領域への拡充が成果を結んでいる好例だと推測されます。
【企業概要】
企業名: 岡三興業株式会社
設立: 1954年4月6日
事業内容: 岡三証券グループのビジネスサプライ部門として、不動産の管理・賃貸業務、福利厚生業務、不動産売買仲介、損害保険および生命保険の代理店業務を展開
https://www.okasan.jp/group/company/kogyo.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔不動産管理・賃貸事業
グループのビジネスサプライ部門の柱として、岡三証券グループが保有または利用するオフィスビルや店舗などの不動産全般における管理・賃貸業務を行っています。グループ各社が本業に専念できるよう、ファシリティマネジメントの観点から安全かつ快適なビジネス環境を維持・提供しており、同社にとっては長期的かつ極めて再現性の高い安定的なストック型収益の源泉となっています。
✔不動産売買の仲介事業
長年の不動産管理業務で培った知見と、グループが持つ広範なネットワークを背景に、近年の新たな成長領域として積極的な拡充に努めている事業です。法人や個人の顧客が抱える多様な不動産運用のニーズに対し、売買の仲介や有効活用の提案を行うことで、フロー型の付加価値を創出しており、従来のグループ内取引に留まらない収益機会の多様化に大きく寄与しています。
✔損害保険及び生命保険の代理店事業
不動産関連のビジネスと非常に親和性が高いリスクマネジメント分野として、多様な保険商品の代理店業務を展開しています。岡三証券グループ各社やその従業員の福利厚生に資する保険の提供はもちろんのこと、不動産仲介等に伴う損害保険の付帯提案など、複合的なシナジーを発揮することで、手数料ビジネスとしての効率的な収益基盤を強固なものにしています。
✔従業員の福利厚生に関する事業
1954年の設立以来、岡三証券グループ各社の従業員とその家族に対する多様な福利厚生業務をトータルでサポートしています。社宅の管理や各種生活支援サービスの提供を通じて、グループ全体のエンゲージメント向上と人材の定着を支えており、目に見える収益の確保だけでなく、グループ全体の持続可能な経営インフラとしての重要な役割を担っていると言えます。
✔その他の事業や特徴
一級建築士事務所としての登録を完了している点が、単なる管理・仲介会社とは一線を画す大きな特徴となっています。建物の維持修繕やリノベーション、コンプライアンスに基づく空間設計などを自社内で専門的に評価・推進できる体制を整えており、不動産の資産価値向上をトータルでマネジメントできる独自の技術力と信頼性が高い強みとなっています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内不動産市場およびオフィスビル・店舗の賃貸市況を取り巻く外部環境は、リモートワークの定着やオフィスの適正化、さらには証券業界におけるデジタルシフトを背景とした店舗網の再編など、空間需要の変革期に直面している傾向が見て取れます。さらに、建築資材や人件費の高騰が建物の維持修繕コストを押し上げる要因となっており、ファシリティマネジメントにおける費用対効果の厳格な管理が求められる状況です。一方で、底堅い資産運用ニーズに伴う不動産仲介市場の活況や、リスク意識の高まりによる保険ニーズの多様化は、同社のような周辺ビジネスを拡充する企業にとって、新たな顧客開拓とサービス浸透を後押しする好機をもたらしている側面があります。
✔内部環境
資産合計11,430百万円に対して固定資産が9,900百万円を占めており、自社で保有する賃貸不動産やグループのコアインフラとなる固定アセットが総資産の大部分を形成している内部環境がうかがえます。これは、強固な実物資産に裏付けられた長期安定的なストックビジネスを主軸としている証左であり、毎期確実なキャッシュフローを生み出す経営基盤となっています。また、純資産の部に利益剰余金が5,783百万円もの高水準で蓄積されている事実は、設立から70年以上にわたり堅実な利益を計上し、内部留保を積み上げてきた確かな経営の歴史を物語っており、新規業務への挑戦を支える資本的余裕が十分に存在している状況です。
✔安全性分析
貸借対照表の数値から安全性について分析すると、流動負債432百万円に対して流動資産が1,529百万円と大きく上回っており、短期的な支払能力を示す流動比率は350%を超える驚異的な安全性を誇っています。さらに、自己資本比率は約70%という極めて高い水準に達しており、実質的な無借金に近い非常に強固な財務体質を構築していることが明確に証明されています。純資産の部には土地再評価差額金が1,915百万円計上されているなど、含み益を有する優良な不動産を長年維持していることも判明しており、将来的な金利上昇リスクや経済変動に対する耐性は極めて高く、抜群の長期財務健全性を有していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、岡三証券グループという強固な企業基盤のビジネスサプライ部門として、グループ内の安定した不動産管理・賃貸需要や福利厚生業務を独占的に確保できている点にあります。これによって外部の過酷な受注競争に晒されることなく、景気変動に左右されにくい極めて強靭なストック型収益モデルを確立しています。また、自己資本比率約70%に裏付けられた盤石な財務健全性と、一級建築士事務所としての専門的な技術力を自社内に保有している点は、不動産の価値最大化を自社完結で推進できる他社にない優位性であると考えます。
✔弱み (Weaknesses)
ビジネスモデルの本質がグループ内取引に深く依存しているため、グループ外からの独自の新規顧客獲得力や、単独での広範な市場開拓力が相対的に限定されている点が弱みとして挙げられます。また、安定的なストック収益が約束されている反面、急激な売上高の拡大や爆発的な利益成長を単独で引き起こすようなフロー型のビジネス推進力が控えめな傾向にあります。さらに、資本金が90百万円と企業規模としてはコンパクトに抑えられているため、大規模な独自のデベロップメント投資や不動産開発を自社単独のキャパシティで果敢に展開するには、組織的な資金力や規模の面で一定の制約が存在すると推測されます。
✔機会 (Opportunities)
近年、注力と拡充を推進している不動産売買の仲介業務や、生命保険・損害保険の代理店業務は、グループの顧客基盤やブランド力を大いにレバレッジできる広大な成長機会を秘めています。特に、資産運用や相続を検討する証券顧客に対して、不動産や保険を絡めたトータルな資産防衛コンサルティングのスキームをグループ各社と連携して提供することは、時代のニーズに極めて合致しています。また、一級建築士事務所の機能を活かして、ZEH(ネット・ゼロ・エネルギー・ハウス)対応や省エネリフォームなどのグリーンリノベーション領域へのサービス展開を進めることも、今後の魅力的な事業拡大のチャンスに繋がると捉えられます。
✔脅威 (Threats)
外部環境における懸念材料は、日銀のマイナス金利解除に伴う長期的な金利の上昇や、国内不動産市況のボラティリティの高まりです。これらは、仲介業務の成約率や物件の利回り確保に直接的な影響を与える側面を持っています。また、証券業界全体のデジタル化や対面店舗の統廃合が加速した場合、グループ内からのオフィスの賃貸・管理報酬そのものが減少に転じる構造的な脅威を内包しています。少子高齢化に伴う保険市場の競争激化や、他社の独立系不動産・保険代理店による顧客の囲い込みも、同社が周辺領域の拡大を推進する上で無視できない外部の競争プレッシャーになると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、既存の保有・管理物件における徹底的なコスト最適化と、エネルギー効率の改善を進め、実質的なネット営業収益(NOI)の向上を図ることが有効であると考えます。一級建築士事務所としての社内リソースを駆使し、外注に頼らない効率的な修繕計画を立案・実行することで、物価高騰による管理コストの上昇を抑制することが重要です。同時に、グループ内需要に留まらない「外貨獲得」に向けた動きとして、不動産売買仲介および保険代理店業務の営業体制を一段と強化することが求められます。具体的には、グループ内の証券リテール部門とのリレーションをさらに密にし、顧客の相続や資産承継のタイミングで発生する不動産売却や生命保険の見直しニーズを、機を逃さずにすくい上げるクロスセル体制を定着させることが、フロー収入の即効性ある拡大に大きく貢献すると考えます。
✔中長期的戦略
中長期的には、グループの店舗網の変革やサステナビリティ経営の要請に適応するため、保有・管理アセットの質的転換と高付加価値化を推進することが不可欠であると考えます。証券店舗の統合やオフィスの集約によって生じる余剰空間を、地域のニーズに即したシェアオフィスやメディカルモール、あるいは環境配慮型の先進的な商業空間へとリプロデュースするバリューアップ投資を戦略的に展開していくことが重要です。また、単なる管理・仲介の枠を超え、不動産と保険、そして建築の3つの専門性を融合させた「総合資産コンサルティングブランド」としての独自の地位をグループ内外で確立していくことが有効であると考えます。時代の変化を捉えた新たな業務への果敢なチャレンジを通じて、特定の親会社依存から脱却し、単独でも持続的に外貨を稼ぎ出せる弾力的な事業ポートフォリオへの進化を目指すことが重要であると考えます。
【まとめ】
今回の第72期決算公告から読み取れる事実として、同社は自己資本比率約70%という極めて健全かつ盤石な財務バランスを保ちつつ、当期純利益547百万円という高い収益性を達成しており、グループの安定的な経営を支えるビジネスサプライ部門として強固な役割を果たしていることがわかります。同社が持つ最大の強みは、グループ内の安定した不動産管理や賃貸、福利厚生の需要を基盤としつつ、近年では仲介や保険といった多様な周辺領域へ柔軟に業務を拡充させている点にあります。そのため、今後はグループ全体の店舗再編やデジタルシフトといった外部の構造変化に柔軟に対応しつつ、一級建築士事務所としての高い専門性を活かしたバリューアップサービスの展開が重要になります。今後は、既存の安定需要を確実にハンドリングしながらも、独自のコンサルティング営業力をさらに磨き上げ、グループ内外の双方から持続的な利益を創出し続ける強靭な企業へと進化を遂げていくものと考えています。
【企業情報】
企業名: 岡三興業株式会社
所在地: 東京都中央区日本橋小網町9番9号
代表者: 取締役社長 森 利勝
設立: 1954年4月6日
資本金: 9,000万円
事業内容: 不動産業、保険代理店業務ほか、岡三証券グループの不動産管理・賃貸・福利厚生業務
株主: 株式会社岡三証券グループ(100%)
