巨大な企業グループの競争力を極限まで高めるために、バックオフィスの集約と効率化がどれほどの威力を発揮するかをご存知でしょうか。今回は、医療・ヘルスケア分野の巨大コングロマリットであるアルフレッサグループの間接業務を一手に引き受ける、アルフレッサ ビズサポート株式会社の第57期決算公告を分析します。同社は単なる業務代行の枠を超え、グループ全体の業務品質と生産性向上を牽引する戦略的パートナーとして機能しています。本記事では、最新の財務数値から同社の優れた安定性とグループ内シェアードサービスの重要性について深く考察していきます。
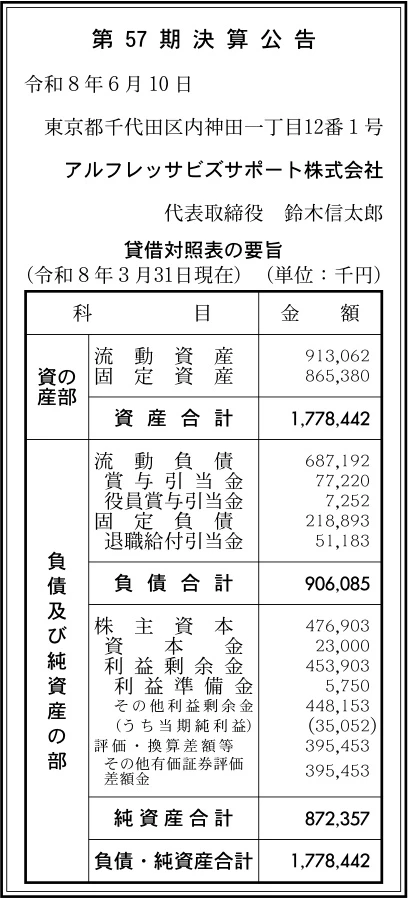
【決算ハイライト(第57期)】
| 資産合計 | 1,778百万円 (約17.8億円) |
|---|---|
| 負債合計 | 906百万円 (約9.1億円) |
| 純資産合計 | 872百万円 (約8.7億円) |
| 当期純利益 | 35百万円 (約0.4億円) |
| 自己資本比率 | 約49.1% |
【ひとこと】
大手医薬品卸グループのシェアードサービス会社として、総資産約17.8億円、自己資本比率約49.1%という非常に安定した財務バランスを構築しています。グループ各社のバックオフィス業務を一手に担うことで、単年度で35百万円(約0.4億円)の当期純利益を堅実に計上しており、安定したストック型のビジネスモデルが財務数値からも明確に証明されている点が非常に素晴らしいと感じました。
【企業概要】
企業名: アルフレッサ ビズサポート株式会社
設立: 1971年
事業内容: アルフレッサグループ各社のシェアードサービス(業務支援、施設管理、購買集約、保険サービスなど)の提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔業務支援サービス(シェアードサービス)
アルフレッサグループ各社の人事、経理、総務といった多岐にわたるバックオフィス業務を完全に代行しています。これにより、グループ内の各事業会社が本来の営業活動や製造活動などのコア業務にすべてのリソースを集中できる環境を創出しています。業務の標準化と効率化を徹底することで、グループ全体の運営コスト削減と間接部門の安定運用を両面的に支援する根幹のサービスです。
✔施設管理サービス(拠点インフラ維持)
グループ各社が日本全国に有している主要なオフィス拠点や、医薬品の安定供給を支える高度な物流施設の維持管理、点検業務を一括して担当しています。安全で安定した事業運営を足元から支えるため、専門的なノウハウを持ったスタッフが法的な点検対応やトラブル防止に努めており、ヘルスケアインフラの一翼を担う物流ネットワークのクオリティ維持に直接貢献しています。
✔購買集約サービス(コスト最適化)
グループ内の各拠点で日常的に必要となる物流資材やオフィス用品、消耗品などの購買業務を一本化して集約しています。大規模なグループのボリュームディスカウント(大量購入による価格交渉)を最大限に活かすことで、資材調達コストの最適化を具現化しています。同時に、各現場の煩雑な調達事務や検収業務の手間を省くことで、組織全体の調達効率を劇的に高めています。
✔保険サービス(リスクマネジメント)
グループ各社が保有する企業リスクに対する各種損害保険の提案のほか、グループ内で働く何万人もの社員とその家族を対象とした福利厚生目的の各種保険の販売を行っています。グループ全体のスケールを活かした有利な条件での保険提供を実現するとともに、潜在的な経営リスクや個人リスクを的確にカバーすることで、組織全体の安心とリスクマネジメントの高度化を強力にサポートしています。
✔先回り型のプロアクティブな改善提案(戦略的パートナー)
ただの定型業務の代行会社(アウトソーサー)にとどまらず、蓄積されたデータや現場の実務経験に基づき、業務のムダ、潜在的リスク、特定の個人への属人化といった経営課題を能動的に発見する仕組みを持っています。現場からの依頼を待つことなく、コスト最適化や品質向上のための具体的なソリューションを自ら企画して先回り提案する姿勢が、他社にはない最大のビジネス価値となっています。
【財務状況等から見る経営環境】
✔外部環境
昨今の国内ビジネス環境においては、急速に進むデジタル変革(DX)や労働力不足への対応として、間接業務の効率化やシステムの共通化が多くの企業集団で最優先課題となっています。そのため、定型業務を切り離して専門組織へ集約するシェアードサービスの価値はこれまで以上に高まっている状況です。一方で、バックオフィスを担う事務職や、施設の維持管理を行う専門技能スタッフの採用難は深刻さを増しており、人材の確保や維持に伴うコストの上昇が避けられない局面を迎えています。さらに、サイバーセキュリティの強化やコンプライアンス要件の厳格化への対応など、間接部門が担保すべき防衛ラインの基準が格段に引き上げられており、変化に対して迅速かつ的確に適応することが各社に求められる複雑な外部環境が広がっています。
✔内部環境
同社においては、東証プライム上場企業であるアルフレッサホールディングスの傘下として、グループ内の全事業会社という巨大かつ極めて安定した顧客基盤を独占的に保有していることが最大の経営基盤となっています。長年にわたって蓄積されてきた各社の業務フローに対する深い理解と、人事・経理・総務などの専門スキルを持つ人材層は、他社が容易に真似のできない強力な内部資源です。また、健康経営優良法人の認定やプライバシーマークの取得に象徴されるように、自社従業員の働く環境の整備とコンプライアンス遵守の体制が高度に確立されています。こうした「人を大切にする」組織文化が、日々の地道なオペレーションの品質向上と、ミスや属人化を排除した強固なサービス提供体制を維持するための重要な原動力として機能していると考えます。
✔安全性分析
第57期の貸借対照表の数値を紐解くと、資産合計約17.8億円に対して純資産合計は約8.7億円を確保しており、自己資本比率は約49.1%という極めてバランスの良い健全な財務体質を示していることが分かります。流動資産が約9.1億円、固定資産が約8.7億円と、資産の流動性と固定性のバランスも適切にコントロールされています。負債の部では流動負債が約6.9億円となっていますが、その中には賞与引当金約7,700万円や役員賞与引当金が計上されており、将来の労働分配に対する備えが保守的かつ健全に行われています。何より、親会社やグループ各社からの安定した委託費収入を背景に、単年度で35百万円の当期純利益をしっかりと計上していることから、景気の変動に左右されにくい極めて高い安全性を誇る財務構造であると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
アルフレッサグループという巨大な医療・ヘルスケアコングロマリットの内製シェアードサービス会社として、安定した受注環境と絶対的な信用力を有していることが最大の強みです。バックオフィス業務の集約だけでなく、施設管理、購買集約、保険という多様なドメイン(領域)をワンストップでカバーできる総合力を備えています。さらに、業務の単なる代行にとどまらず、能動的に改善策を提示する「戦略的パートナー」としてのコンサルティングマインドが全社に共有されており、高い顧客満足度を生み出す組織能力が確立されています。
✔弱み (Weaknesses)
主要な顧客および収益源の大部分がアルフレッサグループ内の取引に限定されているため、自社単独での外販営業力やグループ外の新規市場を開拓するチャネル・ノウハウが相対的に不足しているという側面があります。そのため、グループ各社の業績や組織再編、委託手数料の改定といった、ホールディングス全体の戦略方針の変更によって自社の売上規模や利益率が直接的に影響を受けやすい構造であると考えます。
✔機会 (Opportunities)
グループ全体で推進されるDXや、生成AIを活用した業務効率化プロジェクトの本格化は、同社にとってシェアードサービスの付加価値を劇的に高める絶好の機会です。間接業務のデジタル化を一元的に担うことで、グループ各社への展開スピードを加速させ、さらなるコスト削減効果を証明することができます。また、物流施設やオフィスの環境配慮(グリーンロジスティクス等)に伴う施設管理の高度化要請も、新たな専門サービスを創出する良好な機会になると推測されます。
✔脅威 (Threats)
日本国内における深刻な労働力不足の加速は、バックオフィス業務のオペレーションを支える優秀な事務スタッフや、施設の維持管理を行う有資格者の採用・維持コストを直接的に押し上げる脅威です。さらに、汎用的なクラウドSaaSやノーコードツール、外部の低コストBPOベンダーが急速に進化し、グループ各社が独自にこれらを採用する動きが強まった場合、内製シェアードサービスとしての存在意義やコストパフォーマンスが厳しく問われるリスクを内包していると言える状況です。
【今後の戦略として想像すること】
✔短期的戦略
足元で進行している労働力不足と人件費の高騰に対しては、人事・経理・総務のコア業務においてRPA(ロボットによる業務自動化)や生成AIをいち早く実験導入し、定型業務の処理時間を劇的に短縮していくことが有効であると考えます。これにより、限られた人的リソースの稼働を、コスト最適化の分析や拠点ごとのリスク発見といった、人間ならではの判断を要する「プロactive(先回り型)な提案業務」へとシフトさせていくと推測されます。また、購買集約サービスにおいて、現在の物価上昇の影響を最小限に抑えるため、グループ全体の購買データをより精緻に分析し、主要資材のサプライヤー集約や一括契約の更なる磨き込みを徹底していく施策が重要であると考えます。
✔中長期的戦略
長期的には、アルフレッサグループ全体がヘルスケアの未来を創るための変革を遂げる中で、間接部門の「標準化プラットフォーム」としての役割を完全に確立することが重要であると考えます。グループに新しく加わる企業や新規事業が立ち上がった際、即座に同社のバックオフィスインフラをプラグイン(連結)できる体制を整え、M&Aに伴う統合コストを最小限に抑えるシナジー創出のハブを目指していくと推測されます。同時に、シェアードサービスで培った最高水準の施設管理や購買最適化のノウハウをパッケージ化し、将来的にはヘルスケア業界周辺の間接業務アウトソーシング市場へ限定的に外販していくなど、グループ外収益の柱を構築する長期的な挑戦を実行していく戦略が有効であると思います。
【まとめ】
今回の第57期決算において、自己資本比率約49.1%という極めて健全な财务バランスを維持しつつ、35百万円の当期純利益を堅実に計上している事実から、グループ内シェアードサービスとしての揺るぎない経営安定性と高い付加価値が実証されました。同社の最大の強みは、アルフレッサグループの強固な基盤に支えられながら、多岐にわたる間接業務をプロアクティブに改善・提案できる卓越した戦略的パートナーとしての組織能力にあります。今後は、労働力不足やITインフラの激変という外部の課題に対してDXや自動化の仕組みをいち早く取り入れ、既存の間接業務の効率化を極限まで追求していく状況が求められます。このように、強固な信頼をベースにグループ全体の業務品質と生産性の向上を支え続けることで、医療・ヘルスケアの安定供給を裏側から持続的にコミットしていくと考えています。
【企業情報】
企業名: アルフレッサ ビズサポート株式会社
所在地: 東京都千代田区内神田一丁目12番1号 アルフレッサ神田ビル
代表者: 代表取締役 鈴木 信太郎
設立: 1971年6月10日
資本金: 23百万円
事業内容: アルフレッサグループ各社の共通業務(人事・経理・総務などのバックオフィス代行、施設管理、購買集約、保険販売など)の提供
株主: アルフレッサ ホールディングス株式会社
