日本の建設インフラや都市開発を支える巨大な企業集団において、多様なビジネスを多角的に展開し、グループ全体の価値を最大化する「総合商社」のような存在をご存知でしょうか。今回は、東証プライム上場企業であるピーエス・コンストラクションの100%子会社として、建設資材から不動産、保険、旅行、エンジニアリングまで網羅する菱建商事株式会社の第48期決算公告を分析します。同社はグループの強固な基盤を活かしつつ、サステナビリティ投資やZEB化工事といった先進的な取り組みにも着手しています。本記事では、最新の財務数値をもとに同社の経営環境と今後の戦略的展望について深く考察していきます。
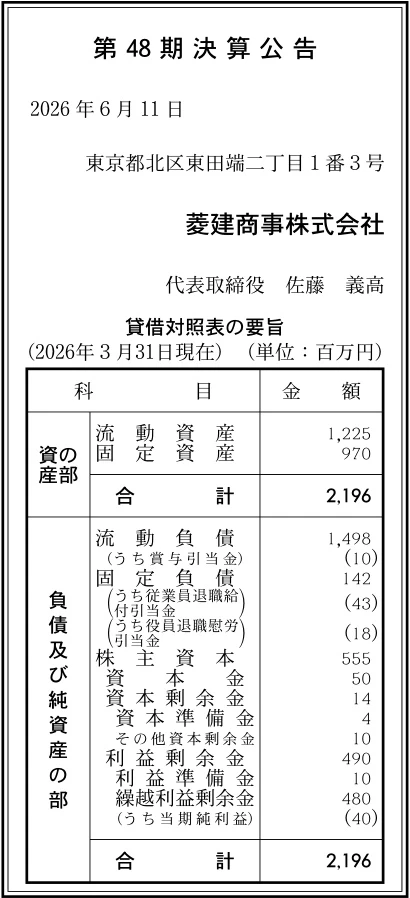
【決算ハイライト(第48期)】
| 資産合計 | 2,196百万円 (約22.0億円) |
|---|---|
| 負債合計 | 1,640百万円 (約16.4億円) |
| 純資産合計 | 555百万円 (約5.6億円) |
| 当期純利益 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約25.3% |
【ひとこと】
総資産約22.0億円に対し、純資産約5.6億円を確保しており、自己資本比率は約25.3%となっています。単年度で40百万円(約0.4億円)の当期純利益を着実に計上しており、東証プライム上場であるピーエス・コンストラクションの100%子会社として、グループ内の強固な事業基盤に支えられながら安定した収益力を発揮している堅実な経営状況が数字からうかがえます。
【企業概要】
企業名: 菱建商事株式会社
設立: 1979年
事業内容: 建設資材の販売、不動産の売買・賃貸・仲介および総合管理、損害保険・生命保険代理店業務、旅行代理店業務、新築・増改築および大規模修繕工事の設計・施工、太陽光発電事業など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔商事部(建設資材・現場サポートソリューション)
親会社やその協力会社向けを中心に、建設資材や現場安全用品、現場開設品などの調達・販売を行っています。セメント大手のUBE三菱セメント株式会社の販売店、および菱光石灰工業株式会社の販売店としての強固な仕入れルートを保有しています。さらに、各種建設機材や仮設資材のリース業務、現場用自動販売機の設置にいたるまで、建設プロジェクトの立ち上げから竣工に必要となる多種多様な資材やサービスをワンストップで供給し、現場の調達効率化を強力にサポートしています。
✔不動産部(ビル・マンションの総合管理)
分譲マンション、賃貸マンション、オフィスビルの総合管理会社として、住まいと資産の安心をトータルでサポートしています。入居者の快適な暮らしを守るための日常清掃や窓ガラス・排水管・貯水槽などの特殊清掃をはじめ、消防設備・建築設備・給水設備などの建物維持に不可欠な法定点検業務を網羅しています。不動産の専門家集団として、建物の資産価値向上に向けた的確な維持管理アドバイスや、オーナーとテナント間の円滑な調整業務を代行しています。
✔エンジニアリング事業部(新築・大規模修繕・リニューアル)
一級建築士事務所の登録を持ち、各種建物の新築・増改築から、経年劣化に対応する大規模修繕工事まで幅広く設計・施工対応を行っています。具体的には、事務所やS造倉庫、テント倉庫、診療所、研究施設といった多岐にわたる建物の新築実績を有しています。さらに、建物の老朽化や設備機能の低下に対して、グレードの向上を図るリニューアルや用途変更を行うコンバージョンを提案し、建物のライフサイクルコストの最適化に直接貢献しています。
✔保険部・旅行部(グループ内外向けサービス)
保険部では、ピーエス・コンストラクショングループの保険代理店として、東京海上日動火災保険やアフラックなどの商品を扱い、自動車、火災、傷害、がん・医療保険など、最適なリスクマネジメントを提案しています。また旅行部(菱建トラベル)では、ANA、JAL、JR東日本、JTBなどの主要各社と業務提携を結び、グループの業務渡航(鉄道・航空券・ホテル手配)や団体旅行、会議・懇親会のセッティングから個人向けのパッケージツアーまで柔軟に対応しています。
✔グリーンエネルギー・サステナビリティ事業(PPA太陽光発電)
新規事業への取組として、企業の脱炭素化を支援する太陽光発電事業(PPA事業)を推進しています。具体例として、エコマネジメント株式会社妙法事業所の構内敷地に太陽光パネルを設置し、事業所が使用する電力を供給するオンサイトPPAモデルを確立しています。さらに、エンジニアリング事業部が手掛ける既存ビルのZEB(ネット・ゼロ・エネルギー・ビル)化工事、具体的には高性能熱反射ガラスや外断熱防水の更新、屋上太陽光パネルの設置などを通じて、環境負荷低減に直結する環境配慮型ビジネスを展開しています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内建設・不動産業界においては、政府が進める国土強靭化政策や老朽化インフラの急速な再整備を背景に、建設需要自体は底堅く推移しています。また、世界的なESG投資の拡大や環境規制の強化に伴い、オフィスビルや共同住宅におけるZEB化や太陽光発電の導入など、環境に配慮したサステナビリティ投資の要請が一段と強まっている状況です。しかしながら、建設業界全体を揺るがす構造的な人手不足や職人の高齢化、いわゆる「建設2024年問題」に伴う労務コストの上昇は極めて深刻です。さらに、原材料価格の高騰や物流費の増加は、資材調達や工事施工における顕著な原価圧迫要因となっており、各社には価格転嫁や効率的な調達力、および高度なコスト管理能力が厳しく求められる環境と言えます。
✔内部環境
同社においては、東証プライム上場のゼネコンであるピーエス・コンストラクション株式会社の100%子会社であるという事実が、他社にはない絶大な信用力と安定した顧客基盤をもたらしています。グループ内の仮設資材の供給拠点として「仮設工業会指定工場」の認定を受けた埼玉仮設センターを保有しているほか、西日本支店を通じて広範なエリアをカバーする営業体制が整っています。さらに、商事、不動産管理、建築施工、保険、旅行という全く異なる5つの事業ドメインを自社内に内包していることで、建設現場の立ち上げから福利厚生、建物の引き渡し後の維持管理にいたるまで、グループ内のあらゆるニーズをクロスセル(相互販売)で網羅し、景気の波を分散できる多角的な事業構造が強固に構築されています。
✔安全性分析
第48期の貸借対照表の数値を紐解くと、資産合計約22.0億円に対して、純資産合計は約5.6億円を確保しており、自己資本比率は約25.3%となっています。流動資産約12.3億円に対し流動負債が約15.0億円と、流動負債が流動資産をやや上回っているため、短期的な流動性指標(流動比率)の観点からは、今後さらに手元流動性を厚くする、あるいは負債を圧縮する余地が見て取れます。しかしながら、同社は親会社が100%の株式を保有する完全子会社であり、グループ全体の資金管理体制や三菱UFJ銀行をはじめとするメガバンクとの強固な取引関係があるため、実質的な資金繰りの懸念は極めて低い状況です。また、単年度で40百万円の当期純利益を安定して計上し、繰越利益剰余金約4.8億円を積み上げている実績から、本業の収益構造は極めて堅実であり、十分な安全性を有していると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
ピーエス・コンストラクションの100%子会社という圧倒的なグループのバックボーンと、それに基づく強固な信用力が最大の強みです。また、建設資材の調達から仮設資材のリース、一級建築士事務所としての設計・施工、ビル・マンションの総合管理、さらには保険や旅行の手配までを網羅する多角的な事業セグメントを有している点が挙げられます。これにより、グループ内の需要を全方位で内製化して取り込むことが可能であり、景気の波に左右されにくい安定したストック型の収益基盤と高い顧客リテンションを実現しています。埼玉仮設センターをはじめとするハードインフラと、各分野の専門免許・許可(宅建、マンション管理、特定建設、旅行業等)をバランスよく保有している点も他社に対する大きな差別化要素となっています。
✔弱み (Weaknesses)
現在の財務構造において、流動負債が約15.0億円と比較的大きな割合を占めており、自己資本比率が約25.3%に留まっているという側面があります。そのため、金利の急激な上昇やマクロ経済の悪化に伴う建設・不動産市場の急激な冷え込みが発生した場合、自己資本の厚みが大きい総合商社と比較して、財務的なクッション性や機動的な先行投資の余力がやや限定されやすい構造となっています。また、売上や事業の多くが親会社およびグループ内の需要に一定以上依存しているため、グループ外における独自の新規チャネル開拓や、単独での認知度拡大というフェーズにおいては、営業リソースや外販の展開スピードに一定の課題が存在する傾向が見て取れます。
✔機会 (Opportunities)
国が進めるインフラの長寿命化計画や防災・減災対策、および都市部のリニューアル工事の増加は、同社の商事部やエンジニアリング事業部にとって持続的な受注拡大をもたらす大きな機会です。さらに、社会全体で急速に広がる脱炭素化(カーボンニュートラル)への要請は、同社が先進的に取り組んでいる建物の「ZEB化工事」や、自社設置による「PPA太陽光発電事業」の需要を強く後押しする追い風となっています。環境配慮型の不動産管理や省エネリニューアルの提案を行うことで、既存の管理物件の付加価値を高め、他社との差別化を図りながら新たな市場シェアを獲得できる好条件が整いつつあると推測されます。
✔脅威 (Threats)
建設・不動産管理業界全体で深刻化している技術者や職人の不足、および採用コストの増大は、エンジニアリング事業や不動産管理の現場運営において、原価率の上昇やプロジェクトの進捗遅延を引き起こす最大の脅威です。また、原材料価格の乱高下や物流コストの高止まりは、資材販売におけるマージンを圧迫するリスクを含んでいます。これに加え、旅行や保険の分野において、インターネットを通じた顧客の「直販化(ダイレクト型)」やオンライン旅行予約サイトの台頭がさらに進んだ場合、従来の仲介代理店としての存在意義や手数料収入のパイが縮小する懸念があり、長期的な脅威として警戒が必要です状況です。
【今後の戦略として想像すること】
✔短期的戦略
足元での原材料高騰や慢性的な技術者不足という課題に対しては、既存の強固なグループ内シェアを確実に維持しつつ、資材調達の集約化とデジタル化を進めて業務効率を極限まで高めることが有効であると考えます。特に、商事部においてUBE三菱セメントなどの強力なパートナーシップを活かした安定調達を徹底し、グループ内の現場開設から資材供給にいたる事務手続きをオンラインで一元管理することで、現場スタッフの業務負荷を劇的に削減していくと推測されます。また、ビル・マンション管理を行う不動産部においては、各種点検業務や清掃業務のスケジュール管理にITツールを本格導入し、巡回・点検の効率化を図ることで、労務コストの上昇分を相殺し、適切な利益率を確保する施策を徹底していくことが重要であると考えます。
✔中長期的戦略
中長期的には、グループ全体の成長ドライバーであるサステナビリティ領域において、同社が「グリーンビジネスの牽引役」としてのポジションを確立していくことが重要であると考えます。具体的には、実績を積み上げているオンサイトPPA太陽光発電事業のノウハウを汎用化し、親会社が手掛ける新築構造物への初期導入提案や、不動産部が管理する既存のビル・マンションへの積極的な横展開を図っていくと推測されます。独自のエンジニアリング機能(一級建築士事務所)と不動産管理のシナジーを活かし、「ZEB化工事+長期環境維持管理」をパッケージ化した高付加価値な環境ソリューションを確立することで、グループ外の優良顧客や地方自治体のリニューアル案件を開拓し、地域社会の脱炭素化に貢献しながら、持続可能で高利益率な新規収益の柱を構築していく戦略が有効であると思います。
【まとめ】
今回の第48期決算公告において、自己資本比率約25.3%という財務の体質強化に向けた伸び代を残しつつも、単年度で40百万円の当期純利益を着実に計上し、約4.8億円の繰越利益剰余金を積み上げている事実から、極めて堅実で安定した経営が行われていることが実証されました。同社の最大の強みは、プライム上場企業であるピーエス・コンストラクションの完全子会社という絶大な信用力と、商事・不動産・建築・保険・旅行という多角的な事業ドメインをワンストップで結びつける総合的な組織能力にあります。現在は、国土強靭化政策に伴う旺盛なインフラ需要や、脱炭素社会に向けたZEB化・太陽光発電(PPA)への投資拡大という絶好の機会を迎えている状況です。今後は、深刻化する人手不足や原材料高騰という構造的な課題に対し、デジタル技術の導入による業務の効率化と、環境配慮型ビジネスへの戦略的リソースシフトを両面的に推進していくことが求められます。このように、グループの総合力を最大限に発揮しながら次世代のサステナブルな価値提供を加速していくことで、持続的な成長を確固たるものにしていくと考えています。
【企業情報】
企業名: 菱建商事株式会社
所在地: 東京都北区東田端2-1-3 天宮ビル 3階
代表者: 代表取締役社長 佐藤 義高
設立: 1979年1月10日
資本金: 50百万円
事業内容: 建設資材の販売、不動産の売買・賃貸・仲介および総合管理、損害保険・生命保険代理店業務、旅行代理店業務、各種建物の新築・増改築工事および維持修繕工事の設計・施工、太陽光発電事業
株主: ピーエス・コンストラクション株式会社(100%)
