過酷な環境下で稼働し続ける日本の重工業や基礎インフラ産業において、機械の心臓部を守り、支え続ける「鋳物技術」の重要性をご存知でしょうか。今回は、耐熱・耐摩耗鋳物分野で高い技術力を誇り、日本の基幹産業を陰で支えるジャパンキャステリング株式会社の第26期決算公告を分析します。同社は株式会社佐世保メタルと株式会社香春製鋼所の合併により誕生し、東証プライム上場の栗本鐵工所グループの製造中核として確固たる地位を築いています。本記事では、最新の財務数値から同社の経営環境と今後の戦略について深く考察していきます。
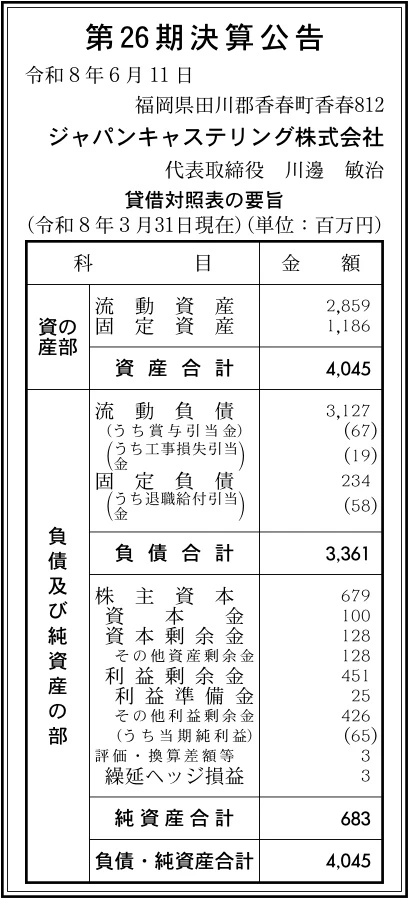
【決算ハイライト(第26期)】
| 資産合計 | 4,045百万円 (約40.5億円) |
|---|---|
| 負債合計 | 3,361百万円 (約33.6億円) |
| 純資産合計 | 683百万円 (約6.8億円) |
| 当期純利益 | 65百万円 (約0.7億円) |
| 自己資本比率 | 約16.9% |
【ひとこと】
資産合計約40.5億円に対し、純資産が約6.8億円となっており、自己資本比率は約16.9%です。製造業としてはやや低めの水準ですが、当期純利益として65百万円(約0.7億円)の黒字をしっかりと確保しています。栗本鐵工所グループとして、砕石所や製鉄所向けなどの耐熱・耐摩耗鋳物という極めてニッチかつ需要が途切れない市場で独自の地位を築いており、今後の収益改善と財務体質の強化が期待されます。
【企業概要】
企業名: ジャパンキャステリング株式会社
設立: 2017年
事業内容: 鋳鉄・鋳鋼品並びに各種鋳物の製造、耐熱・耐摩耗鋳物の開発および販売など
https://www.kurimoto.co.jp/japancastering/index.htm
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔砕石所向け耐摩耗部品製造事業
岩石を細かく砕く砕石所で運用される各種クラッシャー向けの超高硬度部品を供給しています。特にコーンクラッシャー用の耐摩耗部品であるマントルやバウルライナ、反撥板ライナ、ハンマなどの製造において強みを発揮しています。同社オリジナルの特殊な高マンガン鋳鋼を提案することにより、苛酷な摩耗環境下における部品の大幅な延命化を可能とし、顧客工場のランニングコスト削減と稼働率向上に大きく貢献しています。
✔製鉄所向け耐熱・耐摩耗鋳物事業
高炉を稼働させる製鉄所において、超高温かつ激しい摩耗にさらされる特殊鋳造部品を提供しています。具体的には、原料を投入する高炉頂部のベル式・ベルレス式システムで使用されるベルやシートリング、垂直シュート、プレートライナ、流調ゲート、炉頂バンカーライナ、鉱石受金物などが挙げられます。極限の熱負荷と摩耗負荷が同時にかかる環境に耐えうる高次元の金属材料選定と鋳造加工技術が、安定操業を支える基盤となっています。
✔発電所向け耐熱・耐摩耗鋳物事業
電力を生み出す発電施設において、燃料となる石炭などを微粉砕するための堅型ミル周辺部品の製造を行っています。主要製品には、激しい摩擦負荷がかかるローラタイヤやテーブルセグメント、粉砕ボール、粉砕リングのほか、燃焼ガスに耐えるバーナー部品や、燃焼後の灰を効率的に処理するための灰処理用Y字管、灰処理用ベンド管などがあります。電力インフラの連続稼働を技術面から担保する重要な役割を担っています。
✔セメント工場向け特殊鋳物部品事業
セメント製造の過酷な工程で使用される竪型ミル内部の消耗部品や熱処理装置パーツを展開しています。主なラインナップとして、ローラタイヤ、テーブルセグメント、チャンピオントップ、分級ライナのほか、原材料の混合・移動を制御する中仕切目板、目板、グレートプレート、煉瓦止め金物などがあります。多品種少量生産のニーズに対応しつつ、工場の稼働効率を最大化させる最適な材質提案を行っています。
✔高度な金属材料技術と一貫生産インフラ
2017年の合併によって、佐世保メタルと香春製鋼所がそれぞれ長年培ってきた鋳物作りの伝統ノウハウと最新の金属材料技術が完全に融合しました。福岡の香春工場を中核拠点とし、5トンや4トン、2トンの高周波誘導炉を4基、熱処理炉を7基保有するほか、大型の水焼入槽や油焼入槽、発光分光分析装置などを完備しています。これにより、配合設計から溶解、鋳込み、熱処理、最終の製品加工仕上げまでを一貫して高い品質で実施できる体制が最大の独自性です。
【財務状況等から見る経営環境】
✔外部環境
昨今の国内の重工業および基礎資材業界においては、製鉄所や発電所、セメント工場といった大型プラントの稼働率が国内インフラ需要やエネルギー動向に影響を受けやすい状況が続いています。しかしながら、これらの施設で稼働する破砕・燃焼設備は、常に過酷な熱負荷や摩擦負荷にさらされているため、景気の変動に関わらず定期的な部品交換やリプレイスを行う保守メンテナンス需要が根強く存在しています。一方で、ウクライナ情勢の長期化などを背景とした鋳物原材料であるスクラップや合金の価格高騰、ならびに電気代をはじめとするエネルギーコストの上昇は、製造原価を直接的に押し上げる要因となっています。さらに、国内の深刻な少子高齢化は、熟練の鋳造技術を要するモノづくりの現場において若手技能者の採用難という形で顕著な影を落としており、人材獲得コストの上昇が業界共通の課題となっています。
✔内部環境
同社においては、長年の歴史を持つ2社が合併したことで、耐熱・耐摩耗分野における日本屈指の金属材料データベースと、高度な熱処理ノウハウが単一の組織内に蓄積されている点が最大の経営資源です。また、親会社である株式会社栗本鐵工所および太平洋エンジニアリング株式会社という有力企業が株主として名を連ねていることは、大手の営業ネットワークや技術協力、さらには経営面における強固なバックボーンとして機能しています。生産体制の面でも、4基の誘導炉や大型熱処理設備、200トンの歪み矯正機、発光分光分析装置といった充実した主要設備を自社で保有しており、ミリタリースペックに近い厳しい産業規格を満たす鋳鉄・鋳鋼品を効率よく生産できる体制が確立されています。さらに、2018年には早くもISO9001認証を取得しており、確実な品質管理体制が社内に深く根付いていると考えます。
✔安全性分析
第26期の貸借対照表の数値を精査すると、資産合計約40.5億円に対し、純資産合計は約6.8億円を確保している状況が確認できます。自己資本比率は約16.9%となっており、装置産業としての固定資産の重みや流動負債の規模を考慮すると、財務のクッション性や中長期的な安全性においては、今後さらなる純資産の蓄積による体質強化が望まれる水準であると言えます。しかしながら、流動負債約31.3億円の中には、賞与引当金6,700万円や工事損失引当金1,900万円といった、将来の支出に備えた保守的な引当金が適切に内包されている点は評価すべきポイントです。何より、単年度で65百万円(約0.7億円)の当期純利益を着実に計上して黒字経営を維持していることから、本業におけるキャッシュ創出力は健在であり、栗本鐵工所グループの信用力を背景にした資金繰りの安定性も含め、短期的な操業において不安要素は極めて低いと言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
耐熱・耐摩耗鋳物という、競合他社が容易に真似のできないニッチで極めて専門性の高い領域において、トップクラスの金属材料技術と一貫生産体制を有していることが最大の強みです。また、佐世保メタルと香春製鋼所の合併によって得られた、多品種少量生産における柔軟な対応力と、各産業の特殊仕様を熟知した設計提案力は、顧客との間に深いリレーションシップを構築しています。これに加え、栗本鐵工所グループのブランド力と強固な経営基盤に守られていることは、大規模プラント顧客との長期契約を維持する上での絶大な信用力となっています。
✔弱み (Weaknesses)
現在の自己資本比率が約16.9%に留まっており、総資産に占める負債の割合が比較的高いため、金利動向や金融環境の急激な変化に対する財務的な耐性が大手の総合重工業メーカーと比較してやや脆弱であるという側面があります。また、主要な製品が砕石、製鉄、発電、セメントといった特定の重工業インフラ向けに特化しているため、これらの産業における大規模な構造改革や設備の統廃合、国内生産量の縮小といった外部の産業動向の波を、ダイレクトに売上へ反映しやすい事業構造であると考えます。
✔機会 (Opportunities)
日本国内における道路や鉄道、港湾といった社会資本の老朽化に伴う再整備は、原材料を供給する砕石所やセメント工場の稼働を活性化させ、同社の高耐摩耗部品に対するリプレイス需要を強く後押しする機会となります。また、製造現場における環境負荷低減や省エネ化の要請が高まる中、同社が提供する「部品の延命化提案」は、顧客工場の廃棄物削減や資源の有効活用に直結するクリーンなソリューションとして、これまで以上の付加価値を持って市場に受け入れられる好条件が整いつつあると推測されます。
✔脅威 (Threats)
グローバルな資源市場における鉄スクラップや副資材の価格乱高下、および電力代をはじめとするエネルギーコストの高止まりは、製造コストを直接的に引き上げ、マージンを圧迫する最大の脅威です。さらに、鋳造業界全体で進行している熟練の職人や熱処理技術者の高齢化、および後継者不足は、同社の高度なモノづくり品質を維持する上で看過できないリスクとなっています。これに加え、海外の新興国メーカーによる安価な汎用鋳物の輸入攻勢が激化した場合、価格競争に巻き込まれる懸念があると考えます状況です。
【今後の戦略として想像すること】
✔短期的戦略
足元で製造原価を圧迫している原材料価格やエネルギーコストの上昇に対し、自社の最大の強みである「部品の延命化ソリューション」を前面に出したバリューベースの営業アプローチを徹底することが有効であると考えます。単なる鋳物製品の売り込みではなく、顧客のクラッシャーやミルの稼働経歴に合わせたオリジナル高マンガン鋳鋼の導入効果をシミュレーション提示し、トータルでのコスト削減メリットを訴求することで、適切な利益を確保した適正価格での受注を確保していくと推測されます。また、香春工場内の稼働効率を最適化し、熱処理炉の熱効率改善や工程の省力化投資を行うことで、足元の製造原価を徹底的に抑制する内製化施策を迅速に推進していくことが重要であると考えます。
✔中長期的戦略
長期的には、国内の重工業市場の成熟化を見据え、栗本鐵工所や太平洋エンジニアリングの海外拠点や商流をフルに活用し、アジア圏をはじめとするグローバルな新興国のインフラ開発市場への進出を加速させることが重要であると考えます。海外の砕石プラントや大規模鉱山において、同社の耐摩耗鋳物の高い延命効果を武器に新規開拓を行うことで、国内市場に依存しない分散型の収益ポートフォリオを構築していくと推測されます。同時に、社内の生産現場におけるDXを推進し、発光分光分析装置などのデータと熟練技術者のノウハウをデジタル化して統合することで、若い世代への技術承継を短期間で完了させる仕組みを確立し、少数精鋭でも世界最高水準の品質を永続的に提供できる次世代のスマート鋳造基盤を再構築していく戦略が有効であると思います。
【まとめ】
今回の第26期決算において、自己資本比率約16.9%と財務の体質強化に向けた課題を残しつつも、当期純利益65百万円の黒字を着実に計上している事実から、ニッチな産業インフラ市場における確固たる収益力と事業の堅実性が実証されました。同社の最大の強みは、2社の合併によって融合された耐熱・耐摩耗分野の卓越した金属材料技術と、栗本鐵工所グループの強固なバックボーンにあります。国内の社会資本再整備やプラントの長寿命化という絶好の機会を迎える一方で、原材料・エネルギー価格の高騰や技術者の高齢化といった構造的な課題にも直面している状況です。今後は、高度なオリジナル鋳鋼の提案を通じた顧客価値の最大化と、海外市場への積極的な展開、さらにはデジタル技術を活用した技術継承への取り組みを総合的に推進していくことで、日本の基礎産業を支えるオンリーワンの鋳物リーディングカンパニーとして、持続的な成長を遂げていくと考えています。
【企業情報】
企業名: ジャパンキャステリング株式会社
所在地: 福岡県田川郡香春町大字香春812(香春工場)
代表者: 代表取締役社長 川邊 敏治
設立: 2017年4月1日
資本金: 100百万円
事業内容: 鋳鉄・鋳鋼品並びに各種鋳物の製造
株主: 株式会社栗本鐵工所、太平洋エンジニアリング株式会社
