ファッション業界が、大量生産・大量消費の時代から「持続可能性」と「個の感性」を重視するパラダイムシフトの真っ只中にある2026年3月。グローバルなサプライチェーンの変革とデジタルトランスフォーメーション(DX)の波が押し寄せる中で、総合商社の枠を超えた独自のプレゼンスを確立しているのが、丸紅グループのファッション戦略を担う丸紅ファッションリンク株式会社です。公表された第43期決算(2025年3月期)の内容は、従来の卸売・OEM事業の枠組みを大胆に塗り替え、ブランドホルダーとしての機能強化とリテール領域への進出を加速させている同社の戦略的転換が、極めて力強い財務成果として結実したことを物語っています。2024年から2025年にかけて行われた大型買収劇を経て、同社がいかにして13.8億円という巨額の純利益を叩き出し、さらなる飛躍に向けた強固なバランスシートを構築したのか。経営戦略コンサルタントの視点から、その財務健全性と、世界を射程に捉えたファッションビジネスの真髄を徹底的に見ていきましょう。
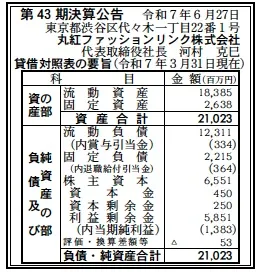
【決算ハイライト(第43期)】
| 資産合計 | 21,023百万円 (約210.2億円) |
|---|---|
| 負債合計 | 14,526百万円 (約145.3億円) |
| 純資産合計 | 6,497百万円 (約65.0億円) |
| 当期純利益 | 1,383百万円 (約13.8億円) |
| 自己資本比率 | 約30.9% |
【ひとこと】
第43期決算において、当期純利益1,383百万円という極めて高い収益性を達成した点は、同社の変革が成功裏に進んでいる証左と言えます。特に、年商695億円という巨大なビジネス規模を背景に、OEM事業の効率化とブランド事業の利益率向上が噛み合っている印象を強く受けます。自己資本比率も約30.9%を維持しており、近年の積極的なM&A投資をこなしながら、安定した財務基盤を保持していると評価できます。
【企業概要】
企業名: 丸紅ファッションリンク株式会社
設立: 1982年4月1日
株主: 丸紅株式会社(100%)
事業内容: 繊維製品の卸売、海外ブランド品の小売・輸出入、OEM/ODM事業、素材開発、マーケティング。ファッション感度の高い商品から高機能素材までを網羅する総合ファッション商社です。
【事業構造の徹底解剖】
同社の事業は「ファッション・ライフスタイルにおける価値連鎖の垂直統合」に集約されます。具体的には、以下の部門等で構成されています。
✔OEM/ODM事業(基盤事業)
アパレルメーカーやSPA、通信販売会社に対し、30年以上の経験を持つ専門スタッフが素材開発から商品企画、生産までをトータルでサポートしています。日本国内、中国、アセアン諸国の強力な生産ネットワークを駆使し、多品種小ロットから大量生産まで柔軟に対応。顧客の「売れる」ものづくりに深くコミットし、品質、価格、納期(Q-C-D)を極めて高いレベルで実現しています。特にスポーツカジュアルやライフスタイル雑貨など、専門性の高いカテゴリーでの実績は業界随一であり、同社の安定した収益源となっています。
✔ブランド・素材開発事業(高付加価値事業)
欧米主要都市での商談から買付、輸入までを一貫して行うブランド事業では、セレクトショップ向けのアドバイザリー機能を発揮しています。また、独自のショールーム「SHOWROOM LOYTO(ロイト)」や直営EC「LOYTO STORE」を通じ、海外の有望ブランドの価値最大化を主導。素材面では、ドイツのsympatex®(シンパテックス)などの高機能素材や環境配慮型素材の販売代理店として、アパレル製品の機能的差別化を支援しています。単なる仲介に留まらず、知的財産(IP)の管理やリテール運営までを手掛ける、同社の成長エンジンです。
✔マーケティング・ECビジネス開発事業
マーケットのニーズを捉えた緻密な市場解析と、商品デザインや素材の傾向分析を営業部門と連携して行っています。ブランドライセンスビジネスの展開に加え、消費者にダイレクトにブランドの世界観を届けるD2C(Direct to Consumer)モデルの構築に注力しています。丸紅グループのグローバルなリソースと、ファッション専門商社としての感性を融合させ、新たなビジネスチャンスを創出する戦略的拠点としての役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本のファッション市場は、インバウンド旅客による高級ブランド需要の爆発的な拡大と、国内消費者の「本質的価値」への回帰という、二極化の様相を呈しています。マクロ的には、世界的な原材料費の高騰やエネルギーコストの上昇、さらには歴史的な円安基調が定着しており、輸入主体のファッション商社にとっては、仕入コストの増大が継続的な圧迫要因となっています。一方で、ファッション業界全体で「サーキュラーエコノミー(循環型経済)」への対応が企業の存続条件となる中で、同社が先駆けて取り組んできた環境配慮型素材やサステナブルなブランドポートフォリオは、競合他社に対する決定的な競争優位性となっています。また、デジタル技術の進展により、AIによる需要予測やバーチャル試着などのDX導入が必須となっており、IT投資とリアルな「ものづくり」の融合が加速するマクロ環境にあると考えられます。こうした変化を捉え、同社は2024年から2025年にかけてスワニー販売やアウターリミッツを買収するなど、インダストリアルな知見を内製化する動きを強めています。
✔内部環境
損益計算書の要旨を分析すると、当期純利益1,383百万円という数字は、同社が「低利益率の卸売」から「高付加価値なブランド・リテール」への構造転換に成功していることを示唆しています。年商695億円という巨大な商流を回しながら、これほどまでの純利益を計上している点は、オペレーションの極限までの効率化と、M&Aによるシナジーが早期に発現している証左です。資産合計21,023百万円のうち、流動資産が18,385百万円(約87.5%)を占めており、現金同等物や仕入・販売に伴う売掛債権が活発に循環している「足の速い」ビジネスモデルであることが伺えます。従業員260名という組織規模に対して、一人当たりの営業収益・純利益ともに極めて高く、少数精鋭のプロフェッショナルが世界中のブランドや工場を動かしていることが分かります。特に、買収した企業の経営資源を統合し、丸紅グループのグローバルネットワークを載せることで、単体では成し得なかったスケールメリットを享受できる体制が整っています。利益剰余金が5,851百万円積み上がっていることは、次なる成長投資やM&Aに向けた強力な軍資金を内部に保持していることを意味します。
✔安全性分析
財務の安全性については、資産合計21,023百万円に対し、自己資本が約6,500百万円あり、自己資本比率は30.9%を記録しています。多額の在庫を抱え、信用供与が主軸となる商社ビジネスにおいて、30%台の自己資本比率は極めて健全かつ安定した水準です。負債側において流動負債12,311百万円に対し、流動資産18,385百万円を保持しており、流動比率は約149%と、短期的な支払能力に一切の懸念はありません。固定負債2,215百万円についても、長期的なブランド投資や拠点整備に伴うものであると考えられ、営業活動による潤沢なキャッシュフローで十分カバー可能な範囲内です。特筆すべきは、株主資本の構成において資本剰余金や利益準備金が厚く、過去40年以上にわたる堅実な経営の積み重ねが、強固な「現金の盾」として機能している点です。この安全性は、海外のラグジュアリーブランドや、国内の有力アパレルメーカーとの長期的な信頼関係を維持する上での最大のバックボーンとなっています。金利上昇局面においても、借入依存度が適切にコントロールされており、財務的なレジリエンス(弾力性)は極めて高いと評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
丸紅ファッションリンクの最大の強みは、丸紅株式会社という総合商社の圧倒的な「情報の深さ」と「物流網」を背景に、ファッション専門商社としての「目利き力」と「企画力」を高度に融合させている点にあります。これに加えて、2024年のスワニー販売、2025年のアウターリミッツの完全子会社化により、特定のニッチ市場で世界的な支持を得ている「ナイジェル・ケーボン」などの強力なブランドポートフォリオを直接保有・運営できる体制へと進化したことは、他社に対する決定的な差別化要因です。また、30%超の自己資本比率と13億円を超える当期純利益に裏打ちされた財務的レジリエンスは、不確実なマーケットにおいても、短期的な収益に惑わされず、サステナブルな素材開発やDX推進に腰を据えて投資できる体制を実現しています。少数精鋭ながらも、ペルーやモンゴルまで自ら足を運んで原料を調達するような「現場主義」のプロ集団が、組織のDNAとして根付いていることも強力な内部資源であると考えられます。
✔弱み (Weaknesses)
一方で、課題となる弱みは、依然として収益の大部分が国内のアパレルメーカーや量販店向けの卸売・OEM事業に依存しており、国内市場の縮小や景気後退の影響を直接的に受けやすい「ドメスティック依存型」の構造を脱しきれていない点にあります。ブランド事業を強化してはいるものの、リテール(小売)の店舗運営やBtoCのマーケティングコストは卸売業に比べて変動費率が高く、運用効率の最適化にはまだ習熟の余地が残されています。また、M&Aによって急速に組織を拡大させた副作用として、異なる文化を持つ子会社間でのガバナンスの統一や、IT基盤の統合に伴う一時的なマネジメントコストの増大が懸念されます。ファッションという属人性が高いビジネスにおいて、ベテランスタッフの卓越した「感覚」をいかに組織知としてデジタル化し、次世代へ継承していくかという人的資本の持続可能性も、中長期的な脆弱性となるリスクを孕んでいると推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、訪日外国人観光客による「メイド・バイ・ジャパン」ブランドへの熱狂的な需要の再発見です。特に、アウターリミッツなどの買収で手に入れた高品質なアーカイブ・ヘリテージブランドは、インバウンド旅客にとって極めて魅力的な「お土産」以上の価値を持っており、免税売上の拡大や、それを足掛かりにした海外直営展開のチャンスが大きく広がっています。また、世界的な「グリーン・トランスフォーメーション(GX)」の潮流は、同社が得意とするsympatex®などのリサイクル可能な高性能素材の採用率を劇的に高めるはずです。デジタル技術の進展により、メタバース上でのデジタルファッション販売や、AIを活用した「一人ひとりに最適化されたパーソナルスタイリングEC」の構築など、これまでの店舗網に縛られない非連続な成長を実現できる機会にも恵まれています。丸紅グループ全体のデジタル戦略と連携することで、サプライチェーン全体のカーボンフットプリントを可視化し、エシカルな消費を好むZ世代を中心とした新規顧客を獲得できる好機であると考えられます。
✔脅威 (Threats)
直面している脅威としては、地政学的リスクに伴う原材料調達ルートの分断や、アセアン諸国における労務コストの急激な上昇です。これまでの安価な海外生産モデルが限界を迎えつつある中で、サプライチェーンの再配置に伴う一時的な原価上昇は避けられません。また、巨大テック企業がデータとAIを武器に、D2Cプラットフォームを介して製造と消費を直結させる動きを強めており、従来の「商社」という仲介機能が中抜きされる根源的な脅威に晒されています。国内市場においても、人口減少に伴うマーケットの総和縮小は加速しており、限られたパイの奪い合いによる価格競争の再燃も否定できません。将来的な金利上昇局面においては、運転資金の調達コストが上昇し、利益剰余金を削る懸念もあります。さらに、激甚化する自然災害により、海外の主要な縫製工場が稼働停止に追い込まれた際、グローバルな供給責任を負う同社にとっては、代替生産地の確保を含めたBCP(事業継続計画)の構築が、経営の成否を分ける致命的な脅威として存在し続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、何よりも「M&Aによって獲得したアセットの完全統合と収益の最大化(PMI)」が最優先課題になると推測されます。具体的には、アウターリミッツやスワニー販売が持つ強力なブランド資産を、丸紅ファッションリンクの持つ広範な流通チャネルやECプラットフォームへと載せ替え、売上総利益の劇的な底上げを図ることです。同時に、第43期で計上した13.8億円の利益を原資に、バックオフィス業務の自動化(RPA)やグループ共通の在庫管理システムの高度化を断行し、人件費と物流費の高騰を技術で吸収する体制を構築するはずです。また、マーケティング面では、SNSを活用した「マイクロコミュニティ」へのブランド浸透を強化し、広告費に頼らないファンの囲い込み(LTVの向上)を必達目標とする施策が展開されると考えられます。これにより、薄利なOEM事業からの脱却を、より具体的な「ブランド収益」へと転換していく戦略が取られると推察されます。
✔中長期的戦略
中長期的には、商社の枠を超えた「グローバル・ファッション・IP・プラットフォーム企業」への進化を軸に据えるのではないかと想像します。具体的には、単なるブランドの「輸入販売」から、日本の高度な職人技術(アウターリミッツが培ったようなノウハウ)を海外の有力ブランドと掛け合わせ、世界市場で勝てる「ジャパン・クオリティのグローバルブランド」を自らプロデュース・育成する戦略です。これにより、国内市場の縮小を補って余りある、北米・欧州・アジアでの安定したロイヤリティ・リテール収益を確立すべきでしょう。また、脱炭素社会を見据え、素材から製品、そして廃棄・リサイクルまでをブロックチェーンで追跡する「サーキュラーファッション・OS」を構築し、他社アパレル企業にもそのプラットフォームを開放することで、プラットフォーマーとしての手数料収益(SaaS型ビジネス)への参入も視野に入るはずです。将来的には、丸紅グループ全体で進める「次世代型コンシューマー・プラットフォーム」の中心核として、ファッションを軸にあらゆるライフスタイル・データを統合し、人々の幸福価値を最大化させる長期ビジョンが描かれているのではないでしょうか。
【まとめ】
丸紅ファッションリンク株式会社の第43期決算は、日本のファッションビジネスがいかにして「商社の底力」と「ベンチャー的な機動力」を融合させ、世界の荒波に立ち向かうべきか、その確かな解答を示しています。1,383百万円という純利益、30.9%という自己資本比率は、同社が単なる「流行の波」に乗っているのではなく、自らが「新しい潮流」を創り出している実力派企業であることを証明しています。同社の社会的意義は、単に服を届けることではなく、世界中のクリエイティビティと技術をリンクさせ、人々の生活に「おもしろさ」と「持続可能性」という彩りを添え続けることにあります。2030年に向けて、日本のファッションが世界をリードする「サステナブルな贅沢」へと昇華するとき、その中心には必ずやこの「ファッション・リンク」の、緻密な戦略と情熱に満ちた挑戦があることを信じて止みません。今後のさらなる飛躍に、大きな期待を寄せています。
【企業情報】
企業名: 丸紅ファッションリンク株式会社
所在地: 東京都渋谷区代々木1丁目22番1号 JRE代々木一丁目ビル7階
代表者: 代表取締役社長 河村 克巳
設立: 1982年4月1日
資本金: 450百万円
事業内容の詳細: 繊維製品の卸売(ファッション衣料品中心)、海外ブランド品の小売、OEM/ODM、素材開発、マーケティング、EC事業
株主: 丸紅株式会社(100%)
