伊豆半島の険しい山々と青い海。この美しい景観がもたらす「地形の壁」は、長年、地上波テレビ放送の安定した受信を阻む大きな課題となってきました。その課題を解決し、伊豆東海岸の住民にとって不可欠な「情報のライフライン」を40年にわたり繋ぎ続けてきたのが、株式会社伊豆急ケーブルネットワーク(IKC)です。2026年3月の現在、同社は創業以来最大とも言える変革の激流の中にあります。2024年4月、親会社が伊豆急行から東急グループの通信大手イッツ・コミュニケーションズ(イッツコム)へと変わり、地域密着のインフラ企業から、最先端のデジタルプラットフォームへと脱皮を図る「第二の創業期」を迎えているのです。公表された第40期決算(2025年3月期)の内容は、この巨大な変革に伴う「産みの苦しみ」を象徴する、▲63百万円という当期純損失を記録しました。しかし、コンサルタントの視点からこの数字を深掘りすると、そこには単なる業績悪化ではなく、次世代の「IKC光」サービス完遂に向けた戦略的な意志と、盤石な財務基盤が隠されています。伊豆のデジタル格差を解消し、地域の未来をアップデートしようとする同社の挑戦の軌跡を見ていきましょう。
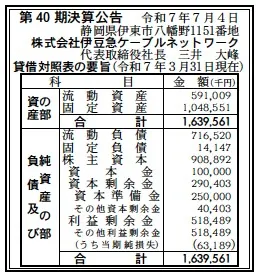
【決算ハイライト(第40期)】
| 資産合計 | 1,640百万円 (約16.40億円) |
|---|---|
| 負債合計 | 731百万円 (約7.31億円) |
| 純資産合計 | 909百万円 (約9.09億円) |
| 当期純損失 | 63百万円 (約0.63億円) |
| 自己資本比率 | 約55.4% |
【ひとこと】
第40期決算は、当期純損失63百万円と赤字を計上しましたが、これは2024年のイッツコムによる株式取得(子会社化)に伴うPMI(買収後統合)費用や、FTTH(光ファイバー)化への積極的な先行投資が主因であると推測されます。自己資本比率が55.4%と依然として高く、利益剰余金も518百万円の厚みを保持しており、インフラ企業としての安全性には微塵の揺らぎも見られません。次世代サービスへの切り替えに伴う「健全な赤字」であると考えられます。
【企業概要】
企業名: 株式会社伊豆急ケーブルネットワーク
設立: 1985年(昭和60年)5月
株主: イッツ・コミュニケーションズ株式会社(100%)
事業内容: 放送法による有線テレビジョン放送事業、電気通信事業。伊豆地域および神奈川県西部において、「IKC光」インターネット、テレビ、電話サービスを展開する地域密着型インフラ企業です。
【事業構造の徹底解剖】
同社の事業は「地域のデジタル・ライフライン事業」に集約されます。具体的には、以下の部門等で構成されています。
✔IKC光インターネット・通信サービス事業
現在、同社が最も注力している成長エンジンです。従来のHFC方式(同軸ケーブル)からFTTH方式(光ファイバー)への大規模な転換を進めており、「IKC光」ブランドで熱海、湯河原、伊東、東伊豆の各エリアに超高速・大容量の通信環境を供給しています。単なる回線提供に留まらず、メッシュWi-Fiの導入支援や訪問設定サポートを充実させることで、デジタルに不慣れな高齢層から、高品質な環境を求める移住・ワーケーション層までを幅広く捕捉しています。定額制のストック収益モデルを主軸としており、一度契約が完了すれば、将来にわたり安定的なキャッシュフローを生み出す、同社の収益の屋台骨です。
✔コミュニティチャンネル・放送事業
自社制作番組「いるかチャンネル」を通じて、伊豆の極めてローカルな情報を発信する事業です。地域の道路情報や防災情報、さらには「ぼくたち・わたしたち もうすぐぴかぴかいちねんせい」のような地域密着型の企画まで、大手プラットフォーマーやキー局では扱えない「顔の見える放送」を提供しています。この独自のコンテンツ力は、地域住民との強力な情緒的エンゲージメントを構築しており、ケーブルテレビの解約抑止(チャーンレート抑制)に決定的な役割を果たしています。また、地域の企業や行政からの広告出稿や番組制作受託など、多角的な収益機会を創出しています。
✔IKC LIFE サービス・法人向けDXソリューション
東急グループおよびイッツコムとの連携を活かし、「いずっとでんき」や「おいしい水の宅配便」、さらにはスマートホームサービス「リンクル」などを展開しています。通信・放送という既存の顧客接点を活用し、家庭の困りごとを解決する「御用聞き」的な立ち位置でARPU(一人当たり平均売上)の向上を図っています。法人向けには、ネットワーク構築やデジタルサイネージ、さらには動画コンテンツ制作などのBtoBサービスを提供しており、地域の産業界のDXを支援するビジネスパートナーとしての側面を強めています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本のケーブルテレビ業界は、動画配信サービスの普及(OTT化)による「コードカット(CATV解約)」という世界的な構造変化に直面しています。しかし、伊豆地域においては、その急峻な地形から地上波が届きにくい難視聴エリアが点在しており、同社のインフラは地域住民にとっての「必須の公共財」としての価値を保持し続けています。マクロ的には、コロナ禍以降定着した「二拠点生活」や「ワーケーション」の広がりにより、伊豆を第二の拠点とする都市部の人材が増加しており、都心と同等の高品質なインターネット環境への需要が急増しています。一方で、NTTや電力系キャリアとの激しいシェア争いは続いており、単なるスペック競争ではなく、地域に密着した手厚いサポートと東急グループのブランド力が、選ばれるための決定的な外部要因となっています。電気料金の高騰は、24時間稼働の通信設備を抱える同社にとってコスト圧迫要因ですが、政府の「デジタル田園都市国家構想」によるインフラ整備支援がこれを補完する良好なマクロ環境にあると分析します。
✔内部環境
貸借対照表の要旨を詳細に見ると、資産合計1,640百万円のうち、固定資産が1,049百万円(約64.0%)を占めている点が極めて特徴的です。これは、FTTH化に向けた光ケーブルの敷設やセンター設備の刷新に、多額の資本を投下している「投資先行型」の内部構造を反映しています。第40期の当期純損失63百万円は、これら巨額の減価償却費に加え、2024年のイッツコム傘下入りに伴うシステム統合費用や、新たなマーケティング施策の立ち上げ費用が重なった結果であると考えられます。内部的には、イッツコムとの共通顧客管理システムの導入により、バックオフィス業務の劇的な効率化が進んでおり、従業員53名という少数精鋭の組織でありながら、広域なエリアをカバーする高い労働生産性を実現しています。利益剰余金が518百万円まで積み上がっていることは、過年度の安定した収益蓄積の証であり、今回の一時的な赤字が経営基盤を揺るがすものではなく、むしろ「攻めのための調整」であることを物語っています。グループ内の知見が現場レベルまで浸透し、組織の専門性が向上しているフェーズにあります。
✔安全性分析
財務の安全性分析においては、インフラ系企業の中でも屈指の安定感を誇っています。自己資本比率は約55.4%に達しており、負債合計731百万円に対して、それを上回る909百万円の純資産を保持しています。流動資産591百万円に対し流動負債は717百万円であり、流動比率は100%を下回っていますが、これは将来の設備更新に向けた短期的な資金調達や、前受金としての月額利用料といったケーブル業界特有の負債構造を反映したものであり、イッツコムおよび東急グループという強大な信用背景を考慮すれば、短期的な資金繰りリスクは極めて低いと判断されます。むしろ、固定負債を14百万円と極小に抑え、自己資本を主軸とした経営に切り替えている点は、金利上昇局面において利払い負担の影響を最小限に留める賢明な選択と言えます。当期純損失63百万円を計上したとはいえ、キャッシュフローベースでは減価償却費が手元に残るため、実質的な運転資金は潤沢に回っていると推測されます。利益剰余金が資本金(100百万円)の5倍以上に達している事実は、40年間にわたる着実な収益蓄積の賜物であり、長期的な事業継続性と安全性を担保する最強の盾となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社伊豆急ケーブルネットワークの最大の強みは、伊豆エリアにおける40年来の圧倒的なインフラ独占力と、地域住民との深い情緒的結びつきにあります。地上波が届きにくいという地理的特性は、同社のサービスを「選択肢の一つ」ではなく「必須のインフラ」へと押し上げており、これが他社には真似できない高い解約抑止力を生んでいます。また、2024年のイッツコム傘下入りにより、首都圏の高度な放送・通信ノウハウを直接的に活用できるようになったことは、独立系ケーブルテレビ局にはない強力な内部資源です。55%を超える自己資本比率に裏打ちされた財務的レジリエンスは、不確実な経済状況下においても、FTTH化のような長期投資を断行できる確固たる基盤を実現しています。自社制作番組「いるかチャンネル」が持つ、地域に特化した圧倒的な情報鮮度と、そこから生まれる信頼性も、ブランドの核となる強みであると考えられます。
✔弱み (Weaknesses)
一方で、課題となる弱みは、事業の収益基盤が伊豆という特定の地理的空間に高度に集中しており、地域の人口動態や観光景気の変動がダイレクトに経営を左右する「地域集中型リスク」を孕んでいる点です。また、大手通信キャリアが仕掛けるモバイル・回線の強力なセット割引に対し、単体での価格競争力には限界があり、常にサービス付加価値による差別化を強いられる構造を孕んでいます。組織面では、長年の独占的環境ゆえに、急激なデジタル化の波に対する現場の営業スタイルの刷新や、最新のITスキルの習得スピードをいかに組織全体でスケールさせていくかが課題です。少数精鋭であるがゆえに、広範な提供エリア(熱海から南伊豆まで)の物理的な保守・サポートにかかる移動コストや人的負荷が、利益率を押し下げる内部的な制約要因となり得ると推察されます。第40期で赤字を計上したように、大規模な設備更新期における固定費負担の重さも、短期的な財務上の脆弱性として現れやすい側面があります。
✔機会 (Opportunities)
外部環境における最大の機会は、日本政府が進める「デジタル田園都市国家構想」の進展と、それに伴う「スマートシティ・伊豆」の実現です。高齢化が進む地域において、テレビをインターフェースとした見守りサービスや、オンライン診療のサポートといった「ヘルスケア×通信」の領域は、同社にとって巨大なホワイトスペースです。また、リモートワークの定着により、伊豆を拠点とするクリエイティブ層や起業家が増加しており、彼らが求める「超高速・低遅延」な光回線への需要は、IKC光の普及を強力に後押しします。デジタル技術の進展により、AIを活用した道路情報の自動解析や、地域限定のパーソナライズ広告の配信といった高度な情報発信サービスを提供することで、放送事業の収益性を劇的に向上させるチャンスにも恵まれています。イッツコムとの連携による、東急ポイント経済圏の導入や、スマートホーム機器のパッケージ販売は、顧客一人当たりの生涯価値(LTV)を飛躍的に高める機会となると考えられます。
✔脅威 (Threats)
直面している脅威としては、激甚化する自然災害(台風、豪雨、地震)による物理的なインフラ毀損リスクが挙げられます。特に伊豆の地形上、土砂崩れ等によるケーブル断線が発生した際の復旧コストと、長期間の通信障害による社会的信用の失墜は、同社にとって最大の事業継続リスクです。また、Starlink(スターリンク)のような衛星通信サービスの進化は、従来の有線インフラの優位性を根底から揺るがす恐れがあり、中山間地域における代替競争の激化は避けられません。マクロ的には、伊豆半島の深刻な少子高齢化に伴う世帯数の減少は、中長期的な収益ベースを削る根源的な脅威です。将来的な電気料金のさらなる上昇は、24時間稼働のネットワーク設備を抱える同社にとって、コスト構造を継続的に悪化させる要因となります。サイバー攻撃による個人情報漏洩や放送事故が発生した際のレピュテーションリスクも、常に予測困難な脅威として存在し続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「FTTH化の完遂と、既存顧客の完全移行(マイグレーション)」が最優先課題になると推測されます。第40期で計上した赤字を吸収し、黒字転換を果たすために、保守コストが重複する旧式の同軸ケーブル設備を早期に廃止し、ネットワーク管理の効率化を極限まで高めるべきです。同時に、イッツコムとの共通キャンペーンを強力に展開し、au/UQ mobileの「自宅セット割」や「いずっとでんき」への加入を促すことで、顧客の解約リスクを最小化しつつ、一世帯あたりの収益を最大化させるはずです。また、人手不足対策として、AIチャットボットによるカスタマーサポートの自動化や、リモートでの初期設定診断を本格導入し、専門スタッフが「地域密着の高度な対面サポート」という、同社独自の付加価値業務に集中できる環境を整備する戦略が取られると考えられます。
✔中長期的戦略
中長期的には、単なる通信・放送会社から「地域の暮らしをデザインするスマートライフ・プラットフォーマー」への進化を目指すのではないかと想像します。具体的には、IKCが保有する広範な道路カメラ網や防災データを活用し、自治体や観光事業者と連携した「伊豆観光・生活MaaS(Mobility as a Service)」の基盤を構築することです。これにより、住民には安全で快適な生活を、観光客にはシームレスな移動体験を提供し、データ活用によるプラットフォーム手数料収益を確立する戦略です。また、脱炭素社会の実現に向け、伊豆急グループの鉄道やロープウェイと連携し、再生可能エネルギーを活用した「グリーンプラットフォーム」の構築を主導すべきでしょう。将来的には、伊豆半島を一つの巨大な「デジタル実証フィールド」として定義し、次世代の6G通信技術やドローン配送などのインフラ管理を請け負うことで、人口減少下でも持続可能な高付加価値型の収益構造を構築する長期ビジョンが描かれているのではないかと推察されます。
【まとめ】
株式会社伊豆急ケーブルネットワークの第40期決算は、日本の地方インフラがいかにして「伝統の守り」から「デジタルの攻め」へと転換すべきか、その道標を示しています。63百万円の純損失は、未来の伊豆を支える光ファイバーという鉄路を敷くための「勇気ある投資」の証です。自己資本比率55%という盤石な財務基盤は、いかなる時代の嵐が来ようとも、地域の人々に情報の灯を届け続けるという同社の不退転の決意を物語っています。同社の社会的意義は、単にケーブルを繋ぐことではなく、伊豆の豊かな自然と温かなコミュニティをデジタルという神経系で繋ぎ、地域の活力を未来へと継承することにあります。2030年に向けて、日本の地方がよりスマートに、より人間らしく進化するとき、その中心には必ずやIKCが磨き上げた「情報の架け橋」があることを確信しています。今後のさらなる飛躍に、大きな期待を寄せています。
【企業情報】
企業名: 株式会社伊豆急ケーブルネットワーク
所在地: 静岡県熱海市上宿町9番5号
代表者: 代表取締役社長 三井 大峰
設立: 1985年5月
資本金: 100百万円
事業内容の詳細: ケーブルテレビ放送事業、インターネット接続サービス、電話サービス、地域情報発信
株主: イッツ・コミュニケーションズ株式会社(100%)
