幕末の動乱期、ペリー率いる黒船が来航し、日本の夜明けの舞台となった静岡県下田市。この歴史情緒溢れる港町を一望できる寝姿山の頂へと誘う「下田ロープウェイ」は、1961年の開業以来、伊豆観光の象徴的なインフラとして親しまれてきました。しかし、2026年3月の現在、同社が直面しているのは、単なる「観光地の乗り物」からの脱却という極めて戦略的な変革の時です。公表された第64期決算(2025年3月期)の内容は、水戸岡鋭治氏のデザインによるラグジュアリーな「THE ROYAL HOUSE」の展開や、訪日外国人客をターゲットにした高付加価値化戦略の真っ只中にある、同社の苦闘と挑戦を如実に物語っています。一見すると債務超過という厳しい財務諸表の裏側に、東急グループおよび伊豆急グループという巨大なバックボーンがいかに作用し、どのような未来図を描いているのか。経営戦略コンサルタントの視点から、その財務健全性と事業ポテンシャルを徹底的に解剖していきましょう。
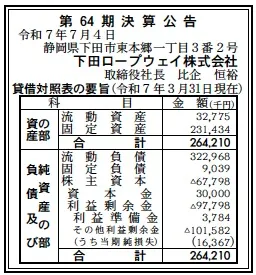
【決算ハイライト(第64期)】
| 資産合計 | 264百万円 (約2.64億円) |
|---|---|
| 負債合計 | 332百万円 (約3.32億円) |
| 純資産合計 | ▲68百万円 (約▲0.68億円) |
| 当期純損失 | 16百万円 (約0.16億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第64期決算において、16百万円の純損失を計上し、▲68百万円の債務超過状態が継続しています。しかし、これは「THE ROYAL HOUSE」への投資や老朽化した索道設備の維持更新といった、将来の収益最大化に向けた先行投資の過程にあると推測されます。伊豆急行(東急グループ)の完全子会社として、短期的な資金繰りよりも、下田エリア全体の価値向上を担う戦略的アセットとしての役割が優先されている印象です。
【企業概要】
企業名: 下田ロープウェイ株式会社
設立: 1961年(昭和36年)4月1日
株主: 伊豆急行株式会社(東急グループ)100%
事業内容: 普通索道による旅客運輸業、寝姿山自然公園の運営、売店および飲食施設「THE ROYAL HOUSE」の経営。伊豆急下田駅前から寝姿山山頂を結ぶ、下田観光の要となるインフラ企業です。
【事業構造の徹底解剖】
同社の事業は「観光・移動インフラとプレミアム体験の融合」に集約されます。具体的には、以下の部門等で構成されています。
✔索道運輸事業(コア事業)
伊豆急下田駅に隣接する新下田駅から、標高200メートルの寝姿山頂駅までを約3分半で結ぶロープウェイの運行を行っています。15分間隔という高頻度運行を維持しつつ、近年ではゴンドラそのものを「黒船」をイメージしたデザインに刷新するなど、移動自体をエンターテインメント化しています。下田湾、伊豆七島を望む「絶景」への唯一のアクセス手段として、強力な独占的地位を築いており、安定的な乗車運賃収益を確保しています。
✔寝姿山自然公園・愛染堂運営事業
山頂に広がる「伊豆三景」の一つに数えられる公園の管理運営を行っています。「縁結び」で知られる愛染堂や、幕末の見張小屋の復元、さらには石割楠といったパワースポットを点在させることで、単なる展望台に留まらない「回遊性のある観光拠点」として機能させています。これにより、滞在時間の延長と、お守りや絵馬、売店での物品販売による周辺収益の拡大を図っています。
✔ハイエンド飲食事業(THE ROYAL HOUSE)
2019年にオープンした、観光列車の巨匠・水戸岡鋭治氏がデザインを手掛けたプレミアムなレストランです。天然木をふんだんに使用し、組子細工などの伝統工芸を散りばめた空間は、従来の「観光地の休憩所」とは一線を画す高付加価値を提供しています。豪華観光列車「THE ROYAL EXPRESS」の世界観を地上で体験できる施設として、高単価な食事メニューと絶景をセットにした「コト消費」を創出し、同社のブランディングと収益性の両立を目指す戦略的部門となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、伊豆・下田エリアは、インバウンド旅客の急速な回復と、高付加価値な地方観光を求める「体験型観光」のブームに沸いています。特に、欧米やアジア圏の富裕層にとって、日本の開国史に関連する下田は魅力的な目的地であり、同社が推進する「歴史×絶景×ラグジュアリー」のパッケージは、マクロ的なトレンドに完全に合致しています。一方で、索道業界全体としては、建築資材費や電気料金の高騰による維持コストの上昇、さらには「2024年問題」以降の物流・人件費の上昇が、利益率を圧迫する強力な外部要因となっています。また、周辺の三島や熱海との回遊性向上(MaaS連携)が進む一方で、自家用車利用の減少に伴う「駅前立地」の優位性をいかにデジタルマーケティングで最大化するかが、集客の鍵となるマクロ環境にあります。東急グループ全体での「伊豆半島価値向上戦略」の一環として、エリア内の他施設との連携強化が不可欠な時期であると分析します。
✔内部環境
貸借対照表の要旨を詳細に分析すると、資産合計264百万円のうち、固定資産が231百万円(約87.5%)と、索道インフラを保有する企業特有の重厚な資産構成となっています。第64期の純損失16百万円は、売上規模に対して一定のインパクトがありますが、これは「THE ROYAL HOUSE」の減価償却費や、索道設備の安全維持に向けた修繕費が先行している結果であると推察されます。従業員20名という少数精鋭の組織でありながら、運輸、観光、飲食と多角的な業務をこなしており、一人当たりの生産性向上に向けた「マルチタスク化」が現場レベルで浸透していることが伺えます。内部的な最大の課題は、1億円を超える利益剰余金のマイナス(累積損失)を、いかにして現在のプレミアム戦略によって解消していくかという点にあります。ブランド価値は高まっているものの、それをいかにキャッシュフローに変換し、自立的な設備更新資金を捻出できるかが、内部マネジメントの焦点となっています。
✔安全性分析
財務の安全性については、純資産合計が▲68百万円の債務超過状態にあるため、単体で見れば極めて脆弱な状態と言わざるを得ません。しかし、負債の内訳を見ると、流動負債が322百万円と資産合計を上回っている一方で、これは親会社である伊豆急行や東急グループからの資金借入、あるいは決済口座の集中管理によるものである可能性が高く、外部金融機関による即座の返済圧力(倒産リスク)は極めて低いと判断されます。むしろ、資産構成における有形固定資産の比率が高く、これが将来の収益を生む確固たる基盤となっています。当期純損失16百万円を計上してはいるものの、キャッシュフローベースでは減価償却費が手元に残るため、実質的な運転資金は確保できていると推測されます。この「グループ内での戦略的なレバレッジ経営」は、インフラ維持を最優先とする鉄道グループ子会社によく見られる形態であり、下田観光のゲートウェイを守るという社会的使命がある限り、事業の継続性は盤石であると評価できます。今後は、累積損失の圧縮に向けた黒字化への転換点がいつ訪れるかが、財務的安全性を真に担保する鍵となります。
【SWOT分析で見る事業環境】
✔強み (Strengths)
下田ロープウェイの最大の強みは、伊豆急下田駅前という抜群のアクセスの良さと、寝姿山山頂という地域随一の展望スポットを独占している点にあります。これに加えて、水戸岡鋭治氏が手掛けた「THE ROYAL HOUSE」という唯一無二の空間価値は、競合する他の展望施設に対する決定的な差別化要因となっています。また、東急グループの強固な顧客ネットワークと、「THE ROYAL EXPRESS」との連携による相互送客力は、単独の観光施設では不可能な集客力を生み出す強力な内部資源です。15分間隔という定時運行の信頼性と、20名の専門スタッフが培ってきた安全管理ノウハウも、長期的なブランド価値を支える根源的な強みであると考えられます。
✔弱み (Weaknesses)
一方で課題となる弱みは、現在の決算書が示す通り、多額の累積損失を抱えた財務体質であり、単体での機動的な新規投資や独自の大規模プロモーションを行うための財務的バッファが損なわれている点です。また、ロープウェイという性質上、強風や落雷といった気候変動による運休リスクがダイレクトに収益に直撃する「自然依存型の収益構造」が弱みとして挙げられます。山頂の自然公園は維持コストが嵩む一方で、有料エリアとしての入場料収入以外の収益化が限定的であり、索道利用料に収益の大部分を依存している点も課題です。さらに、従業員の少数体制は、急激なインバウンド客増大時におけるオペレーションの負荷増大や、専門技術の継承において属人化のリスクを孕んでいると推察されます。
✔機会 (Opportunities)
外部環境における機会は、何よりも「高単価インバウンド需要の爆発的な拡大」です。下田は横浜から来る豪華観光列車の終着駅でもあり、その流れを山頂のレストランへと繋ぐ「ラグジュアリー・観光回廊」の構築は、客単価を飛躍的に高める絶好の機会となります。また、デジタル技術を活用したMaaS(Mobility as a Service)の導入により、都心からの特急券とロープウェイ乗車券、さらに山頂での食事を一体化した「シームレスな予約・決済体験」を提供することで、事前決済比率を高め、収益のボラティリティを下げるチャンスがあります。加えて、サステナビリティ(ESG)への関心が高まる中で、自然公園の環境保護活動をコンテンツ化し、エコツーリズムとしての新たな価値を付加することで、長期滞在型の富裕層を惹きつける機会にも恵まれています。SNSを通じた絶景写真の拡散は、広告費を抑えた効率的な集客を実現する強力な追い風となるでしょう。
✔脅威 (Threats)
直面している脅威としては、地政学的リスクに伴うエネルギーコストのさらなる高騰が、索道の動力費を直接的に押し上げるリスクです。また、伊豆半島全体での「人手不足」は深刻であり、清掃や調理を担うアウトソーシング費用の高騰は、飲食部門の利益率を圧迫する要因となります。競合他社においては、熱海や箱根といった近隣エリアでのリニューアル投資が加速しており、観光客の奪い合いが激化する中で、下田までの「時間的距離」を埋める魅力の発信を継続できなければ、顧客の流動性に飲み込まれる懸念があります。将来的な金利上昇局面においては、グループ借入の利払い負担が増大し、赤字幅を拡大させる恐れも否定できません。激甚化する自然災害(台風や地震)により、索道設備が物理的ダメージを受けた際の復旧コストと、長期間の休止に伴う社会的信用の失墜も、常に予測困難な脅威として存在し続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「THE ROYAL HOUSEのブランド確立による、客単価と物販比率の最大化」が最優先課題になると推測されます。第64期で計上された純損失を吸収するため、単なる乗車券販売に留まらず、山頂での体験をセットにした「事前予約制プレミアムパッケージ」を東急グループの各チャネルで強力に展開し、歩留まりを向上させる施策です。同時に、デジタル化による「接客の効率化」を推進するものと考えます。多言語対応のセルフオーダーシステムやキャッシュレス化を徹底することで、少人数のスタッフでも高いサービスレベルを維持し、人件費高騰を技術でカバーする体制を構築するはずです。また、寝姿山公園内のパワースポットをフックにした限定オリジナルグッズの開発・投入により、一人当たり消費額(LTV)を劇的に向上させる戦略が取られると考えられます。
✔中長期的戦略
中長期的には、単なるロープウェイの運営会社から「下田・寝姿山全体の観光体験プロデューサー」への進化が軸になると想像されます。具体的には、水戸岡デザインの第2弾、第3弾として、山頂駅周辺へのスモール・ラグジュアリーな宿泊施設(グランピング等)の設置や、夜間のライトアップ営業(ムーンライト・ロープウェイ)による「滞在時間の夜間延長」への挑戦です。これにより、日帰り客主体のモデルから、宿泊収益を伴う安定した収益基盤への転換を図るべきでしょう。また、伊豆急行と一体となり、鉄道と索道を完全に融合させた「垂直型観光プラットフォーム」を構築し、沿線価値を自ら創出する役割を担うはずです。将来的には、脱炭素社会の実現に向け、索道の駆動電力を100%再生可能エネルギー化する「グリーンスローモビリティ」としてのリポジショニングを図り、環境価値を付加した「プレミアムな自然体験」を世界へ発信する長期ビジョンが描かれているのではないかと推察されます。
【まとめ】
下田ロープウェイ株式会社の第64期決算は、歴史的な転換期にある日本の観光産業において、いかに「ブランドの質」を維持しながら持続可能な経営を目指すべきか、その苦闘と希望を象徴しています。16百万円の純損失、そして債務超過という数字は、いわば「伝統が新しい価値へと生まれ変わるための産みの苦しみ」です。自己資本比率のマイナスは、東急グループという巨大な翼の下で、地域インフラを守り抜くという約束の証でもあります。同社の社会的意義は、単に人を山頂へ運ぶことではなく、下田という歴史の舞台に立ち、世界中の旅人に「日本の美しさ」を再発見する機会を提供し続けることにあります。2030年に向けて、日本の観光がより高付加価値で、より本物志向へと進化するとき、その先頭には必ずやこの「寝姿山の番人」が、磨き上げられた技術とおもてなしを持って立ち続けていることでしょう。今後のさらなる飛躍に、大きな期待を寄せています。
【企業情報】
企業名: 下田ロープウェイ株式会社
所在地: 静岡県下田市東本郷一丁目3番2号
代表者: 取締役社長 比企 恒裕
設立: 1961年4月1日
資本金: 30百万円
事業内容の詳細: 普通索道の運営、寝姿山自然公園の管理、売店・飲食施設の経営
株主: 伊豆急行株式会社(100%)
