私たちが普段呼吸している空気。一見透明で何もないように見えますが、実は微細な塵や細菌、化学物質が含まれています。日常生活では気にならなくても、半導体製造や医薬品開発、食品加工の現場では、目に見えない微粒子一つが製品の品質を左右する致命的な欠陥となり得ます。「清浄な空気」は、現代産業を支える最も重要なインフラの一つと言っても過言ではありません。
今回は、創業から60年以上にわたり、この「見えない敵」と戦い続け、日本のモノづくり現場にクリーンな環境を提供してきた専門商社、「立石フィルター株式会社」の決算公告を読み解きます。第62期という長い歴史の中で築き上げられた強固な財務基盤と、単なる商社機能にとどまらない「トータルコーディネーター」としてのビジネスモデルについて、経営コンサルタントの視点で深掘りしていきます。
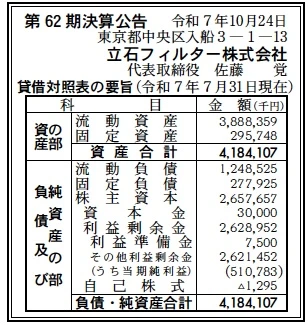
【決算ハイライト(第62期)】
資産合計: 4,184百万円 (約41.8億円)
負債合計: 1,526百万円 (約15.3億円)
純資産合計: 2,658百万円 (約26.6億円)
当期純利益: 511百万円 (約5.1億円)
自己資本比率: 約63.5%
利益剰余金: 2,629百万円 (約26.3億円)
【ひとこと】
まず圧倒されるのは、その高い収益性です。総資産約42億円という規模に対し、当期純利益が511百万円も計上されています。これは総資産利益率(ROA)にして約12%という、商社業態としては驚異的な水準です。自己資本比率も63.5%と盤石であり、利益剰余金が26億円以上積み上がっていることから、長年にわたる高収益体質と堅実なキャッシュフロー経営が定着していることが読み取れます。
【企業概要】
企業名: 立石フィルター株式会社
設立: 1963年(昭和38年)
事業内容: エアー用・液体用フィルターの販売、クリーンルーム関連機器の販売・施工・保守、建築資材の販売
【事業構造の徹底解剖】
立石フィルターのビジネスは、「フィルターを右から左へ流す」だけの単純な卸売ではありません。顧客の製造環境そのものを最適化する「清浄空間のトータルコーディネーター」としての地位を確立しています。その事業構造は、以下の3つのレイヤーで構成されています。
✔フィルター販売事業(消耗品・ストック)
同社の基幹事業です。日本無機株式会社をはじめとする大手メーカーの代理店として、HEPAフィルターやULPAフィルターなどの高性能エアーフィルター、さらには液体用フィルターまで幅広く取り扱っています。フィルターは一定期間で必ず交換が必要になる「消耗品」です。半導体工場や病院の手術室など、一度納入した先からは継続的なリピート注文が発生するため、景気変動の影響を受けにくい安定した収益基盤となっています。
✔エンジニアリング・施工事業(フロー)
単にモノを売るだけでなく、クリーンルームの設計・施工や、空調ダクト工事、配管工事までを請け負っています。「管工事業」と「機械器具設置工事業」の建設業許可 を保有し、多数の施工管理技士(1級・2級)が在籍している点が強みです。これにより、顧客の「クリーンルームを作りたい」「既存設備を改修したい」というニーズに対して、機器選定から施工、メンテナンスまでワンストップで対応できる体制を整えています。
✔特殊・特注品対応(ソリューション)
標準品では対応できない特殊な環境(高温、耐薬品性が必要な現場など)に対し、耐熱フィルターやケミカルフィルター、特注サイズの製品を提案しています。また、半導体製造装置向けの特殊加工品なども手掛けており、顧客の技術的な課題を解決するソリューションプロバイダーとしての側面も持っています。
【財務状況等から見る経営環境】
第62期決算公告の数値から、同社の経営環境と財務体質を分析します。
✔外部環境
半導体産業の国内回帰(TSMCやラピダスの進出など)や、生成AIデータセンターの建設ラッシュは、同社にとってこれ以上ない追い風です。これらの施設では最高レベルの清浄度が求められ、高性能フィルターの需要が急増しています。また、医薬品製造(GMP基準)の厳格化や、食品工場のHACCP対応など、あらゆる産業で「衛生管理・異物混入防止」への投資意欲が高まっており、市場環境は極めて良好です。
✔内部環境
財務諸表の資産の部を見ると、流動資産が3,888百万円と総資産の約93%を占めています。これは、売掛金や商品在庫、そして現預金が豊富にあることを示しています。特に、これだけ高い利益(511百万円)を出しているにもかかわらず、固定資産が296百万円と少ない点は注目に値します。自社で大規模な製造設備を持たない「ファブレス」に近い商社機能に特化しているため、固定費が軽く、損益分岐点が低い高効率な経営ができている証拠です。
負債面では、流動負債が1,249百万円ありますが、流動資産がその3倍以上あるため、資金繰りには全く不安がありません。固定負債も278百万円と限定的です。
✔安全性分析
財務の安全性は「鉄壁」です。流動比率(流動資産÷流動負債)は約311%(3,888÷1,249)であり、短期的な支払い能力は過剰なほど十分にあります。自己資本比率63.5%も、在庫を持つ商社としては非常に高い水準です。利益剰余金2,629百万円は、過去の利益の蓄積であり、不測の事態(災害や急激な不況)が起きても数年間は会社を維持できるだけの体力があります。この盤石な財務基盤が、顧客への迅速なデリバリー(在庫確保)や、大型案件の受注(信用力)を可能にしています。
【SWOT分析で見る事業環境】
同社の現状をSWOT分析で整理します。
✔強み (Strengths)
「創業60年以上の実績と信用」は一朝一夕には築けません。主要取引先やメーカーとの強固なリレーションシップが最大の資産です。また、「商社機能+施工機能」を持つことで、他社が嫌がるような手間の掛かる案件や改修工事も一括で引き受けられる点が差別化要因です。全国に営業所を展開し、地域密着のサポートができる点も強みです。
✔弱み (Weaknesses)
主力商品が特定メーカー(日本無機など)に依存している可能性があるため、メーカー側の供給体制や方針変更の影響を受けやすい構造です。また、施工部隊を持つことは強みである反面、建設業界全体の人手不足や高齢化の影響を受けやすく、技術者の採用・育成が課題となります。
✔機会 (Opportunities)
「省エネ(脱炭素)」ニーズの高まりは大きなチャンスです。フィルターの目詰まりによる圧力損失は空調の消費電力を増大させるため、低圧損タイプの高性能フィルターへの交換需要(省エネ改修)が増加しています。また、海外(アジア圏)の日系工場への輸出販売なども成長余地があります。
✔脅威 (Threats)
原材料価格の高騰や円安による仕入コストの上昇は利益率を圧迫します。また、フィルター自体はコモディティ化しやすく、安価な海外製品の流入による価格競争のリスクも常に存在します。
【今後の戦略として想像すること】
高収益を持続し、さらなる成長を目指すための戦略を考察します。
✔短期的戦略
直近では、半導体・データセンター需要の取り込みに全力を注ぐべきです。特に、納期管理が厳しいこれらの業界に対し、豊富な手元資金を活用して戦略在庫を確保し、「即納体制」を強化することで競合を圧倒できます。また、既存顧客に対して、省エネ診断とセットで「低圧損フィルターへの切り替え」を提案する営業活動を強化し、単価アップを図る戦略も有効です。
✔中長期的戦略
中長期的には、「メンテナンスビジネスのDX化」が鍵となります。フィルターの交換時期をセンサーで検知し自動発注する仕組みや、クリーンルームの環境データをクラウドで監視するサービスなどを導入し、単なる物売りから「環境管理のサブスクリプション」モデルへと進化することで、収益の安定性をさらに高めることができます。また、M&Aや提携を通じて、水処理分野(液体フィルター)や環境分析分野の機能を強化し、総合環境ソリューション企業へと業容を拡大する方向性も考えられます。
【まとめ】
立石フィルター株式会社は、派手さはないものの、産業界の「縁の下の力持ち」として極めて重要な役割を果たしている優良企業です。第62期決算が示す5億円超の純利益と盤石な財務内容は、同社が長年培ってきた「顧客の現場を知り尽くした提案力」と「確かな技術力」の結晶です。日本のハイテク産業や医療現場が進化し続ける限り、同社の提供する「清浄空間」の価値は高まり続けることでしょう。
【企業情報】
企業名: 立石フィルター株式会社
所在地: 東京都中央区入船三丁目1番13号 入船ニッコンビル8F
代表者: 代表取締役 佐藤 覚
設立: 1963年(昭和38年)12月24日
資本金: 30百万円
事業内容: エアー用・液体用フィルターの販売及び加工販売、設置工事、クリーンルーム関連機器の販売・施工
