災害大国と呼ばれる日本において、通信インフラの冗長化は企業の存続に関わる重要課題です。能登半島地震などでも改めて注目された「衛星通信」は、地上の回線が断絶した際の最後の砦として機能します。近年では、イーロン・マスク氏率いるStarlink(スターリンク)のような低軌道衛星サービスが話題を席巻していますが、それ以前から静止軌道衛星を用い、日本のブロードバンド未提供地域や企業のBCP(事業継続計画)を支えてきたパイオニアが存在します。
今回は、タイの衛星通信大手THAICOMの子会社であり、日本で長年衛星ブロードバンドサービスを提供してきた「アイピースタージャパン株式会社」の決算を読み解きます。第12期決算で計上された巨額の赤字と、公式ウェブサイトで発表された「新規受付停止」のアナウンス。その裏側で何が起きているのか、財務諸表から同社の現状と今後をコンサルタントの視点で分析します。
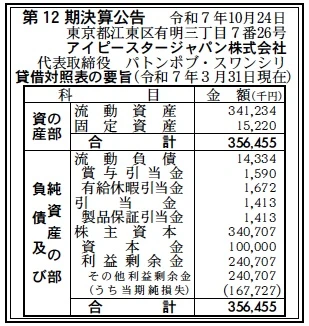
【決算ハイライト(第12期)】
資産合計: 356百万円 (約3.6億円)
負債合計: 16百万円 (約0.2億円)
純資産合計: 341百万円 (約3.4億円)
当期純損失: 168百万円 (約1.7億円)
自己資本比率: 約95.6%
利益剰余金: 241百万円 (約2.4億円)
【ひとこと】
決算数値を見てまず驚くのは、約95.6%という極めて高い自己資本比率です。負債はわずか16百万円ほどしかなく、ほぼすべての資産を自己資本で賄っている「超・無借金経営」です。一方で、当期純損失は168百万円と、資産規模に対して非常に大きな赤字を計上しています。これは通常の事業活動による損失というよりも、事業構造の転換や縮小に伴う一時的な損失や、売上の急減が含まれている可能性を示唆しています。
【企業概要】
企業名: アイピースタージャパン株式会社
設立: 2009年
株主: THAICOM PLC.(タイコム)
事業内容: 衛星ブロードバンド通信サービスの提供、地理空間データ分析等
【事業構造の徹底解剖】
アイピースタージャパンのビジネスは、空にある「衛星」と地上の「ユーザー」を結ぶインフラ提供事業です。親会社であるタイコムが運用する衛星(IPSTAR、SES-12等)の帯域を利用し、日本国内向けにサービスを展開しています。主な事業の柱は以下の通りです。
✔衛星ブロードバンド事業(IPSTAR / S-Plan)
同社の主力事業であり、光ファイバーが届かない山間部や離島、そして災害時のバックアップ回線(BCP)として利用されてきました。特に「S-Plan」では、高スループット衛星(HTS)であるSES-12を活用し、高速通信を提供しています。しかし、現在ウェブサイト上には「諸般の事情により新規のお申し込み受付を中止」との記載があり、事業フェーズが大きく変化していることがうかがえます。
✔海上ブロードバンド事業(Nava)
「Nava」というブランドで、船舶向けの通信サービスを提供しています。海運業界のデジタル化(運航管理や乗組員の福利厚生としてのインターネット利用)に伴い、陸上だけでなく海上での常時接続ニーズに応えるソリューションです。漁業やレジャーボート、商船など幅広い船舶を対象としています。
✔地理空間データ分析
ウェブサイトには「地理空間データ分析と衛星画像をサービスの一部として提供する予定」との記載があります。単なる「通信の土管」を提供するだけでなく、衛星から得られるデータを活用した付加価値ビジネスへのシフトを模索している様子がうかがえます。
【財務状況等から見る経営環境】
第12期決算公告の数値から、同社が直面している厳しい経営環境と、それでも揺るがない財務の安全性について分析します。
✔外部環境
衛星通信業界は、SpaceX社の「Starlink」の登場により激変しました。低軌道(LEO)衛星による低遅延・高速・低価格なサービスは、従来の静止軌道(GEO)衛星サービスにとって強力な脅威となっています。特に日本市場ではStarlinkの普及が急速に進んでおり、既存の衛星通信事業者は差別化や価格競争において苦戦を強いられている状況です。同社の新規受付停止も、こうした競争環境の変化と無関係ではないでしょう。
✔内部環境
損益面では168百万円の最終赤字となっており、収益性が大きく悪化しています。しかし、貸借対照表(B/S)を見ると、会社が傾いている様子はありません。資産356百万円に対し、固定資産はわずか15百万円。つまり資産の95%以上が流動資産(おそらく現預金や親会社への預け金など)です。設備投資を親会社(衛星保有者)が担い、日本法人は販売・サポート機能に特化しているため、身軽な資産構成となっています。
利益剰余金は241百万円残っており、過去の黒字の蓄積が今回の赤字を十分に吸収しています。この財務体質であれば、当面の資金繰りに困ることはなく、事業の撤退や再編を行うにしてもスムーズに進められる体力があります。
✔安全性分析
安全性は「極めて高い」と断言できます。流動比率(流動資産÷流動負債)は2,000%を超えており、桁違いの支払い能力を持っています。負債の部に計上されているのも、賞与引当金や製品保証引当金といった引当金が中心で、銀行借入などの有利子負債は見当たりません。無借金で、かつ手元流動性が潤沢であるため、どのような経営判断も自社の意思決定のみで行える自由度の高さがあります。
【SWOT分析で見る事業環境】
同社の現状をSWOT分析で整理します。
✔強み (Strengths)
親会社THAICOMの技術力と衛星リソース、そして長年培ってきた日本国内での導入実績と顧客基盤です。また、圧倒的な財務健全性は、事業転換を図る上で大きな武器となります。
✔弱み (Weaknesses)
静止軌道衛星特有の「遅延」は、低軌道衛星と比較した際の構造的な弱点です。また、主力サービスであるブロードバンドの新規受付を停止したことは、将来の収益源が細ることを意味し、既存顧客の離脱(churn)が進めば売上は縮小均衡に向かいます。
✔機会 (Opportunities)
通信サービス単体ではなく、衛星画像解析などの「データビジネス」への転換には機会があります。また、海上通信(Maritime)分野は、まだ地上の光回線のような代替手段がないため、特定のニッチな需要は残り続けるでしょう。
✔脅威 (Threats)
最大の脅威はやはりStarlinkをはじめとする低軌道衛星コンステレーションの普及です。BCP用途においても、より低遅延で安価なサービスへの乗り換えが進む可能性があります。
【今後の戦略として想像すること】
「新規受付停止」という事実と盤石な財務内容から、以下のシナリオが考えられます。
✔短期的戦略
まずは「既存顧客のケアと維持」です。新規を止めた以上、既存契約からのリカーリング収入(月額課金)が生命線です。メンテナンスサービスの強化(2025年6月からの規約改定など)により、既存ユーザーの満足度を高め、解約を防止することに注力するでしょう。同時に、不採算部門の整理を行い、固定費を削減して赤字幅を圧縮する守りの経営が続くと予想されます。
✔中長期的戦略
中長期的には、ビジネスモデルの大転換が必要不可欠です。単なる回線売り(Connectivity)から、ウェブサイトで言及されている「地理空間データ分析」などのソリューションプロバイダーへの脱皮を図るか、あるいは親会社の戦略に基づき、日本市場での役割を縮小・再定義する可能性があります。豊富な手元資金があるうちに、次なる成長の種(例えば、宇宙関連スタートアップとの提携や新技術の導入)へ投資できるかが鍵となります。
【まとめ】
アイピースタージャパン株式会社の第12期決算は、衛星通信業界の激変を映し出す鏡のようです。巨額の赤字と新規受付停止は、一つの時代の終わりを感じさせますが、同社の財務基盤は依然として強固です。約96%という自己資本比率は、同社がまだ「終わっていない」ことを示しています。既存の通信インフラ事業を畳みつつあるのか、それとも新たなデータビジネスへ跳躍するための屈伸期間なのか。タイの宇宙企業が日本で見せる次の一手に注目が集まります。
【企業情報】
企業名: アイピースタージャパン株式会社
所在地: 東京都江東区有明三丁目7番26号 有明フロンティアビルB棟9階
代表者: 代表取締役 パトンポブ・スワンシリ
設立: 2009年
資本金: 100百万円
事業内容: 衛星ブロードバンド通信サービスの提供
株主: THAICOM PLC.(タイコム)
