私たちが日々の生活の中で、何気なく利用している鉄道、道路、水道といった社会インフラ。あるいは、病院での診療やスーパーマーケットでの決済。これら当たり前の「日常」が、実は高度なIT技術によって裏側で支えられていることを、私たちは普段あまり意識しません。しかし、そのシステムがひとたび停止すれば、社会活動そのものが麻痺してしまうほど、現代社会におけるソフトウェアの重要性は高まっています。
今回取り上げるのは、まさにその「社会の血管」とも言える重要インフラのシステム開発を半世紀にわたり支え続けてきた、知る人ぞ知る技術者集団です。
今回は、東京・府中に本社を構え、セキュリティ、ヘルスケア、公共インフラ、そして車載システムなど、多岐にわたる領域で大手メーカーのベストパートナーとして君臨する、日本テクノストラクチャア株式会社(TESCO)の第51期決算を読み解きます。
設立から50年という長い歴史の中で蓄積された技術力と、財務諸表から浮かび上がる驚異的な経営体質、そして次の50年に向けた同社のビジネスモデルや戦略について、コンサルタントの視点から徹底的に分析していきます。
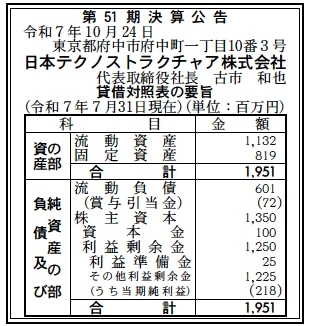
【決算ハイライト(第51期)】
資産合計: 1,951百万円 (約19.5億円)
負債合計: 601百万円 (約6.0億円)
純資産合計: 1,350百万円 (約13.5億円)
当期純利益: 218百万円 (約2.2億円)
自己資本比率: 約69.2%
利益剰余金: 1,250百万円 (約12.5億円)
【ひとこと】
まず目を引くのは、自己資本比率約69.2%という極めて高い安全性です。これは製造業や情報通信業の平均を大きく上回る水準であり、長年の堅実経営の賜物と言えます。また、総資産約19.5億円に対し、利益剰余金が約12.5億円積み上がっており、内部留保が潤沢であることも特筆すべき点です。売上高は非公開ですが、当期純利益218百万円という数字は、この規模の未上場企業としては非常に優秀な収益性を確保していることを示唆しています。
【企業概要】
企業名: 日本テクノストラクチャア株式会社
設立: 1975年8月22日
事業内容: アプリケーションを主体とするコンピュータソフトウェアのシステム開発(セキュリティ、ヘルスケア、公共インフラ、車載システム等)
【事業構造の徹底解剖】
同社の事業構造を深掘りすると、単なる「受託開発」の枠に収まらない、極めて広範囲かつ社会的重要性(クリティカル)の高い領域に特化していることが分かります。同社は「社会インフラ」「生活基盤」「先端技術」の3つの軸を中心に事業を展開しており、特にパナソニックグループや東芝グループ、日立製作所といった日本を代表する大手メーカーからの直接的な信頼(ベストパートナー認定)を得ている点が最大の強みです。具体的な事業ポートフォリオは以下の通りです。
✔公共インフラ・セキュリティ事業
同社のDNAとも言える領域です。官公庁や自治体が管轄する「水管理システム」や「防災システム」、高速道路の「ETCシステム」など、24時間365日の安定稼働が求められるミッションクリティカルなシステム開発を担っています。
また、セキュリティ分野では、映像監視システムやナンバー認識技術、さらには不鮮明な画像を鮮明化する特殊技術など、防犯・監視カメラ領域での高度な画像処理技術を有しています。これらはテロ対策や都市の安全性向上に直結する技術であり、AI技術との融合でさらに需要が高まっている分野です。
✔ヘルスケア・医療ICT事業
少子高齢化が進む日本において、最も成長が期待される分野の一つです。同社は、超音波診断装置や透析装置といった高度医療機器の組み込みソフト開発に加え、電子カルテシステム、電子版お薬手帳アプリなど、医療現場のDX(デジタルトランスフォーメーション)を支えるソリューションを提供しています。
医療機器のソフトウェア開発は、人命に関わるため極めて高い品質基準(IEC 62304など)が求められますが、同社が長年この分野で実績を上げていることは、その技術力の高さを証明しています。
✔車載システム・モビリティ事業
自動車産業の「CASE」(Connected, Autonomous, Shared, Electric)革命に伴い、自動車は今や「走るコンピュータ」と呼ばれています。同社は、ECU(電子制御ユニット)の開発をはじめ、デジタルメーター、ボディコントロール、そして最先端のセーフティ・オートドライブ(自動運転支援)技術の開発にも参画しています。
車載ソフトウェアは数千万行のコードが必要とされる巨大システムであり、高い信頼性とリアルタイム性が求められます。この領域に食い込んでいることは、同社の技術水準がグローバルレベルであることを意味します。
✔SCM・デジタルマニュファクチャリング事業
物流と製造の現場を支えるシステムです。SCM(サプライチェーン・マネジメント)分野では、倉庫運用管理や配送管理ソリューションを提供し、物流の効率化・省人化に貢献しています。また、デジタルマニュファクチャリング分野では、工場の生産管理システムや設備保全管理のDX化を推進し、日本の「モノづくり」のスマート化を支援しています。特に労働力不足が深刻化する物流・製造業界において、これらのシステムの需要は底堅いものがあります。
✔キャッシュレス・ITサービス事業
身近なところでは、スーパーやコンビニのマルチ決済端末、KIOSK端末、電子マネーチャージ機などの組み込み開発を行っています。キャッシュレス化が加速する現代において、決済インフラの安定性は極めて重要です。
さらに、ITサービスとして、第三者検証(テスト・検証サービス)やPMO支援も展開しており、開発だけでなく品質保証やプロジェクト管理の側面からも顧客を支援する体制を整えています。
【財務状況等から見る経営環境】
第51期という歴史ある企業の財務諸表から、同社を取り巻く経営環境と財務体質を分析します。
✔外部環境
情報サービス産業全体を見渡すと、企業のDX投資意欲は依然として旺盛です。特に同社が強みを持つ「車載」「医療」「社会インフラ」の分野は、景気変動の影響を受けにくいディフェンシブな側面と、技術革新による成長性の両方を兼ね備えています。
一方で、業界共通の課題として「IT人材不足」と「エンジニアの高齢化」が挙げられます。特にレガシーシステム(古い技術で作られたシステム)の刷新と、AIやIoTといった新技術への対応の両立が求められており、技術者の採用・育成コストの上昇が利益を圧迫する要因となり得ます。
しかし、同社の決算数値を見る限り、そうしたコスト増を吸収し、十分な利益を確保できていることが読み取れます。
✔内部環境
特筆すべきは、その圧倒的な「財務の厚み」です。貸借対照表を見ると、資産の大部分が現預金を中心とした流動資産(1,132百万円)で構成されていると推測されます。固定資産の比率も適正であり、無駄な資産を持たないスリムな経営を行っていることが窺えます。
また、主要取引先がパナソニック、東芝、日立といった超大手企業群で構成されていることは、経営の安定性に大きく寄与しています。これらの企業との取引は、一朝一夕に築けるものではなく、半世紀にわたる実績と信頼関係(ドメイン知識の蓄積)が、他社の参入を許さない強力な「参入障壁」となっています。
さらに、2025年4月時点で社員数286名を擁しており、この規模の独立系ソフトハウスとしては十分な開発リソースを保持しています。
✔安全性分析
財務安全性は「盤石」の一言に尽きます。
・流動比率: 流動資産1,132百万円 ÷ 流動負債601百万円 × 100 = 約188%
一般的に理想とされる200%に近い数値であり、短期的な支払い能力に全く不安はありません。
・自己資本比率: 69.2%
この数値は、同社が借入金にほとんど依存せず、自己資金で経営を行っていることを示しています。いわゆる「無借金経営」に近い状態である可能性が高く、金利上昇局面においても財務リスクは極めて限定的です。
・利益剰余金: 1,250百万円
資本金100百万円に対し、12倍以上の利益を内部留保として積み上げています。これは、リーマンショックやコロナ禍といった過去の経済危機を乗り越え、着実に利益を出し続けてきた証左です。
【SWOT分析で見る事業環境】
日本テクノストラクチャアの現状と将来性をSWOT分析で整理します。
✔強み (Strengths)
1. 大手電機メーカーとの強固なパートナーシップ:直請けに近いポジションでの長期取引。
2. 圧倒的なドメイン知識:社会インフラ、医療、車載といった専門性の高い領域での50年の知見。
3. 盤石な財務基盤:自己資本比率約70%、豊富な内部留保による投資余力。
4. 組織的な品質保証体制:ISO9001、ISO27001、プライバシーマークの取得に加え、IVEC Silver Partner認定など、第三者機関による品質認証。
✔弱み (Weaknesses)
1. 特定顧客への依存度:大手メーカーとの関係が深い分、これら顧客の業績や事業方針転換の影響を受けやすい構造。
2. 人材獲得競争:知名度で勝る大手SIerやWeb系企業とのエンジニア採用競争。
3. 自社ブランド製品の比率:受託開発が主体であるため、スケーラビリティのある自社プロダクトの比率はまだ低い可能性がある。
✔機会 (Opportunities)
1. 生成AI活用による開発効率化:AIコーディング支援などの導入による生産性の飛躍的向上。
2. 2025年の崖・レガシーマイグレーション:老朽化したインフラシステムの刷新需要。
3. 地方拠点の活用:日立、名古屋、大阪、福岡など全国に拠点を持っており、Uターン・Iターン採用やニアショア開発の強化が可能。
✔脅威 (Threats)
1. 技術の陳腐化:AIやクラウドネイティブなど、技術サイクルの短期化への対応遅れ。
2. パートナー戦略の変更:主要顧客の内製化回帰や、オフショア開発へのシフト。
3. 労働人口の減少:特に若手エンジニアの不足による技術継承の問題。
【今後の戦略として想像すること】
この強固な財務基盤と技術力を背景に、同社は今後どのような戦略を描くべきでしょうか。以下に推測します。
✔短期的戦略
まずは「生産性と単価の向上」です。
豊富なキャッシュを原資に、生成AI関連サービス(2023年に開始済み)を自社の開発プロセスにも全面的に適用し、開発効率を劇的に高めることが予想されます。これにより、エンジニア一人当たりの付加価値を高め、顧客に対する単価交渉力を強化するでしょう。
また、2024年に実施した新横浜オフィスの増床や名古屋技術センターのリニューアルに見られるように、オフィス環境の整備による「社員エンゲージメントの向上」と「リファラル採用の強化」を進め、優秀なエンジニアの確保に注力すると考えられます。
✔中長期的戦略
キーワードは「受託からの脱却・進化」と「技術領域の拡張」です。
一つは、蓄積したドメイン知識を活かした「コンサルティング型SI」へのシフトです。単に仕様通りに作るだけでなく、顧客の事業課題を解決する提案(上流工程)から参画することで、代替不可能なパートナーとしての地位を不動のものにします。
もう一つは、M&Aの活用です。10億円を超える内部留保を活用し、AI技術に特化したベンチャーや、特定のニッチな技術を持つ小規模ソフトハウスを買収することで、技術ポートフォリオを短期間で拡張する戦略も十分に考えられます。
50周年を迎えるにあたり、次の50年を見据えた「第二創業」とも言える変革期に、この盤石な財務基盤が大きな武器になることは間違いありません。
【まとめ】
日本テクノストラクチャア株式会社は、一見すると地味なソフトウェア開発会社に見えるかもしれません。しかし、その実態は、日本の社会インフラ、医療、産業を根底から支える「縁の下の力持ち」であり、財務的にも極めて健全な優良企業です。
純資産13.5億円、自己資本比率69.2%という数字は、同社が50年にわたり顧客との約束を守り、技術を研鑽し続けてきた信頼の証です。
「生活に欠かせない社会インフラに新たな進化をもたらす」。その経営理念の通り、同社はこれからもデジタル社会の進展と共に、静かに、しかし力強く私たちの生活を支え続けてくれることでしょう。
【企業情報】
企業名: 日本テクノストラクチャア株式会社
所在地: 東京都府中市府中町1丁目10番3号
代表者: 代表取締役社長 古市和也
設立: 1975年8月22日
資本金: 100百万円
事業内容: コンピュータソフトウェアのシステム開発(セキュリティ、ヘルスケア、キャッシュレス、SCM、公共インフラ、IoT、車載システム、デジタルマニュファクチャリング等)
