株式会社アイヴィジットの第39期決算は、当期純利益298百万円を計上し、自己資本比率が約68.3%に達するなど極めて健全な財務状態を誇っていることが判明しました。日本社会全体で慢性的な人手不足が深刻化する中、行政や民間企業におけるアウトソーシングおよびフィールドオペレーション需要は確実に拡大を続けています。本記事では、博報堂グループの強固なネットワークと独自のサービスモデルを併せ持つ同社の決算数値を紐解き、その強みと今後の成長戦略について詳しく分析していきます。
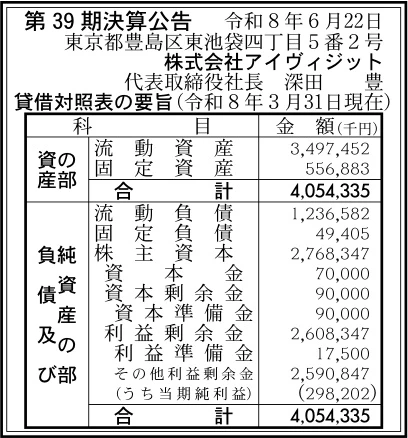
【決算ハイライト(第39期)】
| 資産合計 | 4,054百万円 (約40.5億円) |
|---|---|
| 負債合計 | 1,286百万円 (約12.9億円) |
| 純資産合計 | 2,768百万円 (約27.7億円) |
| 当期純利益 | 298百万円 (約3.0億円) |
| 自己資本比率 | 約68.3% |
【ひとこと】
第39期決算において、株式会社アイヴィジットは当期純利益298百万円を計上し、非常に優れた収益力と健全性を示しています。最も注目すべきは、純資産合計2,768百万円のうち利益剰余金が2,608百万円と約94%を占めており、長年にわたる手堅い経営の成果が着実に蓄積されている点です。自己資本比率も約68.3%と極めて高い水準を誇り、財務的な安定感は同業他社と比較しても群を抜いています。対面型の現場サービスと電話業務を組み合わせた「Call & Visit®」などの独自施策が、高まるBPO需要を的確に捉えている成果と言えるでしょう。
【企業概要】
企業名: 株式会社アイヴィジット
設立: 1988年
事業内容: 行政サービス支援(窓口・コール・訪問)、店舗・販路ラウンド、各種調査代行・支援、イベント企画・運営等のアウトソーシング事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔行政サービス支援・公共BPO事業
地方自治体や官公庁などの行政機関を対象として、窓口業務の受付や給付金・納付勧奨に関するコールセンター運営、訪問サービスなどを総合的に提供しています。行政機関が直面する職員不足や業務効率化という課題に対して、確実で高品質なフィールドオペレーションを提供することが最大の価値となっています。全国各地の拠点を活かし、セキュリティやコンプライアンスが厳しく問われる公共業務を一貫して受託できる運用体制を整えています。国や自治体からの受託契約に基づく安定した業務委託費や運営費が、同社の強固な収益の柱となっています。
✔営業販売支援・店舗・販路ラウンド事業
大手通信事業者や家電・化粧品・食品メーカーなどの民間企業に対し、店舗の売り場作りや販売促進、イベントの企画・運営代行などを提供しています。専門知識を持ったスタッフが現場に足を運び、貴社の「顔」として売場と販売戦略のミスマッチを防ぎながら売上最大化に貢献することを強みとしています。自社で抱える豊富な派遣・請負ネットワークを駆使し、新製品のプロモーションから既存顧客の定期フォローまで柔軟に対応できる体制を構築しています。販売代行手数料やフィールドマーケティングの委託費用を通じて、持続的な収益を生み出している事業です。
✔Call & Visit®・各種調査代行事業
テレコミュニケーション(電話)とリアルコミュニケーション(訪問・対面)をシームレスに組み合わせた独自の「Call & Visit®」や現地調査代行を展開しています。電話による事前のアプローチや確認と、実際の訪問調査や対面フォローを連携させることで、従来の単一アプローチでは得られなかった高い効果と顧客満足度を実現しています。新製品の受容性調査から現地市場調査、顧客維持のためのアフターフォローまで、幅広いクライアントのニーズに応じて一括で業務を受託しています。付加価値の高い専門的なマーケティング調査およびアウトソーシング代行料が、収益の源泉となっています。
【財務状況等から見る経営環境】
✔外部環境
矢野経済研究所が2025年11月に発表した調査によると、2024年度の国内BPOサービス市場規模は事業者売上高ベースで5兆786億5,000万円(前年度比4.0%増)に達し、そのうちコールセンターや各種業務代行を含む非IT系BPO市場も1兆9,566億5,000万円(同1.0%増)と着実な成長を記録しています。この市場背景には、少子高齢化に伴う労働力不足や、行政・民間双方におけるコア業務への集中の流れがあり、外部委託需要は非常に堅調です。特に官公庁や自治体におけるデジタル対応や窓口・訪問代行といった公共BPO需要の増加は、同社の事業展開にとって大きな追い風となっています。一方で、最低賃金の改定やインフレに伴う人件費の上昇は、人材を活用する事業者にとってコストプレッシャーとなる側面があります。同社においては、この拡大する需要を確実に取り込みつつ、高騰する労務費を上回る付加価値を創出することが求められています。
✔内部環境
決算数値を確認すると、資産合計4,054百万円に対して純資産合計が2,768百万円を占めており、長年の黒字経営によって積み上げられた利益剰余金が2,608百万円に及ぶ点が際立っています。当期純利益も298百万円と安定して確保されており、労働集約型のビジネスモデルでありながら高い収益性を維持していることが分かります。貸借対照表上の固定資産は557百万円にとどまっており、過度な設備投資を必要としないアセットライトな経営構造が、変化に強い財務体質を作り出しています。さらに、親会社である株式会社バックスグループ(博報堂グループ)との資本・業務関係により、大型案件の受託や信用力における相乗効果が発揮されていると言えます。この強固な自己資本とグループのバックボーンは、新規サービスの開発や人材への先行投資を強力に後押しする経営資源となっています。
✔安全性分析
財務の安全性を評価する各種指標において、同社は極めて優秀な水準を維持していると言えます。会社全体の安全性の目安となる自己資本比率は約68.3%に達しており、負債合計1,286百万円に対して純資産合計が2,768百万円であることから、負債比率は約0.5倍と非常に低く抑えられています。短期的な支払能力を示す流動比率は、流動資産3,497百万円に対して流動負債1,237百万円であり、約283%という極めて安全性の高い数値を叩き出しています。また、総資産を活用してどれだけの利益を生み出したかを示す総資産利益率(ROA)は約7.4%となっており、非常に効率的な資産運用が行われている状況です。これらの数値から、同社は急激な市況の変化や予期せぬリスクが生じた場合でも揺らぐことのない、極めて盤石な財務基盤を確立していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、対面訪問とテレコミュニケーションをシームレスに組み合わせた独自の複合型ソリューション「Call & Visit®」を保有している点にあります。このモデルにより、単なる電話受付や単純な訪問に留まらない、顧客一人ひとりに深く寄り添った高付加価値なフィールドオペレーションを提供することが可能となっています。また、博報堂グループおよびバックスグループの一員としての絶大な信用力は、厳格なセキュリティが要求される自治体や官公庁の公共案件を獲得する上で強力な差別化要因となっています。さらに、本社をはじめ全国6主要拠点に広がるネットワークを構築しており、大掛かりな全国一斉プロジェクトにもスピーディーに対応できる機動力を持っています。これらの要素が組み合わさることで、他社が容易に模倣できない強固な競合優位性が形成されています。
✔弱み (Weaknesses)
同社の事業は人財の派遣や業務請負を核としているため、労働集約型の構造から生じる労務コストの影響を受けやすいという弱みを持っています。近年の厳しい労働市場環境において、現場で活躍する質の高いスタッフを確保するための採用費用や人件費の高騰が、直接的に販管費を押し上げるリスクが存在します。また、スタッフの教育や研修、定着率の維持にかかる運用負担が大きく、事業規模の拡大に伴って管理コストが嵩みやすい点も課題として挙げられます。さらに、特定の大型通信案件や自治体の委託事業などの動向によって、一時的に売上や粗利益率が左右される可能性も否定できません。人材への依存度が高いからこそ、現場オペレーションの省力化やデジタル化による生産性向上が常に求められる構造となっています。
✔機会 (Opportunities)
外部環境においては、矢野経済研究所の調査が示すようにBPO市場全体が5兆円を超える規模へ拡大しており、特に行政や民間のアウトソーシングニーズが高まっていることが追い風となっています。自治体においては、慢性的な人手不足やDX化の推進を背景に、住民窓口業務や訪問指導、各種給付・収納業務の民託化がますます進む傾向にあります。民間企業においても、店舗売り場の最適化や対面での営業フォローなど、リアルな顧客接点を重視する動きが再評価されており、フィールドマーケティング支援の需要が増加しています。同社が得意とする「Call & Visit®」や行政BPOサービスは、こうした市場ニーズに直接合致しており、新規開拓および既存顧客の受託範囲拡大に向けた絶好の機会が広がっていると言えます。
✔脅威 (Threats)
同社を取り巻く主な脅威としては、最低賃金の引き上げや急速なインフレに伴う急激な労務コストの上昇が挙げられます。これらのコスト増に対して顧客企業や自治体への価格転嫁が遅れた場合、一時的に採算性が悪化するリスクを考慮しなければなりません。また、BPOおよび人材派遣業界は新規参入が比較的容易であるため、競合他社との価格競争が激化し、委託単価の上昇が抑え込まれる懸念も存在します。さらに、労働者派遣法や各種労働関連法規、個人情報保護に関する制度改正が行われた場合、コンプライアンス管理費用や体制維持コストが増大する可能性があります。外部の法制度や市場環境の変化に対して、常に先手を打ったリスク管理と収益性の防衛策が求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略としては、深刻化する人手不足に対応するための「採用プロセスの効率化」と「現場スタッフの定着率向上」に重点を置くことが有効であると考えます。具体的には、デジタルツールを活用した採用マッチングの精度向上や、研修制度の拡充によるスタッフのスキルアップと処遇改善を推進することが重要です。また、現場業務に生成AIやDXツールを導入することで、コール業務や報告書作成などの事務作業を効率化し、オペレーションコストの抑制を図ることが期待されます。高騰する労務費用については、高品質なサービス提供を根拠として顧客への適正な価格転嫁を進め、利益率を維持・確保していくネゴシエーションが不可欠となります。これにより、安定した現場供給力と収益性を両立させる基盤が整うと推測されます。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、親会社であるバックスグループおよび博報堂グループとのシナジーをさらに深化させ、「統合型マーケティングBPO」としての独自の立ち位置を確立することが重要です。単なる業務代行にとどまらず、博報堂グループの強みである顧客理解やマーケティングデータと、アイヴィジットのリアルな現場実行力を組み合わせることで、高単価かつ難易度の高い案件を包括的に受託していく方向性が考えられます。さらに、自治体向けの行政BPO領域においては、デジタル窓口やDX支援と現場の訪問サービスを融合した「次世代型行政BPO」モデルを構築し、全国の自治体へ横展開していくことが期待されます。潤沢な自己資金と利益剰余金を活用し、テクノロジー投資や新規領域への挑戦を積極的に推進することで、持続的な企業価値の向上につながるはずです。
【まとめ】
株式会社アイヴィジットの第39期決算は、当期純利益298百万円を計上するとともに、自己資本比率約68.3%という非常に高い財務健全性を示す素晴らしい内容となりました。同社は独自の「Call & Visit®」に代表される高い現場運用力と、博報堂グループとしての深い信頼性を背景に、拡大を続けるBPO市場において強固な事業基盤を構築しています。一方で、労働力不足に伴う採用難や労務コストの上昇といった労働集約型ビジネス特有の課題への対応は今後も極めて重要になります。そのため今後は、デジタルツールの活用による業務効率化を推進しつつ、グループシナジーを活かした高付加価値な領域への展開を図ることが有効であると考えられます。
【企業情報】
企業名: 株式会社アイヴィジット
所在地: 東京都豊島区東池袋4-5-2 ライズアリーナビル14階
代表者: 深田 豊
設立: 1988年11月16日
資本金: 7,000万円
事業内容: 行政サービス支援(窓口・コール・訪問)、店舗・販路ラウンド、各種調査代行・支援、イベント企画・運営等のアウトソーシング事業
株主: 株式会社バックスグループ(※博報堂グループ)
