株式会社エスコンインベストメントパートナーズの第28期決算は、当期純利益112百万円を計上し、総資産294百万円に対して極めて高い収益性と優れた財務健全性を同時に示しています。国内の不動産投資市場において機関投資家や個人投資家の運用ニーズが多様化する中、不動産私募ファンドの組成やアセットマネジメントを担う専門機関の役割は日増しに高まっています。本記事では、日本エスコングループの中核を担う同社の最新決算数値を分析し、独自の事業構造や経営環境、そして将来の成長戦略について詳しく考察していきます。
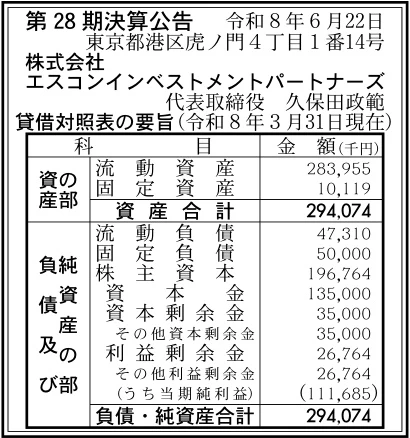
【決算ハイライト(第28期)】
| 資産合計 | 294百万円 (約2.9億円) |
|---|---|
| 負債合計 | 97百万円 (約1.0億円) |
| 純資産合計 | 197百万円 (約2.0億円) |
| 当期純利益 | 112百万円 (約1.1億円) |
| 自己資本比率 | 約66.9% |
【ひとこと】
第28期決算において、株式会社エスコンインベストメントパートナーズは当期純利益112百万円を計上し、総資産294百万円に対して際立った高い収益性を発揮しています。自己資本比率も約66.9%と高水準であり、総資産利益率(ROA)が約38.0%に達するなど、極めて効率的なアセットマネジメント事業を展開していることが窺えます。日本エスコンの完全子会社として不動産私募ファンドの受託・運用を推進しており、アセットライトながら強固な稼ぐ力を維持している状況です。親会社の開発力との連携強化が、今後のファンド組成加速とさらなる成長を後押しすると考えられます。
【企業概要】
企業名: 株式会社エスコンインベストメントパートナーズ
設立: 1996年
事業内容: 不動産私募ファンドの組成・運用業務(アセットマネジメント業務)、私募の取扱い業務、不動産媒介業務(信託受益権含む)、不動産コンサルティング業務
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔不動産私募ファンドの組成・運用業務(AM事業)
投資家から委託を受けて不動産私募ファンドを企画・組成し、対象不動産の取得から運用管理、売却に至るアセットマネジメント業務を一貫して手掛けています。対象顧客は国内外の機関投資家や事業法人などであり、投資対象不動産の資産価値向上と安定したキャッシュフローの創出が提供価値となります。自社の専門スキルを有するプロフェッショナル人材と外部パートナーとのネットワークを通じて高度な運用体制を構築しています。ファンドの運用期間中に生じるアセットマネジメント報酬やファンド設立・売却に伴う成功報酬が、主要な収益源となっています。
✔不動産売買仲介・信託受益権媒介業務
売主と買主の間に立ち、各種不動産や不動産信託受益権の売買・手配をスムーズに実現する仲介媒介サービスを展開しています。主に不動産所有企業やファンド事業者、投資家層を対象とし、市場の需要と供給を正確にマッチングさせることで取引の機会と価値を創出しています。東京虎ノ門の本社を拠点として情報ネットワークを網羅し、コンプライアンスを徹底した透明性の高い取引環境を担保しています。不動産取引や信託受益権譲渡の成立時に発生する売買仲介手数料および媒介手数料により、堅実な収益を上げています。
✔不動産コンサルティング・ストラクチャードソリューション
不動産資産を有効活用したい企業や投資家に対して、最適な金融・資金調達スキームや不動産再開発ソリューションの企画・コンサルティングを行っています。顧客が保有する不動産のアセット評価や流動化スキームの立案を通じて、財務体質の改善や資産効率の極大化という明確な対価を提供しています。エスコングループが培ってきた総合デベロッパーとしての開発知見と金融知識を掛け合わせた専門チームで対応しています。クライアントへのコンサルティングフィーや業務受託報酬が、事業の収益基盤として機能しています。
【財務状況等から見る経営環境】
✔外部環境
三井住友トラスト基礎研究所が2026年9月に公表した実態調査によると、2026年6月末時点における国内の不動産私募ファンド(私募REITおよびグローバルファンドを含む)の運用資産額ベースの市場規模は52.2兆円と推計されており、市場全体は依然として拡大基調にあります。この背景には、インフレ懸念や安定的な利回りを求める国内外投資家による日本の優良不動産アセットへの根強い選好が挙げられます。特に、都市部の賃貸レジデンスや生活密着型商業施設に対する需要は高く、ファンド組成の機会が豊富に存在している状況です。一方で、近年の建築費高騰や金利上昇局面への移行に伴い、投資家側の借り入れ金利(LTV)管理や投資基準の厳格化が見られる点も無視できません。同社においては、このような市場の好機を取り込みつつ、変化するマクロ経済環境に適応したスキーム構築が必要とされています。
✔内部環境
第28期の決算内容を検証すると、資産合計294百万円に対して当期純利益112百万円という極めて高い利益創出力を誇っている点が特徴的です。自己資本にあたる純資産合計は197百万円となっており、そのうち利益剰余金が27百万円積み上がっていることから、継続して利益を出せる体質が形成されていると分析できます。固定資産が10百万円と非常に小さく抑えられている点は、自社で大型不動産を直接所有せずに運用手数料を稼ぐアセットライトな経営手法を徹底している証左です。また、東証プライム上場企業である株式会社日本エスコンの100%子会社であるため、親会社が開発する物件のファンド化など強固なグループシナジーを享受できる強みがあります。この軽快な資産構成と強固な親会社基盤の組み合わせが、高水準の利益率を生み出す原動力となっています。
✔安全性分析
財務の安全性を測る各種の補助指標においても、同社はきわめて盤石な数値を示していると言えます。負債合計97百万円に対し純資産合計は197百万円であり、負債比率は約0.5倍と健全な水準に保たれています。総資産294百万円に対して当期純利益が112百万円であることから、総資産利益率(ROA)は約38.0%と、一般的な不動産業界の平均を大幅に上回る驚異的な投資効率を誇っています。さらに、短期的な資金繰りの余裕を示す流動比率は、流動資産284百万円に対し流動負債47百万円であるため、約600%という高い水準に達しています。自己資本比率についても約66.9%と非常に高く、過度な借入金リスクを排除した安定的な経営基盤が確立されています。これらの分析結果から、同社は外部環境の変動に対しても極めて強固な抵抗力を有していると判断できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、親会社である株式会社日本エスコン(中部電力グループ)が持つ高度な不動産開発力と強固なブランド力を最大限に活用できる点にあります。親会社が手掛ける都内の賃貸レジデンスや商業施設「トナリエ」などの優良アセットを優先的にファンド化できるラインは、他社には真似できない大きなアドバンテージです。また、自社の総資産を膨らませずに高い運用報酬を得るアセットライトな事業モデルを確立しており、ROA約38.0%という卓越した資産効率を実現しています。さらに、少人数ながら金融と不動産の双方に精通したスペシャリストを擁しており、意思決定の速さと柔軟なファンドストラクチャリングが可能です。これらの要素が一体となり、高い競争力と収益性を同時に担保しています。
✔弱み (Weaknesses)
同社の弱みとしては、自社の資産規模(総資産294百万円)自体は大きくないため、自社で直接不動産を買い取るセイムボート投資やリスクテイク能力に限界がある点が挙げられます。また、アセットマネジメント業務の特性上、質の高いプロフェッショナル人材のスキルに依存する部分が大きく、特定のキーパーソンに業務が偏重するリスクを内包しています。さらに、現状の収益機会の多くが日本エスコングループの展開する開発案件に紐付いているため、グループ外からの独自の受託案件や投資家開拓が今後の課題と言えます。事業規模を拡大していく過程で、運用資産額(AUM)の増大に見合った組織体制の整備とコンプライアンス管理の強化も求められています。人材の獲得と運用の標準化が、今後の成長スピードを左右する要因となります。
✔機会 (Opportunities)
外部環境における好機としては、三井住友トラスト基礎研究所のデータが示すように国内不動産私募ファンド市場が52兆円規模にまで達し、投資家のアウトソーシングニーズが拡大している点が挙げられます。特に、低金利環境が続く日本市場に対しては国内外の機関投資家から安定した賃料収入を見込めるアセットへの投資資金が流入し続けています。親会社である日本エスコンが地域密着型商業施設や物流施設、住宅開発など多角的な開発を進めているため、ファンド化の対象となるアセットの選択肢が広がっています。また、個人の資産形成ニーズの高まりに合わせて新小口化ファンドやESG配慮型ファンドなど新しいファンド形態への需要も増加しています。これらの市場動向は、同社が受託資産規模を大きく伸ばす絶好のチャンスとなります。
✔脅威 (Threats)
外部の脅威として懸念されるのは、日銀の金融政策変更に伴う金利上昇とそれに起因する不動産キャップレート(還元利回り)の変動リスクです。金利が上昇した場合にはファンドの借入コスト(LTV)が増加し、投資家の求める利回り基準が厳格化することでファンド組成の難易度が上がる可能性があります。また、建築費の高騰や地価の上昇により新築不動産の取得価格が高止まりしており、優良物件の取得競争が極めて激化していることもリスク要因です。さらに、大手デベロッパー系や金融機関系のアセットマネジメント会社との案件受託・投資家獲得競争も激しさを増しています。こうした外部要因の変化に対応できずファンド組成が停滞した場合には、同社の業績に直接的な影響を与える懸念が存在します。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略においては、親会社日本エスコンが手掛ける都心の優良賃貸レジデンスや商業施設を中心としたファンドの組成・運用を最優先で推進することが有効であると考えます。グループ内の豊富な開発案件をタイムリーにファンド化することで、受託資産規模(AUM)を着実に拡大し、安定的なアセットマネジメント報酬を増大させることが期待されます。同時に、業務プロセスの標準化やDXツールの導入を進め、少数精鋭体制のままでもより多くのファンドを効率的に運用できるオペレーション基盤を構築することが重要です。高騰する物件取得価格や金利動向を注視し、投資家にとって魅力的な利回りを確保できるストラクチャリングに磨きをかけることが求められます。こうした地道な取り組みが、短期的な収益基盤を一段と強固なものにすると推測されます。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、投資対象のアセットクラスを物流施設やホテル、データセンター等へ多様化させるとともに、外部の機関投資家や海外投資家との接点を拡大していくことが重要になると考えます。親会社依存からの脱却を図り、外部市場からのアセット仕入れや独自ファンドの組成割合を高めることで、アセットマネージャーとしての独立したブランド価値を確立することが期待されます。また、ESG投資の波に対応した環境配慮型不動産ファンドの企画・運用など、時代のニーズを捉えた先端的な商品開発に挑戦することが有効です。潤沢な自己資本と親会社の信用力を背景に、必要に応じてブリッジファンド機能やセイムボート投資を組み合わせることで、大型案件の獲得を図る方向性も示唆されます。これにより、総合的なアセットマネジメント企業としての地位を不動のものにできると考えられます。
【まとめ】
株式会社エスコンインベストメントパートナーズの第28期決算は、当期純利益112百万円を計上し、総資産利益率(ROA)約38.0%、自己資本比率約66.9%という優れた収益性と財務の健全性を示す素晴らしい内容となりました。同社は日本エスコングループの不動産開発力と高い信用力を背景に、質の高い不動産私募ファンドの組成・運用を通じて着実な成長を遂げています。一方で、今後の金利上昇や不動産価格の高止まりといった市場環境の変化に対しては、より柔軟なストラクチャリングと高度な運用ノウハウが求められます。そのため今後は、親会社との強固な連携による開発物件のファンド化を短期軸としつつ、中長期的にはアセットクラスの拡充と投資家層の拡大を進めることが有効であると考えられます。
【企業情報】
企業名: 株式会社エスコンインベストメントパートナーズ
所在地: 東京都港区虎ノ門4-1-14 神谷町プラザビル3階
代表者: 久保田 政範
設立: 1996年
資本金: 135百万円
事業内容: 不動産私募ファンドの組成・運用業務(アセットマネジメント業務)、私募の取扱い業務、不動産媒介業務(信託受益権含む)、不動産コンサルティング業務
株主: 株式会社日本エスコン 100%
