株式会社超高温材料研究センターの第37期決算公告から、同社の最新の財務状況および経営体質について専門的なコンサルタントの視点から考察を行います。航空宇宙や防衛、次世代エネルギー分野においては、極限環境に耐えうる革新的な高機能材料の開発が世界中で急速に推し進められています。本記事では、当期純利益221百万円および総資産利益率(ROA)約20.9%という驚異的な収益性と資産効率を達成した同社が、どのような強みをもって市場をリードしているのかを紐解いていきます。
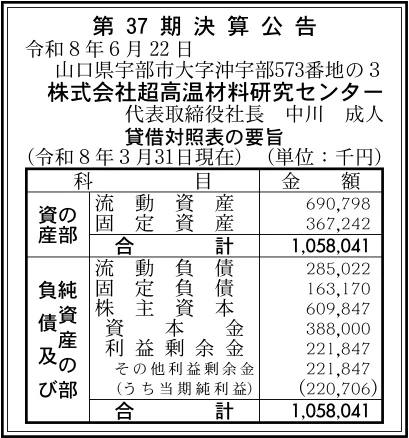
【決算ハイライト(第37期)】
| 資産合計 | 1,058百万円 (約10.6億円) |
|---|---|
| 負債合計 | 448百万円 (約4.5億円) |
| 純資産合計 | 610百万円 (約6.1億円) |
| 当期純利益 | 221百万円 (約2.2億円) |
| 自己資本比率 | 約57.6% |
【ひとこと】
株式会社超高温材料研究センターの第37期決算は、当期純利益221百万円を計上し、極めて高い収益性と高効率な経営を示す結果となりました。特に注目すべきは、総資産1,058百万円に対して総資産利益率(ROA)が約20.9%に達するという、製造・技術サービス業として群を抜いた資産の運用効率の高さです。自己資本比率も約57.6%と健全であり、流動比率約242%が示す通り短期的な資金繰りにも全く不安がありません。世界的に稀な大型評価・創製設備という独自の経営資源が、圧倒的な付加価値となって直結していることが伺えます。
【企業概要】
企業名: 株式会社超高温材料研究センター
設立: 1990年3月
事業内容: 耐熱材料・機能性材料の受託試作・評価試験・構造解析、セラミックス部材の開発および製造販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔材料試作・熱物性解析・構造解析の受託事業
同社は航空宇宙、自動車、環境・エネルギーなどの先端分野で使用される耐熱材料や機能性材料の試作および解析業務を手がけています。主な対象顧客は大手製造メーカー、大学、国公立研究機関であり、新材料の初期開発ステップにおける技術支援を提供価値としています。自社拠点内にホットプレス機、ガスアトマイズ装置、ブリッジマン炉などの世界レベルの大型創製・解析設備を備え、専門スタッフによる高精度な測定体制を確立しています。試作受託手数料や熱定数・膨張率測定などの解析受託料を収益源とし、顧客の研究開発スピードを加速させる重要パートナーとして機能しています。
✔各種環境下における材料評価試験の受託事業
超高温や特殊環境下における材料の耐久性・物性を正確に計測・評価する受託試験サービスを展開しています。過酷な実環境を模倣可能な超高温材料試験機、超高温疲労試験機、エロージョン試験機、加圧水蒸気酸化試験機といった特殊設備を運用しています。信頼性の高い評価データを提供することで、顧客製品の安全性確認や規格認証取得を強力にサポートする体制を整えています。数多くの国家プロジェクトや民間企業のR&D案件から評価試験を受託し、高付加価値な試験実施料を獲得することで高い利益率を生み出す構造を築いています。
✔先進セラミックス部材の開発・製造および販売事業
受託評価で培った豊富な技術ノウハウと製造インフラを背景に、自社開発した高機能セラミックス部材の製造および販売を行っています。特に航空宇宙用の炭化珪素(SiC)系繊維集合体やセラミックス複合材料(CMC)などの先端部品を手がけており、高品質な加工技術を強みとしています。同事業所においてはJIS Q 9100(航空宇宙品質マネジメントシステム)の認証を取得し、極めて厳格な品質管理体制のもとで納品を行っています。防衛や航空宇宙向けを中心とする高単価な先進セラミックス部材の直接販売を通じて、自社製品としての安定的な売上高を確保しています。
【財務状況等から見る経営環境】
✔外部環境
超高温材料および関連試験を取り巻く外部環境は、Data Bridge Market Researchの2025年レポートが示す通り、世界の超高温セラミックス(UHTC)市場規模が2024年の11億9,000万米ドルから2032年には19億5,000万米ドルへと順調に拡大する見通しです。またIMARC Groupの調査によれば、日本の材料試験機市場規模も2025年に3億5,010万米ドルへ達し、2034年には6億9,640万米ドルに達すると予測されています。航空宇宙、ジェットエンジン、極超音速機、水素燃焼ガスタービンといった次世代エネルギー分野における開発競争の激化が、高度な材料評価ニーズを強く押し上げています。一方で、顧客である大手企業が求めるセキュリティ基準の高まりや、各種研究開発予算の変動といったマクロ環境のリスクへの対応も必要とされています。
✔内部環境
同社の内部環境としては、創立以来蓄積してきた世界最高水準の試験・創製インフラと、熟練した高度技術者集団が最大の経営資産です。決算データにおいて、総資産1,058百万円というコンパクトな資産規模でありながら、当期純利益221百万円という極めて高い収益力をたたき出しています。純資産610百万円に対して資本金が388百万円、利益剰余金が222百万円となっており、自己資本を中心とした極めて健全なキャピタル構成が保たれています。情報セキュリティ対策や品質保証の観点でもISO 9001およびJIS Q 9100を取得・維持しており、大企業からの受託を円滑に受ける強固なガバナンス体制が社内に構築されています。
✔安全性分析
財務の安全性について分析すると、純資産合計610百万円に対して自己資本比率は約57.6%と、高い財務安定性を維持しています。負債合計448百万円に対する負債比率は約0.7倍であり、自己資本の範囲内に負債が余裕をもって収まっている健全な状態です。流動資産691百万円に対し流動負債は285百万円にとどまり、流動比率は約242%という非常に優れた短期支払能力を示しています。さらに、総資産利益率(ROA)は約20.9%という異次元の高水準を達成しており、保有するアセットを極めて効率的に利益へ転換できている様子が分かります。手元流動性が非常に高いため、今後の技術革新に伴う設備更新や研究投資に対しても自前で十分に対応できる財務構造と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、総資産利益率(ROA)約20.9%および当期純利益221百万円に表れる、圧倒的な収益性と効率的なアセット運用能力です。自己資本比率約57.6%、流動比率約242%という優良な財務体質は、外部の経済不況や予算激変が起きた場合でも経営を揺るがせない強大な防御壁となっています。技術面では、世界でも類を見ない大型超高温試験機や創製設備を自社で所有しており、他社が容易に追随できない技術的参入障壁を構築しています。また、JIS Q 9100認証を取得した航空宇宙品質の製造管理体制を備えており、官民問わず最先端のR&D案件を直接受注できる高い信頼性を獲得しています。
✔弱み (Weaknesses)
内部的な弱みとしては、固定資産367百万円に配置された先端評価機器や創製設備の減価償却費、ならびに維持・保守コストが高額になりやすい点が挙げられます。また、受託研究や材料試験事業への依存度が高いため、国家プロジェクトや特定大手企業のR&D予算の変動によって受注が左右されやすい側面があります。従業員数が約30名という小規模な組織構成であるため、高度な専門知識を有する技術者の属人化や技能承継の難しさという潜在的なリスクも抱えています。手元に691百万円の流動資産を保有しているものの、これを次世代の新たな成長領域へいかに戦略的に振り向けていくかが中長期的な課題となります。
✔機会 (Opportunities)
外部環境における拡大の機会として、Data Bridge Market Researchの予測が示すように、2032年にかけて19億5,000万米ドル規模へ拡大するグローバルな超高温セラミックス需要が挙げられます。防衛・航空宇宙分野での極超音速飛翔体開発や、脱炭素社会に向けた水素燃焼ガスタービン、核融合炉関連材料などの先端開発が加速しており、評価ニーズは急増しています。さらに、日本の材料試験機市場も2034年にかけて拡大する見通しであり、民間企業における高機能材料の外部受託評価ニーズが高まっています。こうした時代の追い風を受け、最先端の過酷環境試験に対応できる技術範囲を広げることで、国内外からの新規受託を拡大させる大きなチャンスが存在します。
✔脅威 (Threats)
直面する脅威としては、国家防衛や航空宇宙に関連する大型プロジェクトの予算見直しや政策変更による受注急減のリスクが挙げられます。また、海外の先鋭的な研究機関や国内大手材料メーカー内部での自家評価体制の増強に伴い、受託市場における競合が部分的に激化する懸念もあります。さらに、労働市場における高度な理系人材・専門技術者の獲得競争激化により、優秀な研究スタッフの確保が難しくなるリスクが存在します。先端試験設備に必要なエネルギーコストや諸資材価格の上昇も原価を圧迫する要因となり得るため、コスト管理と単価調整の柔軟性を保持していくことが不可欠であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的な戦略としては、世界的に開発競争が激化する航空宇宙および防衛分野向けに、高精度な超高温評価試験の営業展開を一層強化することが有効と考えます。大手企業の厳しいセキュリティ要求に対応するため、ファイル共有環境や情報セキュリティ施策(PPAP対策等)の最適化を推進し、受託プロセスの利便性と信頼性を高めるべきです。また、自社が持つ世界的な稀少設備を活用した高難度試験において、受託単価の最適化を進め、高い採算性を維持・強化することが望まれます。既存顧客である大学や国公立研究機関との共同研究をさらに深め、最先端の評価プロトコルを標準化していく取り組みも有効です。これらにより、短期的な受注枠の満杯稼働を維持しつつ、更なる高利益率の確保を目指すことが強く期待されます。
✔中長期的戦略
3〜5年の視点に立った中長期的戦略としては、691百万円に上る豊かな手元流動性を活用し、超急速加熱や加圧水蒸気酸化といった次世代試験設備の増設・更新投資を戦略的に実行することが重要です。脱炭素・水素・核融合など、次世代クリーンエネルギー領域における超高温部材の評価ニーズを取り込み、受託事業のポートフォリオを一層多角化していくべきです。また、JIS Q 9100認証や高い品質管理実績を強力な武器として、海外の大手航空宇宙メーカーや国際研究機関からの受託獲得へ向けたグローバル展開を進めることが効果的です。610百万円の堅固な自己資本をバックボーンとして、専門人材の育成や外部高度人材の積極採用を推し進め、技術の伝承と事業の持続可能性を確固たるものにすることが重要であると考えます。
【まとめ】
株式会社超高温材料研究センターの第37期決算は、当期純利益221百万円、ROA約20.9%という極めて優秀な収益性と資産効率を示す結果となりました。自己資本比率約57.6%や流動比率約242%に象徴される強固な財務体質と、世界的に稀有な評価設備群が同社の強力な競合優位性を支えています。一方で、高度専門技術者の育成や先端設備の維持保守・更新コストの増加といった課題への継続的な対応が不可欠です。今後は世界の超高温セラミックス市場や材料試験機市場の成長を捉え、航空宇宙や脱炭素エネルギー領域での受託事業を一段と拡大させることが期待されます。豊富な手元流動性を活用した機動的な設備投資と品質マネジメントの更なる強化を通じて、次世代産業を支える唯一無二の技術パートナーとして成長し続けるものと考えます。
【企業情報】
企業名: 株式会社超高温材料研究センター
所在地: 山口県宇部市大字沖宇部573番地の3
代表者: 中川 成人
設立: 1990年3月
資本金: 388百万円
事業内容: 耐熱材料・機能性材料の受託試作・評価試験・構造解析、セラミックス部材の開発・製造・販売
