第63期決算において当期純利益40百万円を計上した三協株式会社は、自己資本比率約84.7%という驚異的な財務の健全性を誇っています。名古屋市に拠点を置き、繊維・資材の販売と不動産賃貸という堅実な事業を展開する同社は、急激な市場変化の中でも揺るがない経営基盤を築いています。本記事では、この盤石な決算数値の裏側にある事業構造と財務環境を多角的に分析し、今後の持続的な成長に向けた戦略的示唆を解き明かしていきます。
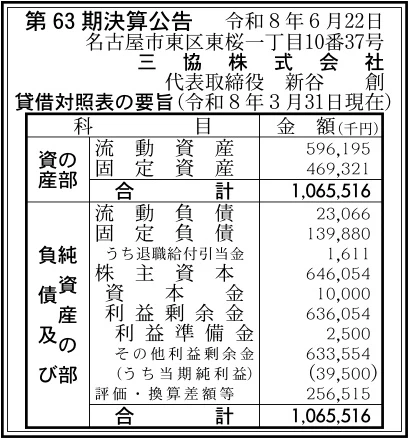
【決算ハイライト(第63期)】
| 資産合計 | 1,066百万円 (約10.7億円) |
|---|---|
| 負債合計 | 163百万円 (約1.6億円) |
| 純資産合計 | 903百万円 (約9.0億円) |
| 当期純利益 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約84.7% |
【ひとこと】
第63期決算において、三協株式会社は当期純利益40百万円を計上し、着実な収益を積み上げる堅実な経営ぶりを示しています。中でも特筆すべきは、自己資本比率が約84.7%という極めて高い水準にあり、同業種の中でもトップクラスの財務安定性を確保している点です。流動資産も596百万円と負債合計(163百万円)を大幅に上回っており、短期的な支払い能力や資金繰りに関しても極めて高い安全性が認められます。この実質無借金に近い圧倒的な財務盤石性を背景に、同社が今後どのような新たな成長施策へ資金を投入していくのかが大きな注目点と言えます。
【企業概要】
企業名: 三協株式会社
設立: 公開されていません
事業内容: 繊維製品・産業資材等の販売および不動産賃貸事業
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔繊維・資材事業
同社の中核をなす繊維・資材事業では、アパレル向けの衣料用素材から各種産業資材に至るまで、多様なニーズに応じる製品ラインナップを展開しています。アパレルメーカーや縫製工場、各種製造業者を対象顧客とし、顧客企業の要望に合わせた最適な素材や資材の調達・提案を行っています。長年培ってきた取引ネットワークと専門的な素材知識を活用し、安定した供給体制を構築することで顧客からの信頼を獲得しています。顧客への適切な製品納入と商社機能を通じた販売マージンを得ることで、安定した売上高と営業利益を確保する収益モデルとなっています。
✔不動産賃貸事業
もう一つの事業の柱である不動産賃貸事業では、自社で保有する優良なビルや土地等の不動産資産を有効に活用しています。主に法人テナントや各種事業者を対象として、オフィススペースや事業用施設を提供することで快適なビジネス環境を創出しています。名古屋市内等の利便性の高い立地にある資産を効率的に維持・管理し、高い入居率を安定して維持する運営体制を整えています。景気変動の影響を受けにくい毎月の定額賃料収入を獲得することで、繊維事業の市況変動リスクを相殺する極めて安定した収益源となっています。
【財務状況等から見る経営環境】
✔外部環境
繊維・アパレル業界の外部環境は、国内人口の減少や少子化に伴い、衣料品向け需要の全般的な伸び悩みという課題に直面しています。一方で、自動車業界や建設・産業用資材の分野においては、高機能性や耐久性を備えた特殊繊維や新素材への需要が拡大傾向にあります。また、経済産業省の繊維統計等でも示されるように、環境負荷を低減するサステナブル素材への関心が世界的に高まっています。さらに、不動産賃貸市場においては、都市部の好立地物件を中心にオフィスや事業スペースの需要が引き続き堅調に推移しています。このようなマクロ環境の変化を受け、同社においては成長分野である高機能資材へのシフトと不動産事業の維持が重要な鍵となります。
✔内部環境
社内の経営環境に目を向けると、繊維・資材事業と不動産賃貸事業が補完し合う優れたポートフォリオが形成されています。今期の当期純利益40百万円という実績は、両事業がそれぞれの役割を果たし、着実に利益を生み出している成果と言えます。過去の利益の積み重ねを示す利益剰余金は636百万円に達しており、資本金10百万円に対して非常に豊かな内部留保を保有しています。資産合計1,066百万円のうち流動資産が596百万円を占めており、手元流動性が非常に高く経営上の選択肢が豊富に存在します。蓄積された豊富な手元資金と内部留保をどのように活用して次なる事業成長へ繋げるかが、内部経営における最大のテーマとなります。
✔安全性分析
同社の財務安全性は、同規模の競合他社と比較しても群を抜いて高い水準にあると断言できます。純資産合計903百万円に対して負債合計は163百万円に留まり、負債比率は約0.18倍(約0.2倍)と極めて低水準に抑えられています。また、流動資産596百万円に対して流動負債は23百万円しかなく、流動比率は約2585%という驚異的な数値を叩き出しています。総資産利益率(ROA)は約3.8%となっており、資産の安全性に重きを置きつつも着実に利回りを得ている状況が窺えます。このように金利上昇や突発的な市場変動に対してもビクともしない盤石な財務構造は、同社の経営における最大の防御力となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約84.7%および純資産903百万円が証明する圧倒的な財務の健全性にあります。流動比率が約2585%に達していることから、予期せぬ景気後退や急激な環境変化が生じてもビクともしない資金繰りの余裕を有しています。また、変動の大きい繊維事業を、毎月定額のキャッシュを生み出す不動産賃貸事業が下支えするバランスの良い収益構造が確立されています。長年の事業展開によって培われたお取引先との強い信頼関係と、地域に根差した強固なネットワークも大きな経営資源です。これらの財務的・営業的な強みが融合することで、外部環境の荒波に左右されない極めて安定した経営継続が可能となっています。
✔弱み (Weaknesses)
一方で、同社が抱える弱みとしては、潤沢な手元資金や純資産の規模に対して、収益の成長ペースが比較的緩やかである点が挙げられます。総資産利益率(ROA)が約3.8%にとどまっており、資産を投資に回して大幅な増益を狙う積極的な資金運用には課題を残しています。伝統的な衣料用繊維事業は国内需要の飽和による影響を受けやすく、単体での劇的な売上拡大を見込みにくい構造となっています。少数精鋭の組織体制をとっている場合、大規模な新規プロジェクトの立ち上げや急速な海外展開を実行するリソースに限度が存在します。手厚い財務基盤ゆえに過度な保守主義に陥り、リスキーではあるもののリターンの大きい新分野への挑戦が遅れる懸念も否定できません。
✔機会 (Opportunities)
同社を取り巻く市場機会としては、産業資材分野における高機能繊維や環境配慮型素材への需要拡大が挙げられます。特にサステナビリティに対応したリサイクル繊維やバイオマス素材の提案は、大手顧客のニーズと合致し単価向上をもたらす好機です。また、名古屋都市部を中心とした不動産需要の好調は、保有物件の資産価値向上や賃料改定による収益増に寄与する追い風となっています。強固な財務体質を背景に、後継者不足に悩む同業他社や周辺分野の企業に対するM&Aを実施し、事業規模を拡大する機会も広がっています。これらの機会を捉えて既存事業の付加価値を高めつつ、新たな成長領域へ足を踏み入れることで更なる発展が期待できます。
✔脅威 (Threats)
同社に対する外部の脅威としては、世界的な原材料価格の高騰や物流コストの上昇による売上原価の増加が挙げられます。国内のアパレル市場においては衣料品の消費低迷が続いており、従来の繊維製品に対する需要が長期的に落ち込むリスクが存在します。不動産賃貸事業においても、空室率の上昇や周辺物件との価格競争が生じた場合、安定していた賃料収入が減少するおそれがあります。金利上昇やマクロ経済の不確実性が高まる中で、保有する不動産や有価証券などの資産価格が変動するリスクにも配慮が必要です。こうした市場のリスクやコスト高圧力に対して、コスト構造の見直しや販売価格への適切な転嫁をタイムリーに行うことが求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略においては、高付加価値な産業資材・環境対応素材への集中と、不動産収益の最大化が極めて有効であると考えます。繊維事業では、単なる素材販売から環境負荷を低減するサステナブル繊維や高機能資材の提案へと軸足を移し、粗利率の改善を図るべきです。不動産事業においては、既存物件のメンテナンスを適切に行い満足度を高めることで、満室稼働の維持と適正な賃料設定を追求することが重要です。併せて、流動比率約2585%という潤沢な手元資金の一部を活用し、業務効率化やDX(デジタルトランスフォーメーション)への推進に投資します。これら現場レベルでの収益性向上と業務効率化を即座に推進することで、当期純利益40百万円からの更なる上積みを目指すことが望まれます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略においては、903百万円の純資産と高い自己資本比率(約84.7%)を活かした積極的な投資展開が期待されます。具体的には、自社単独での成長にとどまらず、繊維資材や周辺分野で強みを持つ企業のM&Aや業務提携を視野に入れることが有効と考えます。また、成長が見込まれる環境配慮型素材の自社オリジナル製品開発や、新たな事業領域への進出に向けた研究開発投資も検討すべきテーマです。不動産ポートフォリオについても、将来的な都市再開発や市場変化を見据え、資産の付け替えや新規物件の取得による拡大を図ることが重要です。盤石な財務基盤をセーフティネットとして活用しながら、事業ポートフォリオを時代に合わせて進化させることが中長期の飛躍へ繋がります。
【まとめ】
三協株式会社の第63期決算は、当期純利益40百万円を達成しつつ、自己資本比率約84.7%という圧倒的な健全性を示す素晴らしい結果となりました。同社の最大の強みは、繊維・資材事業と安定した不動産賃貸事業の二本柱によるバランスの取れた事業構造と、潤沢な手元資金にあります。一方で、国内繊維市場の縮小傾向や資産効率の向上といった課題に対しては、今後の能動的なアプローチが不可欠であると言えます。今後は、豊富な内部留保を活かして高機能・サステナブル素材への転換や新規分野への成長投資を積極的に推し進めることが有効と考えられます。盤石な財務盤石性をバックボーンとしながら時代に即した事業改革を進めることで、同社は更なる企業価値の向上を実現していくものと考えています。
【企業情報】
企業名: 三協株式会社
所在地: 名古屋市東区東桜一丁目10番37号
代表者: 代表取締役 新谷 創
資本金: 10百万円
事業内容: 繊維製品・産業資材等の販売および不動産賃貸事業
