第18期決算で当期純利益3,633百万円(約36.3億円)という巨額の黒字を計上したメルパルク株式会社ですが、純資産は▲5,067百万円と債務超過が続いています。行動制限の解除に伴いホテルやブライダル市場が回復を見せる一方で、同社は急ピッチな事業再編と財務体制の立て直しという大きな転換期を迎えています。本記事では、この大幅な黒字化の背景にある事業構造と財務データを分析し、同社が抱える経営課題や今後の再生シナリオについて深掘りしていきましょう。
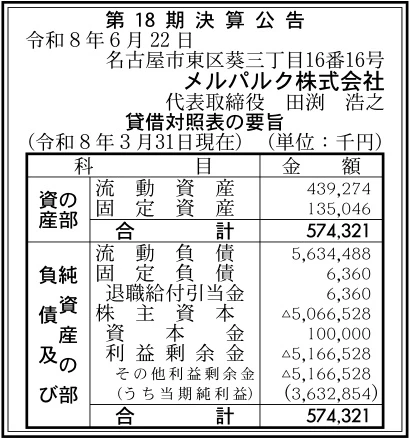
【決算ハイライト(第18期)】
| 資産合計 | 574百万円 (約5.7億円) |
|---|---|
| 負債合計 | 5,641百万円 (約56.4億円) |
| 純資産合計 | ▲5,067百万円 (約▲50.7億円) |
| 当期純利益 | 3,633百万円 (約36.3億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第18期決算において、メルパルク株式会社は当期純利益3,633百万円(約36.3億円)という極めて大きな黒字を計上し、強い収益性を示しました。その一方で、過去の損失蓄積の影響から純資産合計は▲5,067百万円となっており、財務面では深刻な「債務超過」の状態が依然として継続しています。今期の巨額な利益は、営業面の回復に加えて事業譲渡や資産の整理といった抜本的な構造改革を実行した結果である可能性が高いと推測されます。大幅な純利益を足がかりとして、同社がどのようなステップで債務超過を解消し健全な経営基盤を再構築するのか、今後の経営手腕が注視されます。
【企業概要】
企業名: メルパルク株式会社
事業内容: ホテル、ブライダル、宴会・会議場等の複合施設の運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ブライダル・ホテル運営事業
同社の主軸であるブライダル・ホテル運営事業[楽天で確認]では、主要拠点を通じて宿泊客や挙式を控えた新郎新婦に対して総合的なホスピタリティを提供しています。専門のプランナーや調理スタッフを配置し、顧客の要望に応じたオーダーメイド感のある結婚式や宿泊サービスを高い品質で提供する体制を整えています。宿泊料や挙式・披露宴の施行費用を獲得することで収益を上げるモデルであり、客単価の上昇と施設の稼働率維持が業績を大きく左右する構造となっています。最近では、挙式スタイルの小規模化や多様化に対応するため、フォトウェディングや少人数向けプランを導入するなど顧客ニーズへの最適化を進めています。
✔宴会・会議・イベントスペース運営事業
宴会・会議・イベントスペース運営事業では、法人企業や各種団体、個人顧客を対象に、大中規模のホールや会議室などの多目的スペースを提供しています。企業の周年パーティーや学会、展示会などのイベント開催に必要な音響・照明設備や質の高い料理・サービスを一括して提供できる体制を強みとしています。会場使用料や飲食代金を一元的に徴収する収益構造となっており、平日の稼働率向上や大型イベントの継続的な獲得が収益の安定化に直結しています。質の高い接客対応と柔軟な空間レイアウト提案を行うことで顧客のリピート率を高め、土日の婚礼事業を補完する形で平日の安定した収益源として機能しています。
【財務状況等から見る経営環境】
✔外部環境
ホテル・ブライダル業界の外部環境は、行動制限の解除に伴い対面イベントや観光需要が回復している一方で、長期的な構造変化の波に晒されています。国内における少子化の進行により婚姻件数が減少を続けており、ブライダル市場の全体規模は長期的に収縮する傾向にあるため厳しい競争環境となっています。加えて、昨今の原材料価格やエネルギーコストの高騰、深刻な人手不足に伴う人件費の上昇は、施設の運営コストを強く圧迫する主要因として作用しています。一方で、インバウンド需要の増加や個人消費の回復に伴い、上質なサービスに対する宿泊・宴会単価の引き上げが可能な市場機会も生まれています。したがって同社においても、こうした市場のトレンドを捉え、高付加価値なプランの提供により収益性を高めていく経営アプローチが重要であると考えます。
✔内部環境
同社の内部環境に目を向けると、第18期決算で3,633百万円(約36.3億円)という驚異的な当期純利益を叩き出しており、利益創出能力の高さを示しています。過去の累積損失の影響から利益剰余金は▲5,167百万円に達しており、長年にわたり厳しい財務状況を余儀なくされてきた経緯が数字から読み取れます。今期の劇的な黒字化は、不採算拠点の整理や事業再編などの構造改革を断行した結果、一時的な特別利益や大幅なコスト削減効果が発現したためと推測されます。長年培ってきたブランド力と都市部における好立地な施設という経営資源を有しており、これが営業面における集客力の源泉として機能しています。今後は今期得られた大きな利益を一時的なものに終わらせず、本業における継続的な営業利益の創出へと結びつけていく組織体制の構築が急務と言えます。
✔安全性分析
同社の安全性分析を実施すると、純資産合計が▲5,067百万円(約50.7億円)となっており、財務状態としては「債務超過」に該当することが確認できます。流動資産439百万円に対して流動負債が5,634百万円となっており、流動比率は約7.8%と短期的な支払能力において極めて深刻な水準にあります。債務超過額が約50.7億円にのぼることから、負債比率は算出不能であり、自力での財務健全化には相当な期間と抜本的な資本対策が必要とされます。一方で、今期の総資産利益率(ROA)は当期純利益の急増により約632.9%という異例の数値を示しており、資産に対する収益力の一時的な跳ね上がりが窺えます。依然として資金繰りや財務の安全性には重大な懸念が残るため、金融機関や親会社との連携を通じた資本の増強や債務の圧縮が強く求められる状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、長年にわたる運営実績によって確立された高いブランド認知度と、利用者のニーズに応える総合的なサービス提供能力にあります。第18期決算において当期純利益3,633百万円(約36.3億円)を達成したことは、事業構造改革やコスト構造の最適化を完遂できる強力な実行力を物語っています。また、主要都市の交通利便性に優れた立地に施設を構えているため、法人イベントや広域からの結婚式列席者を集客する上で圧倒的な優位性を維持しています。さらに、宿泊、挙式、宴会、会議という多様な用途を同一施設内で完結できる複合的な機能は、他社にはない柔軟な顧客対応を可能にする強みとなっています。これらの強力な経営資源を活用することで、市況の変動に対しても柔軟にビジネスモデルを適応させ、確固たる顧客基盤を維持し続けることができると言えます。
✔弱み (Weaknesses)
一方で同社の最大の弱みは、純資産が▲5,067百万円に達する過大な債務超過を抱えており、財務上の信用力や資金調達力が著しく制限されている点です。流動比率が約7.8%という極めて低い水準にとどまっているため、突発的なキャッシュアウトや市場環境の急速な悪化に対して極めて脆弱な財務体質となっています。また、主要な大型施設は維持管理費や光熱費などの固定費負担が大きく、客数や稼働率の低下がダイレクトに収益の悪化へ直結しやすい事業構造を呈しています。加えて、ブライダルやホテル市場の激しい人材獲得競争の中で、優秀なプランナーやサービススタッフを確保・定着させるための人件費負担が増大しています。財務基盤の回復が遅れた場合、将来の成長に向けた新規投資や施設の改修工事をタイムリーに実施できず、競合他社に対して劣勢に立たされる恐れがあります。
✔機会 (Opportunities)
外部環境における機会としては、アフターコロナにおける各種イベントや宴会、大型会議の対面開催が本格的に復活し、需要が拡大している点が挙げられます。また、インバウンド需要の爆発的な増加に伴い、ホテル業界全体で客室単価が上昇傾向にあり、同社においても宿泊部門の収益向上を図る好機が訪れています。ブライダル領域においては、新郎新婦の価値観が多様化しており、オリジナリティの高い演出や高価格帯の演出プランに対する需要が拡大する兆しが見られます。さらに、法人顧客におけるエンゲージメント向上を目的とした社内イベントや周年パーティーの開催が増加しており、宴会部門の稼働率を高めるチャンスとなっています。こうした市場需要の追い風を確実に捉え、高単価かつ高利益率なプランを積極的に販売していくことで、営業利益の継続的な拡大を実現することが可能です。
✔脅威 (Threats)
同社を取り巻く脅威としては、少子化や未婚化の進行に伴う国内ブライダル市場の長期的な縮小であり、顧客獲得競争が一層激化していることが挙げられます。外資系ラグジュアリーホテルや最新のブライダル専門施設が相次いで参入しており、既存施設の魅力を維持・向上させなければ顧客を奪われるリスクがあります。また、世界的なインフレに伴う食品原材料やエネルギー価格の高騰は、宴会や婚礼における原価率を悪化させ、利益幅を縮小させる懸念材料となっています。サービス業界全体で深刻化する労働力不足により、人材採用コストや人件費が上昇を続けており、人件費率の抑制が困難になりつつある状況です。マクロ経済の減速や個人消費の低迷が加速した場合、宴会や結婚式の予算削減が進み、同社の販売単価や稼働率にマイナスの影響を及ぼす恐れが存在します。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期的戦略においては、流動比率約7.8%という極めて厳しい資金繰り状態を改善するため、短期的なキャッシュフロー創出を最優先課題とすべきです。具体的には、高利益率な婚礼・宴会プランの集中販売を推進すると同時に、閑散期における平日会議利用の獲得を強化し、施設の稼働率と客単価の最大化を図ります。併せて、仕入れルートの再見直しやエネルギー効率の改善を徹底し、原価率や販売管理費を抑制することで営業キャッシュフローの確実な積み上げを目指します。また、親会社や提携金融機関との密接な協議を通じて短期資金の融資枠を確保し、突発的な支払いに備えた流動性の安定化を最優先で確保することが不可欠です。これら営業面での利益確保と資金繰り対策を即座に実行することで、債務超過解消に向けた確実な足がかりを築くことが短期的な成功の鍵になると考えます。
✔中長期的戦略
3〜5年を見据えた中長期的戦略においては、▲5,067百万円に上る債務超過を根本的に解消し、持続可能な事業ポートフォリオを再構築することが最も重要なテーマです。自力での利益蓄積のみならず、第三者割当増支や親会社からの資本注入、デット・エクイティ・スワップ(DES)などの抜本的な財務再構築策の断行が望まれます。財務体質の改善と並行して、老朽化した施設の段階的なリニューアルやデジタル技術を活用したDX投資を推進し、顧客体験価値と業務効率の双方を高めていきます。さらに、従来のブライダル依存から脱却し、フォトウエディングや法人向け複合イベントなど高粗利な新規ビジネスの展開により収益源の多角化を進めることが有効です。盤石な自己資本を取り戻すことで企業の社会的信用を回復させ、次の成長ステージに向けた積極的な事業展開を可能にする強固な経営基盤の確立を目指すべきです。
【まとめ】
メルパルク株式会社の第18期決算は、当期純利益3,633百万円という極めて高い収益力を示したものの、純資産が▲5,067百万円となり債務超過の状態が続いています。長年培われたブランド力や複合施設の運営ノウハウは強力な強みであり、行動制限解除後の人流回復という大きな追い風を捉える準備が整っています。しかしながら、流動比率が約7.8%と低水準にとどまるなど、短期的な支払能力と財務構造の根本的な健全化が避けて通れない最重要課題となっています。そのため今後は、本業における営業利益の確実な積み上げに加え、親会社等との連携による資本増強など抜本的な財務再構築を速やかに推進することが不可欠です。今回の大幅な黒字化を絶好の足がかりとして、同社が確固たる財務基盤を取り戻し、持続可能な成長軌道へとシフトしていくことを強く期待しています。
【企業情報】
企業名: メルパルク株式会社
所在地: 名古屋市東区葵三丁目16番16号
代表者: 代表取締役 田渕 浩之
資本金: 100百万円
事業内容: ホテル、ブライダル、宴会・会議場等の複合施設の運営
