株式会社カワイスチールの第90期決算は、自己資本比率が約90.5%という驚異的な水準に達しており、極めて強固な財務基盤を見せつける結果となりました。同社は1871年に創業した特殊鋼卸売業者として、長年にわたり日本のものづくり産業を根底から支え続けてきた歴史と確かな実績を持っています。本記事では、この潤沢な資本力を誇る同社が、今後どのような成長戦略を描き、収益性の課題にどう立ち向かっていくのかを多角的な視点から深掘りしていきます。
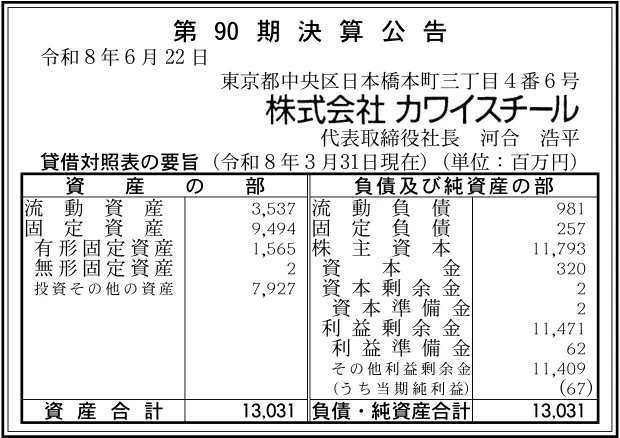
【決算ハイライト(第90期)】
| 資産合計 | 13,031百万円 (約130.3億円) |
|---|---|
| 負債合計 | 1,238百万円 (約12.4億円) |
| 純資産合計 | 11,793百万円 (約117.9億円) |
| 当期純利益 | 67百万円 (約0.7億円) |
| 自己資本比率 | 約90.5% |
【ひとこと】
カワイスチールの第90期決算は、自己資本比率が約90.5%に達しており、極めて堅牢な財務基盤を有していることが最大の注目ポイントです。利益剰余金が11,471百万円と大きく積み上がっており、1871年の創業以来長年にわたって安定した収益を蓄積してきた歴史が窺えます。一方で、13,031百万円という潤沢な総資産に対して、当期純利益は67百万円に留まっており、資産効率を示すROAは約0.5%と低水準にあります。今後は、この厚い資本をいかに有効活用し、収益性の向上や新たな成長投資へと繋げていくかが、さらなる飛躍に向けた重要な鍵になると考えます。
【企業概要】
企業名: 株式会社カワイスチール
設立: 1938年(創業1871年)
事業内容: 特殊鋼卸売業者として金属材料の販売やカスタムプレート、フライス加工などの加工事業を展開
https://eumeria-group.net/kawai/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔特殊鋼卸売事業
本事業は、主に製造業や金型製造業者などを対象に、多種多様な特殊鋼材を安定的に供給する同社の中核事業です。顧客に対しては、単に材料を提供するだけでなく、長年の経験に裏打ちされた専門知識に基づく適切な材料選定の提案が重要な提供価値となっています。東京都中央区の本社と埼玉県東松山市の営業本部を拠点とし、幅広い調達ネットワークを活かした機動力のある提供体制を構築しています。収益モデルとしては、国内外の鉄鋼メーカーから材料を仕入れ、顧客の需要に応じて適切なタイミングで販売することによるマージンが主な収益源となっています。
✔カスタムプレート加工事業
この事業では、特殊鋼材の販売に留まらず、寸法精度が厳しく求められる部品加工業者などを対象に、顧客の要望に応じた独自の加工サービスを展開しています。社内にフライス加工、平面研削加工、ガス溶断加工といった専用の加工設備を保有しており、高品質かつ短納期での納品を実現できる点が大きな提供価値です。このような付加価値の高い加工工程を社内で一貫して担うことで、他社との差別化を図る体制を整えています。収益の上げ方としては、基本となる材料の販売価格に対し、高度な技術力を背景とした加工費を上乗せすることで、より高い利益率を確保する構造となっています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境として、xenoBrainの市場予測によれば、鉄鋼商社の国内市場規模は現在の11兆9,599億円から今後5年間で約2.99%の堅調な成長が見込まれています。この背景には、国内における製造業の回帰傾向や、建築需要の底堅い推移が存在しており、特殊鋼に対するニーズは引き続き安定的に推移すると推測されます。一方で、世界的なインフレを背景としたエネルギーコストの上昇や、原材料価格の変動は、業界全体における共通の懸念事項と言える状況です。そのため、これらのマクロ的なコスト上昇要因をいかにして販売価格へ適切に転嫁できるかが、利益確保に向けた重要なポイントになると考えます。
✔内部環境
内部環境に目を向けると、11,471百万円もの巨大な利益剰余金が積み上がっており、長年にわたる事業活動を通じて確固たる経営資源を築き上げていることが決算数値から読み取れます。特殊鋼卸売に加えて加工機能を有していることは、同社の事業構成における大きな強みであり、顧客基盤の安定化に寄与している側面があります。しかし、総資産13,031百万円のうち投資その他の資産が7,927百万円と過半数を占めており、本業に直結する資産投下の割合が相対的に低い傾向が見て取れます。この事業構造が、最終的な当期純利益67百万円という結果に影響を及ぼしている可能性があり、資産効率の見直しが求められると考えます。
✔安全性分析
同社の財務の安全性を分析すると、自己資本比率は約90.5%と極めて高い水準にあり、自己資本が総資本の大部分を占める盤石な状態です。また、負債比率を算出すると約0.1倍に留まっており、外部からの借り入れ等に対する依存度が極めて低く、有利子負債による財務リスクはほとんど見当たらない状況と言えます。さらに、短期的な支払い能力を示す流動比率は約361%(流動資産3,537百万円÷流動負債981百万円)と適正水準を大きく上回っており、資金繰りの懸念は皆無であると評価できます。総資産利益率(ROA)は約0.5%と低めであるものの、倒産リスクとは無縁の圧倒的な安全性を有することが、これらの指標から裏付けられています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、なんと言っても自己資本比率約90.5%に達する極めて強固な財務基盤を有している点にあります。この盤石な資本は、1871年の創業から現在に至るまで、幾多の不況を乗り越えながら11,471百万円もの利益剰余金を着実に積み上げてきた歴史の賜物です。さらに、単なる材料の卸売に留まらず、カスタムプレートやフライス加工といった高度な社内加工機能を備えていることも、強力な競争優位性となっています。業界一般の単なる問屋とは異なり、顧客の細かな要望に応える付加価値の提供が可能な体制が構築されています。これら独自のノウハウと財務力が、同社の持続的な経営を支える大きな推進力となっていると考えます。
✔弱み (Weaknesses)
一方で、13,031百万円という非常に潤沢な総資産を有しながらも、当期純利益は67百万円に留まっており、ROAが約0.5%という収益性の低さが顕著な弱みとして挙げられます。決算書を分析すると、資産の大部分である7,927百万円が投資その他の資産に計上されており、本業の成長に向けた積極的な資金投下が不足している可能性が推測されます。また、特殊鋼卸売という業態の性質上、どうしても鉄鋼市況の価格変動リスクを直接的に受けやすい事業構造であることも否めません。豊富すぎる内部留保が結果的に資本の非効率を招いているという側面があり、投資リターンの向上が今後の大きな経営課題になると言える状況です。
✔機会 (Opportunities)
外部環境における機会としては、今後5年間で鉄鋼商社市場が約2.99%成長するという予測があり、安定した需要環境が同社にとっての確かな追い風となります。近年では、サプライチェーンの再構築に伴い、製造業の国内回帰の動きが見られており、高品質な特殊鋼材に対する引き合いは今後さらに底堅く推移すると予想されます。また、顧客企業の現場では人手不足が深刻化しており、材料調達だけでなく加工工程までを一括で外注したいというアウトソーシングのニーズが急激に高まっています。同社が持つカスタムプレート等の加工機能は、まさにこうした時代の変化と顧客の多様なニーズを的確に捉える絶好のチャンスになると考えます。
✔脅威 (Threats)
脅威として最も懸念されるのは、地政学的なリスクや為替変動を要因とした、原材料価格の高騰とエネルギーコストの断続的な上昇です。これらのマクロ的要因は、仕入れコストの増加に直結し、価格転嫁が遅れた場合には同社の利益率を急激に圧迫するリスクを孕んでいます。さらに、国内の労働人口の減少に伴う慢性的な人手不足は、同社自身の加工・製造部門における技術伝承や体制維持に対しても深刻な影響を及ぼす懸念があります。加えて、サプライチェーン全体に対する脱炭素化の要求が年々強まっており、環境配慮型素材への転換など、新たな規制や顧客要請に対応するための追加的なコスト負担が重くのしかかる恐れがあると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、まず何よりも既存の加工設備を最大限に活用し、利益率の高いカスタムプレート等の付加価値サービスの拡販に注力することが有効であると考えます。単なる鋼材の右から左への販売ではマージンが限定的であるため、顧客の工程削減に寄与する提案営業を強化し、単価アップを図っていくことが重要です。同時に、原材料価格や物流費の上昇トレンドを正確に把握し、それらを機敏に販売価格へ転嫁していく厳格な価格マネジメント体制の構築が急務となります。営業担当者の交渉力を高めるとともに、顧客に対してコスト上昇の背景を丁寧に説明し、適正な利益水準を確保する動きを加速させることが求められるでしょう。
✔中長期的戦略
中長期的な視点では、現在の課題である低水準のROAを改善するため、11,793百万円という潤沢な純資産をいかに有効な成長投資へ振り向けるかが最重要テーマとなります。具体的には、最新鋭の加工設備の導入による自動化・省人化投資や、シナジー効果が見込める周辺領域へのM&Aなど、攻めの資本活用を検討することが有効であると考えます。また、投資その他の資産が過大になっている現状を見直し、遊休資産の売却やポートフォリオの再編を行うことで、資本効率の劇的な改善を図ることも重要です。これらの施策を通じて、伝統的な商社の枠を超えた高収益な事業体へと進化していくことが、同社の持続的な企業価値向上に繋がると推測します。
【まとめ】
今回の第90期決算は、自己資本比率約90.5%という極めて強固な財務基盤を示しており、同社の経営の安定性を強く裏付けています。一方で、業界を取り巻く市場環境は今後も緩やかな成長が見込まれるものの、原材料価格の高騰や人手不足といった課題も存在しています。そのため、長年培ってきた特殊鋼卸売の専門性や加工機能を活かし、より付加価値の高いサービスを展開していくことが重要となります。今後は、潤沢な内部留保を成長投資へと適切に振り向け、ROAの改善を図りながら資本効率を高めていく戦略が求められるでしょう。環境変化に機敏に対応しつつ、さらなる飛躍を遂げるものと考えています。
【企業情報】
企業名: 株式会社カワイスチール
所在地: 〒103-0023 東京都中央区日本橋本町3-4-6 ニューカワイビル8F〜10F
代表者: 河合 浩平
設立: 1938年(創業1871年)
資本金: 320百万円
事業内容: 特殊鋼卸売業者、金属材料販売、カスタムプレート、金属プレート加工、フライス加工など
