道東飼料株式会社の第25期決算は、当期純利益33百万円を確保して着実な黒字経営を維持している一方で、流動比率が約32%にとどまるなど流動性の面で固有の財務特性を示しています。同社は雪印種苗、日本農産工業、三菱商事の出資により設立され、北海道の壮大な酪農・畜産業界を足元から力強く支える専門メーカーとしての役割を担っています。本記事では、全国最大規模の養牛用配合飼料工場を抱える同社の事業構造と最新の決算数値から、今後の成長と課題克服に向けた戦略を読み解いていきます。
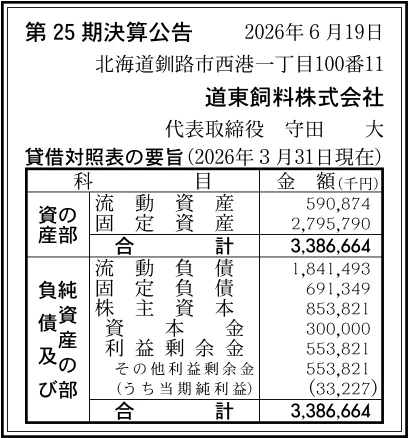
【決算ハイライト(第25期)】
| 資産合計 | 3,387百万円 (約33.9億円) |
|---|---|
| 負債合計 | 2,533百万円 (約25.3億円) |
| 純資産合計 | 854百万円 (約8.5億円) |
| 当期純利益 | 33百万円 (約0.3億円) |
| 自己資本比率 | 約25.2% |
【ひとこと】
道東飼料の第25期決算は、当期純利益33百万円を確保しつつも、流動比率が約32%にとどまっており、短期的な資金繰りと流動性の確保が最大の注目ポイントとなります。固定資産が2,796百万円と総資産の大部分を占める設備集約型の事業構造であり、大型工場設備への資金投下が重い財務負担となっていることが察せられます。一方で、大手商社や大手飼料メーカーの出資による安定した経営基盤を有しており、自己資本比率は約25.2%を維持しています。今後は、この巨大な生産設備を一層効率的に稼働させ、収益性を向上させながら流動負債の圧縮と流動性の改善を図っていくことが重要な課題になると考えます。
【企業概要】
企業名: 道東飼料株式会社
設立: 2001年
事業内容: 養牛用配合飼料(A飼料)および代用乳の製造・販売を展開
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔養牛用配合飼料製造事業
この事業は、主に北海道東部をはじめとする地域の酪農家や畜産農家を対象に、乳牛や肉牛の成長と健康維持に不可欠な高品質の配合飼料(A飼料)を製造・供給しています。道東釧路市の西港に位置する全国最大規模の養牛用配合飼料専門工場を拠点とし、24時間稼働のオートメーションラインによって高い生産効率を実現しています。中央操作室での遠隔操作や厳格な品質管理基準(ISO22000取得)を適用することで、安心・安全な飼料を途切れることなく提供する価値を生み出しています。親会社や出資元である大手商社・飼料メーカーを通じて原調達を安定化させ、受注生産に基づく確実な製品出荷によって安定した販売マージンを得る収益モデルを確立しています。
✔代用乳(子牛用ミルク)製造事業
本事業では、主に搾乳牛や繁殖牛を飼育する酪農・畜産事業者を対象として、仔牛の健やかな生育を支援する高品質な代用乳の生産を行っています。北海道内においてもわずか2社しか保有していない希少な代用乳専用の製造設備を有しており、地域における極めて重要な供給機能を担っています。一般食品と同等水準の厳しい衛生管理のもと、品質保証部による高度な分析とデータ管理を通じて、高品質な栄養素を安全に届ける独自の価値を提供しています。市場希少性の高い高付加価値製品として製造・提供することにより、通常の配合飼料と比較して適正な加工マージンを確保する収益構造となっています。
【財務状況等から見る経営環境】
✔外部環境
同社が位置する外部環境においては、xenoBrainの市場調査データによると、国内の配合飼料メーカー市場規模は現在の1兆3,591億円から今後5年間で約1.89%縮小し1兆3,334億円に減少すると予測されています。この背景には、国内畜産農家の高齢化や後継者不足に伴う離農の進行が存在しており、市場全体の数量的な伸び悩みは避けられない状況です。一方で、国際的な穀物相場の動向や為替レートの変動、さらに輸送エネルギー費用の上昇は、原材料の仕入れコストを直接的に引き上げる圧力となっています。そのため、市場の縮小傾向に対応しつつ、急激なコスト高に対して適切な価格転嫁を行えるかどうかが、今後の収益確保における大きな分かれ目になると考えます。
✔内部環境
内部環境の観点から見ると、同社は雪印種苗、日本農産工業、三菱商事という業界大手の共同出資によって設立された経緯があり、極めて信頼性の高い調達ネットワークと販売チャネルを有しています。資産構成としては、総資産3,387百万円のうち固定資産が2,796百万円と約82.5%を占めており、巨大な生産プラントを抱える典型的な設備集約型の事業形態を示しています。株主資本内には554百万円の利益剰余金が積み上がっており、2001年の設立以来、着実な黒字経営を通じて自己資本を構築してきた実績が確認できます。しかしながら、当期純利益は33百万円にとどまっており、大規模な固定設備に対して生み出される最終利益の規模がやや小ぶりである点が特徴として見受けられます。
✔安全性分析
財務の安全性について分析すると、自己資本比率は約25.2%となっており、製造業の基準としては一定の資本クッションを維持していると言えます。負債比率は約3.0倍(負債合計2,533百万円÷純資産合計854百万円)となっており、純資産に対して負債の規模が大きく、レバレッジを効かせた財務構造であることが分かります。注意すべき点として、流動資産591百万円に対して流動負債が1,841百万円に達しており、流動比率は約32%という非常に低水準な数値を示しています。また、総資産利益率(ROA)は約1.0%と低水準に留まっており、短期的な資金繰りの流動性を高めつつ、資産全体の収益性を向上させていくことが求められる状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、雪印種苗・日本農産工業・三菱商事という業界トップクラスの企業群による共同出資体制であり、原料調達から販売網に至るまで非常に強固なバックボーンを有している点です。また、釧路西港に位置する工場は養牛用配合飼料専門工場として全国最大規模を誇り、北海道内でわずか2社しか存在しない代用乳工場を保有しているインフラ上の優位性も際立っています。さらに、ISO22000の認証を継続取得し、一般食品と同等レベルの厳格な品質管理を行っていることも顧客からの厚い信頼に繋がっています。工場内のオートメーション化が推進され、中央操作室による遠隔操作で少数精鋭の稼働体制を築いていることも、コスト競争力を高める要素となっています。
✔弱み (Weaknesses)
一方で同社の弱みとしては、流動資産591百万円に対して流動負債が1,841百万円と大きく上回り、流動比率が約32%という極めて低い水準にあることが挙げられます。これは買掛金や短期借入金などの流動負債への依存度が高く、短期的な資金の支払能力において流動性のリスクを抱えている可能性を示唆しています。また、総資産3,387百万円に対して当期純利益が33百万円にとどまっており、ROAが約1.0%と資産活用効率の面で課題が残ります。固定資産が2,796百万円と総資産の過半を占めるため、減価償却費や維持修繕費などの固定費負担が重く、減産時における収益圧迫リスクが高い構造と言えます。
✔機会 (Opportunities)
事業環境における機会としては、日本の重要食料基地である北海道において、酪農・畜産業の規模拡大や法人化が進展し、高品質な飼料に対する需要が安定して存在することが挙げられます。特に、子牛の健やかな育成と作業省力化を両立させる代用乳へのニーズは高まっており、希少な生産ラインを持つ同社にとって大きな追い風です。また、安全・安心な国産畜産物に対する消費者の期待は根強く、ISO22000に裏打ちされた高度なトレーサビリティと品質保証は有力な訴求ポイントになります。大手株主のグローバルな物流・調達ネットワークを活用し、原料の安定確保と物流合理化をさらに推進することで、競合他社との差別化を図る機会が広がっています。
✔脅威 (Threats)
直面する脅威としては、AI市場予測が示すように国内配合飼料市場が今後5年間で約1.89%縮小する見通しであり、中長期的な需要の減少傾向が挙げられます。また、国際情勢の緊張や為替の急速な変動に伴い、主原料であるトウモロコシ等の輸入穀物価格が高騰し、原価率を直撃する危険性が常に見え隠れしています。さらに、電力や燃料などのエネルギー価格の上昇や、物流分野におけるトラックドライバー不足(2024年問題等)に伴う運賃高騰も製造・配送コストを増加させる要因です。これらマクロ環境の悪化に対し、コスト上昇分を顧客に迅速かつ適正に価格転嫁できない場合、利益幅が大幅に圧縮されるリスクが存在します。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略においては、何よりもまず流動比率約32%という低水準な財務バランスを改善するため、運転資金の徹底的な最適化と流動負債の圧縮に取り組むことが有効であると考えます。具体的には、買入債務の支払条件の見直しや売上債権の回収サイクル短縮を推進し、手元流動性を手厚く確保するキャッシュフロー管理の強化が重要となります。同時に、収益性の面では高付加価値製品である「代用乳」の販売比率を高め、製品ポートフォリオ全体の粗利益率を引き上げる施策が求められます。原料高に対しては出資元である大手商社との連携を密にし、仕入れタイミングの分散や適切な価格転嫁交渉を通じて、利益率の低下を防ぐ措置が不可欠になると見込まれます。
✔中長期的戦略
中長期的な戦略としては、さらなる省人化とエネルギー効率の向上を目指し、中央操作室を中心とした工場のデジタルトランスフォーメーション(DX)を推進していくことが重要であると考えます。スマート工場化を進めることで、製造工程における固定費を大幅に削減し、少子高齢化に伴う労働力不足にも柔軟に対応できる強靭な生産体制を構築していくべきです。また、市場規模が漸減する環境下においては、北海道東部エリアにおけるシェアの拡大を図りつつ、地域密着型のサポート体制を一層充実させることが有効なアプローチとなります。株主基盤の強力な物流網を統合的に活用し、サプライチェーンの効率化を通じて収益基盤を再構築することが、将来的な企業価値向上へ繋がると推測します。
【まとめ】
今回の第25期決算は、当期純利益33百万円を計上し安定稼働を維持しているものの、流動比率約32%に見られる短期流動性の課題が浮き彫りとなりました。一方で、主要株主による強力なバックボーンと、全国最大規模の養牛用配合飼料工場という固有の強みを備えています。そのため、原材料価格高騰や市場縮小といった外部環境の課題に対しては、高付加価値製品の推進による粗利益率の改善が不可欠です。今後は、潤沢な固定設備を効率的に活用しつつ運転資金の管理を徹底し、財務流動性の向上を図る戦略が重要になると考えています。
【企業情報】
企業名: 道東飼料株式会社
所在地: 〒084-0914 北海道釧路市西港1丁目100番地11
代表者: 代表取締役 守田 大
設立: 2001年7月
資本金: 300百万円
事業内容: 養牛用配合飼料(A飼料)および代用乳の製造・生産
株主: 雪印種苗株式会社、日本農産工業株式会社、三菱商事株式会社
