第27期(2026年3月期)において当期純利益783百万円(約7.8億円)という極めて高い収益を叩き出し、北陸の玄関口を力強く支える株式会社ジェイアールサービスネット金沢の決算を紐解いていきます。同社はJR西日本グループの一員として、北陸新幹線をはじめとする各駅構内でセブン-イレブンやおみやげ処、飲食店舗を展開し、ビジネス客や観光客に不可欠なサービスを提供しています。本記事では、盤石すぎるほどの強固な財務基盤と、駅ナカという圧倒的な立地優位性を活かした同社の事業戦略、そして新幹線延伸を契機とした今後の展望を深く考察していきます。
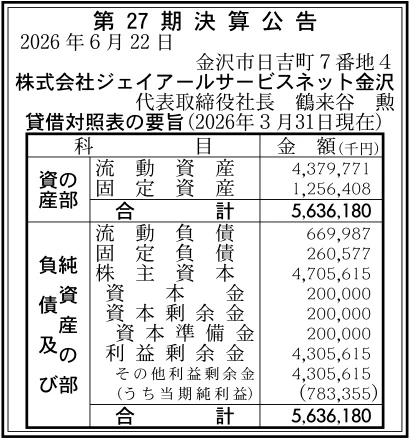
【決算ハイライト(第27期)】
| 資産合計 | 5,636百万円 (約56.4億円) |
|---|---|
| 負債合計 | 931百万円 (約9.3億円) |
| 純資産合計 | 4,706百万円 (約47.1億円) |
| 当期純利益 | 783百万円 (約7.8億円) |
| 自己資本比率 | 約83.5% |
【ひとこと】
株式会社ジェイアールサービスネット金沢の第27期決算は、自己資本比率が約83.5%に達し、極めて堅牢な財務基盤を構築していることが一目でわかります。特に注目すべきは、783百万円もの多額の当期純利益を計上し、総資産利益率(ROA)も約13.9%と非常に高い収益性を誇っている点です。北陸新幹線の敦賀延伸という大きな追い風を受ける中、同社がいかにして駅ナカという特異な立地を活かし、これほどの利益を創出しているのか、その事業戦略の深層に迫ります。
【企業概要】
企業名: 株式会社ジェイアールサービスネット金沢
設立: 2000年
事業内容: JR西日本金沢支社エリア駅構内の物販及び飲食事業、自動販売機等の運営
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔駅構内を支えるCVS(コンビニエンスストア)事業
JR西日本の駅を利用するすべての通勤・通学客やビジネスパーソンを対象に、日々の生活を支えるコンビニエンスストア事業を展開しています。2014年に開始した株式会社セブン-イレブン・ジャパンとの業務提携により、セブン-イレブンの持つ圧倒的な商品力や物流システムと、駅ナカという独自の立地を融合させています。駅の改札内外という限られたスペースにおいて、顧客が短時間で必要なものを購入できるよう、動線を考慮した効率的な店舗レイアウトと迅速なレジ対応体制を構築していることが特徴です。日常的な飲料や軽食の販売を通じて、安定かつ高回転のキャッシュフローを生み出す、同社の強靭な収益基盤となっています。
✔北陸の魅力を発信するお土産・飲食事業
北陸地方を訪れる観光客や出張客に向け、「おみやげ処」や「えきべん処金澤」といった店舗を通じ、地域の銘菓や特産品、駅弁などを販売しています。単に商品を並べるだけでなく、地元企業と共同で駅ナカ限定のオリジナル商品を企画・開発することで、他では手に入らない特別感と付加価値を提供しています。さらに近年では、「Soup Stock Tokyo」のフランチャイズ店舗を出店するなど、物販にとどまらず駅利用者の多様な飲食ニーズを満たす新たな事業領域への拡張も図っています。北陸新幹線の延伸に合わせて戦略的な新店舗開発を行い、地域経済のショーケースとしての役割を果たしながら、高い客単価と利益率を確保する成長エンジンとして機能しています。
【財務状況等から見る経営環境】
✔外部環境
IMARC Groupの調査レポートによると、お土産品を含む日本の菓子市場規模は2025年に301億米ドルに達し、2026年には315億米ドルへ拡大すると予測されており、市場全体として安定した成長が見込まれています。特にインバウンド観光客の増加や国内旅行の活発化により、地方ならではの特産品や高級ギフトに対する需要が力強く推移しています。また、北陸エリアにおいては、北陸新幹線の金沢・敦賀間の延伸開業が地域経済に絶大な波及効果をもたらしており、首都圏や関西圏からの交流人口が劇的に増加しています。一方で、物価高騰による消費者の生活防衛意識の高まりや、少子高齢化に伴う日常的な鉄道利用者の減少といった逆風も存在しており、駅ナカ市場においては「そこでしか買えない価値」をいかに提供できるかが競争の分水嶺となっています。
✔内部環境
第27期決算において最も特筆すべきは、資産合計5,636百万円に対して、純資産が4,706百万円に達している極めて強固なバランスシートです。利益剰余金が4,306百万円と純資産の大部分を占めている事実は、同社が設立以来、駅ナカという優良な事業環境を背景に着実に利益を積み上げてきた証左と言えます。また、総資産の約78%にあたる4,380百万円を流動資産(現預金など)が占めており、固定資産(1,256百万円)を低く抑えた身軽な資産構成となっています。このことから、同社は自社で巨大な不動産を所有するのではなく、親会社であるJR西日本グループのインフラを間借りする形で効率的に出店し、極めて高い資本効率で事業を運営していることが明確に読み取れます。
✔安全性分析
企業の安全性を示す自己資本比率は約83.5%に達しており、実質的に無借金経営に近い、小売業としては異例とも言える盤石な財務体質を誇っています。負債比率も約0.2倍と極めて低く、自己資本に対して負債総額(931百万円)が僅少であるため、金利上昇や突発的な経済ショックに対しても揺るぎない耐性を備えています。短期的な支払い能力を示す流動比率に至っては約654%という驚異的な数値を記録し、1年以内に支払うべき流動負債(670百万円)を豊富な流動資産で完全にカバーしており、資金繰りの懸念は皆無と言ってよい状態です。総資産利益率(ROA)も約13.9%と高い水準を叩き出しており、安全性を極限まで高めながら、保有する資産から効率よく利益を創出する理想的な経営状態にあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、JR西日本グループという強力なバックボーンを持ち、北陸新幹線や在来線の主要駅構内という競合が容易に参入できない独占的な好立地を確保している点です。自己資本比率約83.5%の極めて強靭な財務基盤と潤沢な手元資金を有しており、新店舗の開発や新たな業態への投資を自己資金のみで機動的に実行できる優位性を持っています。また、セブン-イレブンという日本最大のコンビニエンスストアチェーンとの業務提携により、高度な物流システムや商品開発力をそのまま自社の駅ナカ店舗で活用できる点は大きな武器です。さらに、地元企業との強いネットワークを活かし、駅ナカ限定のオリジナルお土産品をスピーディーに企画・展開できる商品プロデュース力も、高い利益率を支える原動力となっています。
✔弱み (Weaknesses)
一方で、事業の特性上、売上高が「駅の乗降客数」という自社では直接コントロールできない外部要因に完全に依存しており、自然災害や列車の運休がダイレクトに業績へ悪影響を及ぼす脆弱性を持っています。駅構内という限られた物理的スペースに出店しているため、店舗面積の拡張による急激な売上スケールが難しく、一店舗あたりの成長には構造的な限界が存在します。また、早朝から深夜まで営業する小売・飲食店舗を多数運営しているため、店舗スタッフの確保が死活問題となっており、労働集約型のビジネスモデルゆえに人件費の高騰が利益を圧迫しやすい側面があります。さらに、親会社であるJR西日本グループの経営方針や事業再編に戦略が左右される可能性があり、完全な独立経営とは異なる特有の制約を受けていると推測されます。
✔機会 (Opportunities)
北陸新幹線の敦賀延伸により、関東圏だけでなく関西圏や中京圏からの広域なアクセスが飛躍的に向上したことは、同社のターゲット顧客層を劇的に拡大させる最大の機会です。インバウンド(訪日外国人)観光客の回復に伴い、日本固有の「駅弁文化」や、北陸の伝統工芸品・銘菓に対する需要が世界的に高まっており、客単価の大幅な引き上げが期待できます。消費者のライフスタイルが変化する中、駅を単なる「通過点」ではなく「目的地(滞在空間)」として楽しむエキナカ消費のトレンドが定着しつつあり、カフェや専門飲食店など新たな業態を展開する余地が大きく広がっています。デジタル技術の進化により、モバイルオーダーやセルフレジといった省人化システムを導入しやすくなっており、オペレーションの効率化を通じて利益率をさらに改善するチャンスが到来しています。
✔脅威 (Threats)
少子高齢化や人口減少の進行、そしてリモートワークの定着により、基盤となる日常的な通勤・通学客の数が中長期的に減少していくことは、同社の屋台骨を揺るがす深刻な脅威です。駅周辺の再開発に伴い、大型商業施設や洗練された地下街が続々と誕生しており、駅ナカ店舗と駅周辺店舗との間で顧客の滞在時間や消費額を奪い合う競争がかつてなく激化しています。原材料価格の高騰や物流の2024年問題に起因する配送コストの急激な上昇が続いており、これらを販売価格に適切に転嫁できなければ、高い収益性が大きく損なわれる危険性があります。地方都市における深刻な人手不足は採用コストの上昇を招いており、店舗を運営するための人員が確保できず、営業時間短縮や店舗閉鎖に追い込まれるオペレーション上のリスクが現実のものとなりつつあります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、北陸新幹線の敦賀延伸による特需を確実に取り込むため、地元メーカーと連携した高価格帯の「駅ナカ限定プレミアム土産」のラインナップをさらに拡充し、観光客の購買意欲を最大限に刺激する施策が不可欠であると考えます。深刻化する人手不足に対応するため、セブン-イレブン店舗を中心としたセルフレジの導入拡大や、AIを活用した需要予測システムの精度向上を図り、店舗運営の徹底的な省人化と廃棄ロスの削減を進めるべきです。また、駅弁の事前予約システムや、スマートフォンを活用したモバイルオーダーを拡充することで、列車の乗り換えなどの短い待ち時間でも顧客がスムーズに購入できる利便性を提供することが求められます。さらに、インバウンド顧客向けに多言語対応のデジタルサイネージや免税手続きの簡略化を進め、外国人観光客のストレスフリーな購買体験を創出することが収益上乗せに直結します。
✔中長期的戦略
中長期的には、潤沢な内部留保(自己資本比率約83.5%)を戦略的に活用し、単なる物販ビジネスから脱却して、駅ナカの「体験価値」を高める新規事業への投資を加速させるべきと考えます。例えば、「Soup Stock Tokyo」の導入成功をモデルケースとし、地域の有名飲食店やカフェを駅構内に誘致して、魅力的な飲食ゾーン(エキナカ・フードホール)をプロデュースすることで、駅自体の滞在価値を劇的に向上させることが期待されます。また、JR西日本が推進するMaaS(Mobility as a Service)プラットフォームと連携し、WESTERポイントを活用したCRM(顧客関係管理)を深化させることで、一見の観光客をリピーターへと変える独自のデジタルマーケティング網を構築していく必要があります。鉄道事業に依存しすぎない収益基盤を確立するため、駅構外の商業施設への出店や、ECサイトを通じた北陸名産品の全国販売など、ブランド力を活かした事業領域の拡張に挑んでいくものと推測します。
【まとめ】
今回の決算数値から、株式会社ジェイアールサービスネット金沢は自己資本比率約83.5%という盤石な資本基盤と、当期純利益783百万円という高い収益性を兼ね備えた、地域を代表する極めて優秀な優良企業であると評価できます。同社の最大の強みは、JR西日本グループという確固たるバックボーンと、北陸の玄関口である駅ナカという圧倒的な立地優位性を最大限に活用できる事業構造にあります。一方で、人口減少に伴う日常的な鉄道利用者の減少や、深刻化する人手不足といった小売業特有の課題にも直面していることは事実です。今後は、北陸新幹線の延伸効果を確実に取り込みつつ、デジタル化による省力化や、新たな飲食業態への挑戦を通じて、駅ナカの価値をさらに引き上げることが鍵となるでしょう。北陸の顔として地域の魅力を発信し続ける同社が、これからどのような新しいサービスと感動を駅利用者に提供していくのか、注目していきたいと思います。
【企業情報】
企業名: 株式会社ジェイアールサービスネット金沢
所在地: 石川県金沢市日吉町7番地4
代表者: 鶴来谷 勲
設立: 2000年2月14日
資本金: 200,000千円
事業内容: JR西日本金沢支社エリア駅構内の物販及び飲食事業、自動販売機等の運営
株主: 株式会社ジェイアール西日本デイリーサービスネット(100%)
