第41期(2026年3月期)において122百万円(約1.2億円)の当期純損失を計上し、厳しい事業環境に直面している創和テキスタイル株式会社の決算を紐解いていきます。同社は石川県羽咋市に本拠を構え、東レグループの国内関係会社として、国内最大規模の織物テキスタイル生産を担う極めて重要なモノづくり企業です。本記事では、巨大な生産設備がもたらす高い技術力と赤字決算の背景にある財務上の課題、そして先端素材市場で再起を図る同社の経営戦略を深く考察していきます。
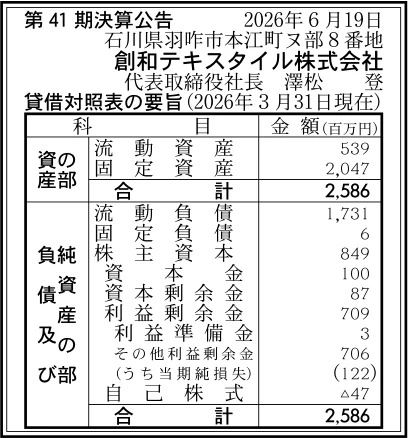
【決算ハイライト(第41期)】
| 資産合計 | 2,586百万円 (約25.9億円) |
|---|---|
| 負債合計 | 1,737百万円 (約17.4億円) |
| 純資産合計 | 849百万円 (約8.5億円) |
| 当期純損失 | 122百万円 (約1.2億円) |
| 自己資本比率 | 約32.8% |
【ひとこと】
創和テキスタイル株式会社の第41期決算は、自己資本比率が約32.8%と一定の資本基盤を維持しているものの、122百万円の当期純損失を計上し、厳しい経営状況にあることがわかります。特に流動比率が約31%と短期的なキャッシュフローに課題を残しており、外部環境のエネルギーコスト増や需要変動が収益を大きく圧迫していると推測されます。東レグループの国内最大規模のテキスタイル生産拠点として、同社がいかにしてこの赤字局面を乗り越え、高機能素材市場でのシェアを再構築していくのか、その事業戦略と財務の深層に迫ります。
【企業概要】
企業名: 創和テキスタイル株式会社
設立: 1986年
事業内容: 合成繊維織物・炭素繊維織物の開発および製造
https://www.sowatextile.co.jp/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔合成繊維織物事業
企業用のユニフォームをはじめ、スポーツウェアやインテリア用品など、人々の生活に密着した幅広い用途向けに高機能な合成繊維織物を生産しています。特に企業用ユニフォームの領域においては国内シェアNo.1の実績を誇り、短期間に均一性の高い商品を大量生産する卓越したノウハウを有しています。石川県内に構える大規模な工場群をフル活用し、リピート需要に不可欠な高い発色性や風合いの再現性を顧客に提供することで、市場における強い存在感を維持しています。東レグループの素材開発力と自社の製織技術を掛け合わせることで、安定した品質の製品を国内外のアパレルメーカー等へ継続的に供給し、事業の根幹となる収益基盤を形成しています。
✔炭素繊維織物事業
鉄よりも強度や弾性率に優れ、かつ圧倒的な軽量化を実現する先端素材である炭素繊維複合材料用の織物を専門的に開発・製造しています。対象となる顧客は、航空機産業や自動車産業、風力発電のブレード(プロペラ部分)、建築資材メーカーなど、高度な安全基準と耐久性が求められる最先端のモノづくり企業です。同社は東レグループにおける炭素繊維織物の重要拠点として位置づけられており、最新鋭の織機を用いて特殊な繊維を精密に織り上げる高度な技術力を提供価値としています。高付加価値な素材を先端産業へ安定供給することで、従来の衣料用繊維では得られない高い利益率を見込める成長エンジンとしての役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
Global Informationなどの調査レポートによると、高機能テキスタイル市場規模は2025年に約134億米ドルに達すると評価され、中長期的には力強い成長基調が続いています。特に航空機や自動車産業においては、環境規制の強化に伴う燃費向上のため、車体や機体の軽量化ニーズが急速に高まっており、炭素繊維に対する世界的な需要は底堅く推移しています。しかしその一方で、足元の事業環境に目を向けると、ロシア・ウクライナ情勢等に端を発する世界的なエネルギーコストの高騰が、電力を大量に消費する織物工場の採算を直撃しています。加えて、国内のアパレル・ユニフォーム市場は少子高齢化に伴って緩やかな縮小傾向にあり、海外の安価なテキスタイルメーカーとの価格競争も激しさを増しているため、外部環境は決して楽観視できない状況と言えます。
✔内部環境
第41期決算において、資産合計2,586百万円のうち、固定資産が2,047百万円と約8割を占めており、巨大な工場と機械設備を抱える典型的な装置産業のバランスシートとなっています。利益剰余金が709百万円積み上がっており、過去の長年にわたる事業活動によって一定の内部留保を築いてきた歴史が伺えますが、当期は122百万円の最終赤字に沈んでおり、収益性の悪化が鮮明です。これは、重い減価償却費や固定費(人件費・設備維持費)に対して、受注量の減少やエネルギーコストの上昇が利益を圧迫し、損益分岐点を下回った結果であると推測されます。東レグループの国内関係会社として安定した受注基盤を持つ反面、自社の裁量だけで柔軟に価格転嫁や生産調整を行うことが難しいという、グループ内生産拠点特有の構造的な制約が財務に表れていると考えられます。
✔安全性分析
企業の安全性を示す自己資本比率は約32.8%となっており、製造業としては最低限の健全性を維持しているものの、決して潤沢な資本基盤とは言えません。最も懸念されるのは、流動資産539百万円に対して流動負債が1,731百万円にまで膨らんでおり、短期的な支払い能力を示す流動比率が約31%という極めて低い水準にある点です。一般的な企業であれば資金繰りの破綻が危ぶまれる数値ですが、同社の場合は東レグループのキャッシュマネジメントシステム(資金のグループ内融通)を利用している可能性が高く、実質的な倒産リスクは低いと推測されます。とはいえ、総資産利益率(ROA)は▲4.7%と資産効率がマイナスに陥っており、赤字耐久力も「同規模の赤字が約7期続くと純資産を使い切る水準」であるため、早急な収益構造の抜本的改善が迫られている状態です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、世界的素材メーカーである東レグループの国内最大規模の織物工場として、圧倒的な生産能力と蓄積された製造ノウハウを有している点です。特に合成繊維においては、長短繊維の準備から製織までを一貫して行える体制を整えており、企業用ユニフォーム市場で国内シェアNo.1を獲得するほどの高い品質安定性と量産技術を誇っています。また、成長領域である炭素繊維織物事業において、航空機や自動車向けといった極めて厳しい品質基準が求められる先端素材を安定供給できる技術力は、他社が容易に模倣できない高い参入障壁となっています。さらに、石川県という繊維産業の集積地に広大な工場(羽咋工場・釜屋工場)を構えており、地域の優秀な技術者やサプライチェーンを活用できる環境も同社の競争力を下支えしています。
✔弱み (Weaknesses)
一方で、総資産の約8割(2,047百万円)を固定資産が占める重厚長大な事業構造ゆえに、工場の稼働率が低下すると莫大な固定費が重くのしかかり、一気に赤字へと転落しやすい脆弱性を抱えています。流動比率が約31%と極端に低く、負債比率も約2.0倍に達していることから、単独での資金調達能力や短期的なキャッシュフローの柔軟性には大きな制約があると言わざるを得ません。事業の大部分を東レグループからの受注に依存しているため、親会社の投資方針やグローバルな生産再編の影響を直接的に受けやすく、自律的な事業展開が難しいという側面があります。また、エネルギー多消費型の産業であるため、昨今の電気代や燃料費の高騰が製造原価を直撃しており、価格転嫁が遅れれば利益率が急激に悪化する構造的な弱点を持っています。
✔機会 (Opportunities)
世界的な脱炭素シフトを背景に、モビリティ分野(航空機・電気自動車・次世代鉄道など)における軽量化素材の需要は爆発的に拡大しており、炭素繊維織物の市場規模は今後さらに成長していくと確実視されています。SDGsやサステナビリティに対する社会的な関心の高まりにより、環境負荷の低いリサイクル繊維やバイオマス由来の合成繊維を用いたアパレル製品へのニーズが増加しており、新たな高付加価値商品の開発機会が広がっています。インフラ老朽化対策として、建築物や橋梁の補強材に炭素繊維複合材料が採用されるケースが増えており、従来の衣料用・産業用とは異なる巨大な土木建築市場が新たなターゲットとして浮上しています。経済安全保障の観点から、国内における先端素材の生産拠点の重要性が再認識されており、政府の補助金や支援を活用した設備投資の好機が訪れています。
✔脅威 (Threats)
長期化するウクライナ情勢や中東の地政学的リスクに伴うエネルギー価格の高止まりは、同社の製造コストを継続的に押し上げる最大の脅威であり、利益率を根底から破壊する危険性を孕んでいます。中国や東南アジアの新興テキスタイルメーカーが急速に技術力を向上させており、かつての汎用品だけでなく中高級品においても激しい価格競争に巻き込まれるリスクが高まっています。国内市場においては、少子高齢化に伴う労働人口の減少により、企業用ユニフォームの着用者数そのものが減少傾向にあり、主力の合成繊維事業のパイが中長期的に縮小していく懸念があります。また、製造業全般における深刻な人手不足により、熟練した技術者や工場スタッフの確保が年々困難になっており、技術伝承の断絶や生産体制の維持そのものが危ぶまれる人的リスクが存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、122百万円の赤字を止血するため、工場全体のエネルギー使用量を見直し、最新の省エネ設備の導入や操業時間の最適化による製造原価の徹底的な削減が急務であると考えます。また、流動比率の低さを補うため、東レグループ内の金融機能を最大限に活用し、安定的な運転資金を確保することで資金繰りの不安を払拭することが重要です。収益性の高い炭素繊維織物部門の生産ラインをフル稼働させるため、営業部門と製造部門が連携して歩留まり率を向上させ、不採算商品の統廃合を大胆に進めるべきです。さらに、高騰する製造コストを取引先へ適切に価格転嫁するため、製品の均一性や安定供給という自社の提供価値を再定義し、粘り強い価格交渉を推し進めることが、足元の利益率改善には不可欠な施策となります。
✔中長期的戦略
中長期的には、国内のアパレル需要の縮小を見据え、既存の合成繊維織物事業から、航空機・自動車・次世代エネルギー(風力発電等)向けの高機能な炭素繊維織物事業へと、経営資源を大胆にシフトさせるべきと考えます。労働力不足という構造的課題に対応するため、AIやIoTを活用したスマートファクトリー化を推進し、製織工程の自動化と無人化を進めることで、損益分岐点の大幅な引き下げを達成することが期待されます。また、環境配慮型素材(リサイクルナイロンやエコテキスタイルなど)の生産技術を確立し、グローバルに展開する環境先進企業としてのブランド価値を構築していく必要があります。日本の先端素材産業を支える中核工場として、次世代を担う技術者の育成に投資を継続し、東レグループ内での絶対的な存在価値を確固たるものにしていく戦略が求められると推測します。
【まとめ】
今回の決算数値から、創和テキスタイル株式会社は強固な設備投資を背景に高い技術力を有する一方で、足元では当期純損失122百万円という厳しい収益性の悪化に直面していることが伺えます。同社の最大の強みは、東レグループの中核工場として、企業用ユニフォームから世界的に需要が拡大する炭素繊維まで、幅広い先端素材を量産できる強靭な生産体制にあります。一方で、重厚長大な設備による重い固定費負担やエネルギーコストの高騰、そして低い流動比率が示す財務上の硬直性が、赤字決算という結果に直結していると考えられます。今後は、既存事業のコスト構造を抜本的に見直しつつ、航空宇宙や次世代モビリティといった成長産業に向けた高付加価値素材の供給をいかに拡大できるかが鍵となるでしょう。日本のモノづくりを根底で支える重要なテキスタイルメーカーとして、同社がこの難局を力強く乗り越え、再び成長軌道を描くことを期待しています。
【企業情報】
企業名: 創和テキスタイル株式会社
所在地: 石川県羽咋市本江町ヌ部8番地
代表者: 澤松 登
設立: 1986年1月21日
資本金: 100百万円
事業内容: 合成繊維織物および炭素繊維織物の製造
