日々進化を遂げる医療機器の分野において、難治性骨疾患の治療を根本から変えうる革新的な技術を持つ外資系スタートアップの財務状況は、どのような状態にあるのでしょうか。本記事では、英国に本社を置く医療機器メーカーの日本法人として2025年に設立された、Biocomposites株式会社の第1期決算を取り上げます。同社が公表した立ち上げ期特有の財務数値と、世界的に拡大する骨空隙充填材市場の動向を掛け合わせることで、日本市場における外資系医療機器メーカーの参入戦略を深く考察していきましょう。
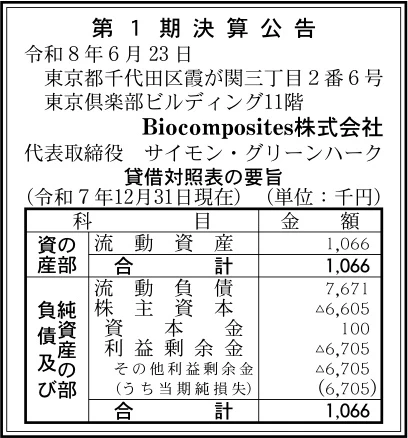
【決算ハイライト(第1期)】
| 資産合計 | 1百万円 (約0.0億円) |
|---|---|
| 負債合計 | 8百万円 (約0.1億円) |
| 純資産合計 | ▲7百万円 (約▲0.1億円) |
| 当期純損失 | 7百万円 (約0.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回の第1期決算において、同社は7百万円の当期純損失を計上し、設立初年度ということもあり債務超過のスタートとなっています。英国に本社を置く医療機器メーカーの日本法人として、まずは初期の事業基盤構築と市場調査に向けた先行投資が負債として先行している状況です。流動比率も約14%と低い水準ですが、グローバル本社からの資金支援を前提とした一時的な状態と推測されます。世界的な成長が見込まれる骨空隙充填材市場において、革新的な抗生物質キャリア等の製品を国内へどのように展開していくのか、今後の事業立ち上げに注目が集まります。
【企業概要】
企業名: Biocomposites株式会社
設立: 2025年
事業内容: 骨感染症治療および骨再生をサポートする医療機器の輸入・販売
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔骨空隙充填材の輸入・販売事業
本事業は、英国のBiocomposites Ltd.が開発・製造する骨空隙充填材を日本国内の医療機関へ展開する中核事業です。骨感染症の治療や整形外科領域における骨再生をサポートするため、カルシウム化合物を用いた独自性の高い製品を提供しています。対象顧客は大学病院などの高度な治療を行う医療機関であり、製品の有効性と安全性を啓発することでシェア獲得を目指しています。現時点では国内での認知度向上や薬事承認に向けた活動が中心であり、将来的な販売拡大による収益化を見据えた投資フェーズにあると推測されます。
✔感染管理をサポートする先進的医療機器の提案
また、同社は慢性骨髄炎などの治療において、抗生物質を効果的に患部へ届けるためのキャリア(担体)としての機能を併せ持つ医療機器の提案に強みを持っています。これにより、医療現場が抱える感染症リスクの低減や、患者の早期回復およびQOLの向上という大きな価値を提供しています。このような先進的な技術は、国内の整形外科領域において新たな治療の選択肢となる可能性を秘めています。製品の臨床的有用性を国内の専門医に広く認知させ、学術的なアプローチを通じて市場を切り拓いていく戦略が求められています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境について、Fortune Business Insightsの市場調査レポートによれば、骨空隙充填剤市場は慢性骨髄炎の治療ニーズや抗生物質溶出性製品の需要増により、今後も持続的な成長が見込まれています。国内においても、高齢化に伴う整形外科疾患の増加により、質の高い骨再生材料への潜在的な需要は拡大傾向にあります。一方で、医療機器業界は薬事承認や保険適用のプロセスが極めて厳格であり、製品を市場に投入するまでには膨大な時間とコストを要するという特徴があります。そのため、優れた製品であっても、国内の制度に適合させるための規制対応力が企業の命運を握る状況と言えます。さらに、医療現場におけるコスト意識の高まりから、単なる治療効果だけでなく、入院期間の短縮など医療経済的メリットを証明することが競争を勝ち抜く必須条件となっています。
✔内部環境
内部環境に目を向けると、当期は7百万円の当期純損失を計上しており、設立初年度の立ち上げに伴う諸経費が先行して発生している状況が明確です。資本金が0百万円(10万円)という極めて小規模なスタートであり、初年度の赤字により純資産は▲7百万円となり、債務超過に陥っています。これは外資系企業が日本法人を設立する際によく見られる、最低限の資本金でスタートし、運営資金は本社からの借入金やグループ間融資で賄うという典型的な財務構造であると推測されます。したがって、単体の財務数値は厳しいものの、グローバル本社の信用力と技術力を背景にした事業展開が行われていると考えられます。今後、事業が本格稼働する段階においては、本社からの本格的な資本注入など、財務構造の再構築が行われる可能性が高いと言えるでしょう。
✔安全性分析
安全性分析の観点では、純資産がマイナスであるため自己資本比率は債務超過の状態にあり、単体のバランスシートとしては極めて脆弱な状況です。また、流動資産1百万円に対して流動負債が8百万円となっており、短期的な支払い能力を示す流動比率も約14%と極端に低い水準に留まっています。本業の収益性を示す総資産利益率(ROA)も約▲629.0%と大きなマイナスとなっており、資産規模に対して初期投資の負担が重くのしかかっています。しかしながら、外資系子会社の第1期決算としては、これらの負債の大部分が親会社からの短期借入金等によるものであれば、外部の債権者による倒産リスクは低いと判断できます。とはいえ、中長期的な事業継続のためには、自律的なキャッシュフローの創出に向けた収益化のロードマップを早期に実現することが求められます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、骨感染症治療や骨空隙充填材の領域で世界的な実績を持つ英国Biocomposites Ltd.の日本法人である点です。グローバル市場で高く評価されている独自のカルシウム化合物技術や、抗生物質を溶出するキャリア製品など、他社にはない画期的なポートフォリオを有しています。また、親会社の強固な研究開発力と豊富な臨床データを日本国内の薬事申請やマーケティングにダイレクトに活用できることも大きなアドバンテージです。外資系ならではのグローバルな知見を活かし、国内の医療現場に新たな価値基準を持ち込めるポテンシャルを秘めています。さらに、親会社の安定したバックボーンがあることで、単体の赤字に左右されずに長期的な視点で市場開拓に取り組める点が強力な武器となります。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、設立初年度ということもあり、純資産がマイナスの債務超過に陥っており、単体での財務基盤が極めて脆弱である点です。自己資本比率が算出できない状態であり、流動比率も約14%に留まっているため、親会社からの継続的な資金支援が不可欠な構造となっています。また、日本市場における知名度がまだ低く、国内の強力な競合他社(既存の骨補填材メーカーや製薬企業)と比較して、販売網や主要医師とのリレーション構築がこれからの課題であるという立ち上げ期のハンデが存在します。さらに、日本独自の医療制度や商慣習への適合には時間とノウハウが必要であり、経験豊富な国内人材の確保が十分に進んでいなければ、事業展開のボトルネックになりかねません。
✔機会 (Opportunities)
事業機会としては、前述のFortune Business Insightsの調査が示す通り、慢性骨髄炎などの難治性疾患に対する革新的な治療アプローチへの需要が世界的に高まっていることが挙げられます。日本国内においても、高齢化の進行により骨や関節疾患の手術件数は増加傾向にあり、より予知性が高く、感染リスクを抑えられる骨補填材のニーズは確実に拡大しています。同社が持つ抗生物質と組み合わせて使用できるような先進的な製品が国内の薬事承認を得られれば、既存の市場を一変させるゲームチェンジャーとして、一気にシェアを獲得できるチャンスが広がっています。加えて、日本の医療現場においてアウトカム(治療結果)重視の評価が進んでいることも、同社の高付加価値製品にとって有利な環境であると考えます。
✔脅威 (Threats)
外部環境における脅威として最も警戒すべきは、日本の医療機器市場に特有の薬事承認プロセスの複雑さと、承認取得までのリードタイムの長さです。想定以上の時間がかかれば、その間の固定費が膨らみ、事業計画に深刻な遅れをもたらすリスクがあります。また、既存の国産および外資の大手メーカーが市場に強固な基盤を築いており、新規参入企業に対して保守的な医療現場の切り崩しには相当な困難が予想されます。さらに、為替の急激な変動は、製品を全量輸入に頼るビジネスモデルにおいて、利益率を直接的に圧迫する重大な脅威となります。将来的な保険償還価格(診療報酬)の引き下げ圧力が強まる中で、製品の適正な価格設定を維持できるかどうかも、事業継続を左右する不確実な要因です。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、親会社からの資金支援や資本増強を確実に行い、債務超過の状態を脱して財務の安定化を図ることが最優先課題となります。事業面では、主力製品の日本国内での薬事承認取得に向けた活動に経営リソースを集中させ、臨床医や関連学会との密接な連携を構築することが重要です。まずは特定の専門領域(整形外科の骨髄炎治療など)におけるオピニオンリーダーの協力を仰ぎ、製品の有効性を示すための小規模な臨床データの蓄積や学術啓発活動を地道に進めるべきです。これにより、製品上市後のスムーズな普及に向けた土台作りを行い、日本市場におけるブランドの信頼性を高めることが有効であると考えます。
✔中長期的戦略
中長期的には、製品の薬事承認と保険適用を完了させ、全国的な販売ネットワークの構築へ本格的に移行することが重要です。独自の直販体制の構築だけでなく、既に整形外科領域で強いパイプを持つ国内の医療機器ディーラーと戦略的パートナーシップを結ぶことで、市場浸透のスピードを劇的に早めることが有効であると考えます。さらに、グローバル本社の新製品開発のロードマップに合わせて、日本市場向けの新たなパイプラインを継続的に導入していくことが求められます。こうした取り組みにより、ニッチな感染管理・骨再生領域において確固たるリーディングカンパニーとしての地位を確立し、日本の医療インフラに不可欠な存在となることが期待されます。
【まとめ】
今回の決算数値から、同社は設立初年度の立ち上げフェーズにあり、債務超過という厳しい財務状況からスタートしていることが確認されました。しかしながら、世界的な成長市場である骨空隙充填材の分野において、英国本社の画期的な技術を国内に持ち込めることは、同社にとって計り知れない大きな機会です。今後は、複雑な薬事承認プロセスや既存の競合メーカーといった参入障壁を乗り越えるための、緻密で戦略的なアプローチが強く求められます。親会社の全面的な支援のもと、学術的な啓発活動と強固なパートナーシップ構築を並行して推進することで、同社は日本の医療現場に新たな治療の選択肢を提供する重要な企業へと成長していくものと考えています。
【企業情報】
企業名: Biocomposites株式会社
所在地: 東京都千代田区霞が関三丁目2番6号 東京倶楽部ビルディング11階
代表者: サイモン・グリーンハーク
設立: 2025年
資本金: 0百万円
事業内容: 骨空隙充填材などの医療機器の輸入・販売
株主: Biocomposites Ltd.(英国)
