オンライン上で手軽に感謝の気持ちやインセンティブを贈ることができる「eギフト」の市場が、私たちの想像を超えるスピードで急拡大しています。本記事では、この熱を帯びる成長市場において、法人向けデジタルギフトサービス「mafin(マフィン)」を展開する株式会社マフィンの最新決算を取り上げます。同社が公表した厳しい財務数値と、右肩上がりの業界動向を照らし合わせることで、デジタルプロモーション業界におけるスタートアップ企業の現在地と勝ち残り戦略を深く考察していきましょう。
【決算ハイライト(第6期)】
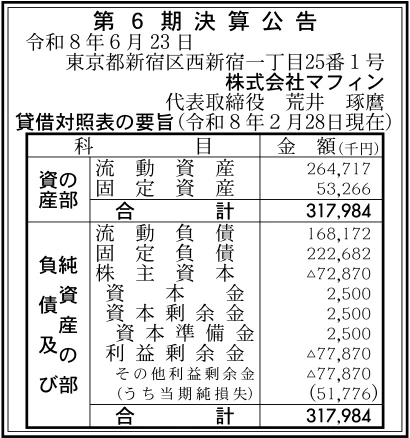
| 資産合計 | 318百万円 (約3.2億円) |
|---|---|
| 負債合計 | 391百万円 (約3.9億円) |
| 純資産合計 | ▲73百万円 (約▲0.7億円) |
| 当期純損失 | 52百万円 (約0.5億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
今回の第6期決算において、同社は52百万円の当期純損失を計上し、純資産がマイナスとなる債務超過の状態に陥っています。流動比率は約158%と当面の資金繰りには一定の目処が立っているものの、自己資本の欠損は財務上の大きな課題と言わざるを得ません。一方で、法人の販促キャンペーンから個人の贈り物まで、デジタルギフト市場全体はかつてないほどの急拡大を続けています。この成長市場の追い風を受けながら、いかにして赤字構造から脱却し、早期の財務健全化を果たすのか、今後の事業展開から目が離せません。
【企業概要】
企業名: 株式会社マフィン
設立: 2021年12月
事業内容: 法人向けデジタルギフトサービス「mafin」の提供およびデジタルプロモーション支援
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔法人向けデジタルギフトサービス「mafin」事業
本事業は、企業の販売促進やキャンペーンにおいて、受け取り手が好きな商品を選べるデジタルギフトプラットフォームを提供する同社の中核事業です。少額のコンビニ商品から主要な電子マネー、各種ギフト券まで1,000種類以上という業界最多クラスの交換ラインナップを誇り、多種多様なプロモーションニーズに応える価値を提供しています。企業側はURLをメールやSNSで送信するだけで済むため、従来のノベルティのような在庫管理や配送作業が一切不要となり、大幅な業務効率化とコスト削減を実現できます。収益の上げ方としては、企業からのギフト発行代金やシステム利用料を主な原資とするプラットフォーム型ビジネスを構築しています。
✔デジタルプロモーション支援事業
また、同社は単にギフトの仕組みを提供するだけでなく、それを活用した企業のマーケティング施策そのものを支援する事業も展開しています。具体的には、その場で当たりがわかる「インスタントウィン」のシステム提供や、LINEの友だち追加と連動した自動ギフト配布、オンラインアンケートの実行支援などを行っています。こうした機能を活用することで、企業はSNSでのフォロワー獲得や顧客データ収集を効率的に行うことができ、見込み客の育成(リードナーチャリング)に直結する施策を実施できます。単なるツールの提供にとどまらず、企業のマーケティング課題を解決するソリューション営業を行うことで、単価の引き上げと継続的な取引の創出を狙っていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境について、矢野経済研究所が2026年に発表した「ギフト市場に関する調査」によれば、2024年のeギフト(ソーシャルギフト)市場は前年比120.2%の5,050億円、さらに2025年には同127.7%の6,450億円に達すると予測されています。この急速な市場拡大の背景には、消費者のデジタルネイティブ化だけでなく、SDGsの観点から企業がペーパーレス化やプラスチック削減を推進し、物理的なノベルティからデジタルギフトへと予算を移行させているトレンドがあります。一方で、参入障壁が比較的低いビジネスモデルであるため、大手IT企業から新興スタートアップまで多数のプレーヤーが乱立し、顧客獲得コストが高騰しやすい激しい競争環境が形成されているのが実態です。
✔内部環境
内部環境に目を向けると、当期純損失として52百万円を計上しており、事業の拡大に伴うシステム開発費や法人営業のための人件費・広告宣伝費が収益を大きく上回っている状況が分かります。さらに深刻なのは、過去からの赤字の累積である利益剰余金が▲78百万円まで膨れ上がっており、結果として純資産が▲73百万円という債務超過に陥っている点です。資本金が3百万円という小規模なスタートであったことも影響していますが、設立数年のスタートアップ企業とはいえ、自社の力だけで債務超過を解消するのは容易ではありません。プラットフォームが広く認知され、安定したシステム利用料が損益分岐点を超えるまでの間、いかにして事業運営資金を確保し続けるかが極めて重要な経営課題となっています。
✔安全性分析
安全性分析の観点では、純資産がマイナスであるため自己資本比率および負債比率は算出不能であり、バランスシート上の安全性は極めて危険な水準にあると評価せざるを得ません。総資産利益率(ROA)も約▲16.4%と大きくマイナスに沈んでおり、保有する資産が利益を生み出せていない状態を示しています。唯一の救いと言えるのは、流動資産265百万円に対して流動負債が168百万円となっており、短期的な支払い能力を示す流動比率が約158%を維持している点です。固定負債が223百万円あることから、長期借入金やスポンサーからの資金提供によって当面の運転資金を確保していると推測され、手元流動性は確保されているものの、抜本的な財務体質の改善は待ったなしの状況と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「mafin」が提供する1,000種類以上という交換先商品の圧倒的な豊富さと、受け取り手が自由に選べるというユーザー体験の高さです。これにより、企業のキャンペーン担当者はターゲット層の好みを気にする必要がなくなり、施策の柔軟性が飛躍的に向上します。また、インスタントウィンやLINE連携など、SNSマーケティングに直結する多彩なプロモーション支援機能をシステム内に標準実装している点も強力な競争優位性です。物理的な在庫を持たないデジタル完結のビジネスモデルであるため、一度システム基盤を構築すれば、売上増加に伴う限界利益率が非常に高くなるポテンシャルを秘めています。
✔弱み (Weaknesses)
一方で弱みとして挙げられるのは、何よりも当期純損失52百万円を計上し、純資産▲73百万円と債務超過に陥っている脆弱な財務基盤です。この状態では、システムの大規模な改修や積極的なマーケティング投資を行うための追加の資金調達(銀行借入など)において、厳しい条件を突きつけられる可能性が高くなります。また、eギフトのプラットフォームビジネスは初期のシステム構築に加えて、それを企業に売り込むための法人営業体制の維持に多大なコストがかかるため、契約獲得のペースが計画を下回れば、赤字の垂れ流しが止まらないという構造的な弱点を持っています。
✔機会 (Opportunities)
事業機会としては、前述の矢野経済研究所の調査が示す通り、2025年に6,450億円に達すると見込まれるeギフト市場全体の猛烈な追い風が最大のチャンスとなります。企業の販促用途だけでなく、従業員に対する社内インセンティブや福利厚生のポイント付与といった、新たなBtoE(Business to Employee)領域でのデジタルギフトの活用も急速に広がっています。さらに、スマートフォンの普及率がほぼ頭打ちとなった現在、あらゆる年齢層においてオンラインでのギフト受け取りに対する心理的ハードルが下がっているため、同社のサービスが浸透する土壌は完全に整っていると考えます。
✔脅威 (Threats)
外部環境における脅威として最も警戒すべきは、潤沢な資本力を持つ大手ITプラットフォーマーや、すでに市場で先行している競合他社との血みどろの価格競争・機能競争です。システム利用料のダンピング競争に巻き込まれれば、債務超過の同社にとって致命傷になりかねません。また、交換先となる主要な電子マネーや各種ポイントサービスの発行元が、提携規約の変更や発行手数料の引き上げに踏み切った場合、同社の粗利益率が直接的に圧迫されるリスクがあります。さらに、万が一のシステム障害やサイバー攻撃による個人情報の漏洩は、法人顧客の信用を一瞬で失墜させる最大の脅威として常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、約158%の流動比率で当面の資金が確保できている間に、債務超過の解消に向けた増資やスポンサー企業との資本業務提携を強力に推し進めることが最優先事項となります。事業面においては、手当たり次第の新規開拓から一旦立ち止まり、現在取引のある既存の優良法人顧客に対して、より高単価なプロモーション企画を提案し、LTV(顧客生涯価値)を最大化するアプローチが有効です。これにより、営業コストを抑えながら確実なキャッシュフローを創出し、まずは単月での黒字化を早期に達成して財務的な出血を止めることが求められます。
✔中長期的戦略
中長期的には、激化する競争から抜け出すために、単なる「ギフト交換システム」の枠を超え、データ活用による付加価値の提供へと戦略をシフトさせるべきであると考えます。例えば、キャンペーン参加者の属性データやギフトの選択傾向をAIで分析し、顧客企業に対して次の一手となるマーケティングインサイトを提供するレポート機能を強化することが有効です。また、キャンペーン用途だけでなく、定期的な売上が見込める福利厚生や株主優待システムへの組み込みなど、ストック収益を生み出す新たな利用シーンを開拓することで、市況に左右されない盤石な収益構造を構築することが持続的成長の鍵になると推測されます。
【まとめ】
今回の決算数値から、同社は当期純損失を計上し、債務超過という極めて厳しい財務状況の只中にある事実が確認できました。しかし、矢野経済研究所の予測が示す通り、eギフト市場は年率二桁の成長を続ける巨大なブルーオーシャンであり、これは同社のデジタルプロモーション事業にとって計り知れない大きな機会です。今後は、資金繰りの安定化を図りながら、激しい市場競争を勝ち抜くための機能の差別化と高付加価値化が強く求められます。現在の財務的な危機を乗り越え、データ活用や新たな利用シーンの開拓によって収益化のフェーズへと転換していくことが、同社が成長市場の波に乗り、次のステージへと飛躍するための重要な鍵になると思います。
【企業情報】
企業名: 株式会社マフィン
所在地: 東京都新宿区西新宿一丁目25番1号
代表者: 荒井 琢磨
設立: 2021年12月
資本金: 3百万円
事業内容: デジタルギフトサービス「mafin」等の展開
