日産部品宮城販売株式会社の第47期決算は、当期純利益136百万円、自己資本比率約71%という、きわめて高い財務健全性と安定した収益力を両立させる結果となりました。同社は日産自動車の連結子会社として、宮城県内全域のカーユーザーや整備工場に対し、高品質な自動車部品や用品を迅速に届ける物流インフラを担っています。本記事では、公表された最新の決算数値をもとに、同社の強固な事業基盤と経営環境を紐解き、次世代の自動車社会に向けた経営戦略を考察していきます。
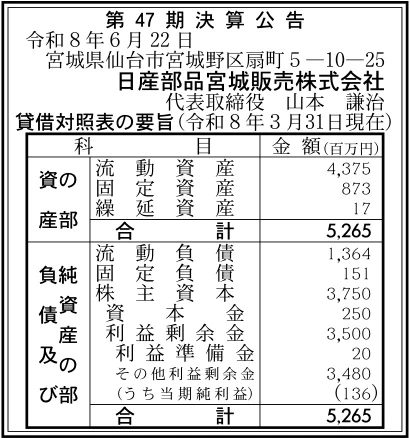
【決算ハイライト(第47期)】
| 資産合計 | 5,265百万円 (約52.7億円) |
|---|---|
| 負債合計 | 1,515百万円 (約15.2億円) |
| 純資産合計 | 3,750百万円 (約37.5億円) |
| 当期純利益 | 136百万円 (約1.4億円) |
| 自己資本比率 | 約71% |
【ひとこと】
日産部品宮城販売株式会社の第47期決算は、当期純利益136百万円を計上し、安定した黒字経営を維持していることが確認できます。総資産5,265百万円に対して純資産は3,750百万円に達しており、自己資本比率は約71%と自動車アフターマーケット業界において極めて強固な財務体質を誇っています。特に流動資産が4,375百万円と資産全体の約83%を占めており、流動比率約321%という高い手元流動性と即応力を示しています。日産グループの強固な流通網と豊富な内部留保を背景に、急速に進むEV化や自動車の高度化に合わせた部品供給体制の進化が期待されます。
【企業概要】
企業名: 日産部品宮城販売株式会社
設立: 1979年
事業内容: 日産自動車系部用品の卸売・供給、カーライフ商品の販売、EV用充電設備工事、整備工場向けサポート業務等
https://buhin.nissan.co.jp/MIYAGI/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔純正自動車部品・用品卸売事業
同社は日産自動車の連結子会社として、宮城県内全域の日産販売会社、整備工場、部品商を対象に純正部品や各種用品を卸売りしています。車の安全点検や修理に必要な部品を「いつでも」「どこでも」「すぐに」届ける供給網を構築し、カーユーザーへ安心と快適なカーライフという価値を提供しています。仙台をはじめ県内各エリアに拠点を設置し、自社の配送網とルート営業体制によって迅速な商品配送を実行している状況です。日々の整備需要に基づく定期的なリピート注文と部品販売利益を獲得することで、極めて安定した収益基盤を確立しています。
✔整備ソリューション・EV設備工事事業
同社は自動車整備工場や販売会社に対し、整備作業の効率化を支援するツールや機器、ノウハウを提供するソリューション事業を展開しています。さらに、電気自動車(EV)の普及に伴い、EV用充電設備の設置工事や関連設備の提案・サポート作業を推進しているのが特徴です。日産グループで積み重ねられた全国の成功事例や専門知識を活用し、地域の整備工場が抱える技術・設備課題に対する総合的なサポートを提供しています。機器や資材の販売利益に加えて工事受託や施工管理による付加価値収益を重ね合わせることで、収益構造の多様化を図っています。
【財務状況等から見る経営環境】
✔外部環境
日本の自動車アフターマーケット市場は、矢野経済研究所の調査データによると2023年に約20兆9,792億円と推計されており、整備・部品・用品分野も約3兆1,032億円の大きな規模を保持しています。平均車齢の伸長や保有台数の高年式化に伴い、定期点検や補修部品に対する需要は底固く推移している現状があります。一方で、物流業界における人手不足や配送ドライバーの確保難、さらにガソリン価格の上昇に起因する輸送コストの増加が同社の営業費用を圧迫するリスクとして存在しています。加えて、自動車のEV化や先進運転支援システム(ADAS)の急速な普及により、必要な交換部品の構成や電子制御部品への移行が進むという構造的変化が進行中です。こうした環境変化に対応するため、同社は従来の部品納入にとどまらない、高度な技術情報や電動化対応ソリューションの提供を強化していくことが求められています。
✔内部環境
同社の第47期貸借対照表によれば、資産合計5,265百万円のうち流動資産が4,375百万円と全体の約83.1%を占める資産構成となっています。固定資産は873百万円に抑制されており、過度な自社固定設備を抱え込まないアセットライトなロジスティクス経営を実践していることが窺えます。純資産の部においては、株主資本3,750百万円のうち利益剰余金が3,500百万円に達しており、長年にわたり着実な利益を蓄積してきた内部保留の厚みが証明されています。当期純利益としても136百万円を確実に計上しており、日産グループの強大なブランド力と宮城県内における密着型の販売ネットワークが奏功している状況です。このような潤沢な自己資本と手元キャッシュは、将来の物流IT投資やEV対応機器の導入に向けた強力な経営リソースとして機能しています。
✔安全性分析
財務の安定性を測る補助指標において、同社の自己資本比率は約71%と極めて高い数値を示しており、卸売・物流業界の平均を大きく引き離す健全性を誇っています。また、純資産3,750百万円に対する負債合計1,515百万円の割合を示す負債比率は約0.4倍にとどまり、過度な借入金に依存しない安全な資金調達構造です。流動負債1,364百万円に対する流動資産の比率を示す流動比率は約321%を記録しており、短期的な支払能力は完璧な状態にあります。総資産を活用してどれだけ効率的に利益を生み出したかを示すROA(総資産利益率)は約2.6%となっており、堅実でブレのない安定した収益力を発揮しています。総合的に見て、同社は資金繰り上のリスクが皆無であり、激しい外部環境の変化や不測の不況に対してもビクともしない鉄壁の財務基盤を有していると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、自己資本比率約71%、流動比率約321%という卓越した財務健全性と豊富な手元流動性に支えられた経営基盤です。第二に、日産自動車の連結子会社としての高い知名度と、宮城県内全域をカバーする自社密着型の配送ロジスティクス網を保有している点です。第三に、積み上げられた3,500百万円の利益剰余金と、地場の日産系販売会社や多数の整備工場との長年にわたる強固な取引関係が挙げられます。これら3つの強みが相乗効果を生み出すことで、他社が容易に追随できない即応型の部品供給体制と厚い顧客信頼を獲得することに成功しています。強固なバランスシートは、急速なEV化や物流システムの刷新などの変化に対しても躊躇なく先行投資を実行できる大きな優位性となります。
✔弱み (Weaknesses)
同社の構造的な弱みとして第一に、取扱商品の大部分が日産車向け部品・用品であるため、日産車の新車販売台数や地域内の保有台数の動向に業績が連動しやすいメーカー依存構造が挙げられます。第二に、きめ細やかな即日配送や手厚いフォロー体制を維持するにあたり、配送ドライバーの人件費やガソリン代などの固定費・販管費が重くなりやすい点です。第三に、ROA約2.6%が示すように、豊富な資産に対して利益率をさらに高めていくための在庫回転率改善やオペレーション効率化の余地が残されている点が挙げられます。これらの弱みは、物流コストの急激な高騰や新車販売の停滞期において、営業利益率を押し下げる要因として作用するリスクを秘めています。配送ルートの最適化やデジタル技術を用いた業務効率化を進め、コスト構造の平準化を図ることが経営上の重要論点となります。
✔機会 (Opportunities)
市場における大きな機会として、第一に矢野経済研究所の調査に見られる約21兆円のアフターマーケット市場において、車両使用年数の長期化に伴う交換部品需要の堅調な拡大が挙げられます。第二に、日産自動車が推進する「サクラ」や「リーフ」などのEV普及に伴い、充電設備の設置工事や電動車専用のメンテナンス資材に対する新たな需要が急増している点です。第三に、自動ブレーキや運転支援システムなどの高度予防安全技術の普及により、センサー類や電子制御パーツといった単価の高い純正部品の比率が高まっていることです。これらの市場トレンドは、同社が有するEV施工ノウハウや日産直系の高度な技術情報を活かす絶好の機会となります。時代に即した高付加価値商品と施工ソリューションを積極的に提案することで、単価上昇と新規収益源の獲得が十分に期待できます。
✔脅威 (Threats)
同社が直面する外部脅威として、第一に「2024年問題」に象徴されるドライバー不足や物流コストの上昇が継続し、配送網の維持費用が大きく膨らむリスクです。第二に、宮城県内における将来的な人口減少や若年層の車離れが進むことで、管内の自動車保有台数自体が中長期的に減少に向かう不確定要素です。第三に、EV(電気自動車)の普及に伴い、従来のガソリン車に比べてエンジン関連などの消耗部品点数が大幅に削減され、長期的に交換部品需要の総量が縮小するリスクが挙げられます。さらに、サードパーティ製の社外優良品や安価なリビルトパーツとの競合が激化した場合、純正部品のシェアシフトが生じる恐れもあります。これらの脅威を克服するためには、単なる部品の卸売りから脱却し、整備工場の経営支援を含めたトータルソリューション企業への脱皮が強く求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、まず約321%という高い流動比率に裏打ちされた手元資金を活用し、受発注システムや配送ルート管理のデジタル化(物流DX)を推進することが有効と考えます。AIを活用した需要予測と在庫の最適配置を行うことで、配送回数の削減とガソリン代・人件費の抑制を同時に達成することが急務となります。次に、県内の整備工場や法人顧客に対し、EV用充電設備の設置工事や電動化車両の整備サポートパッケージの営業を一段と強化すべきです。同時に、車載センサーや電子部品などの高度パーツに関する技術セミナーを整備工場向けに開催し、純正部品の確実な受注確保と顧客囲い込みを図ることが重要になります。こうした手元の効率化と新技術対応の営業強化をスピーディーに実行することで、短期的な利益率を一段と引き上げることができると推測されます。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、宮城県内の整備工場が直面する人手不足や高齢化に対応するため、診断機や高度整備機器を含めた「総合整備ソリューションプロバイダー」への進展を図るべきです。日産グループのノウハウをパッケージ化して整備工場へ提供し、地域の整備インフラ全体の存続を支えるパートナーシップを確立することが有効です。また、EV化による部品点数削減を見据え、バッテリー診断やリユース・リビルト部品の取り扱いを強化し、循環型社会に対応したサステナブルな部品供給モデルを構築すべきと考えます。自己資本比率約71%という鉄壁の財務基盤を活かし、他社とのアライアンスや物流拠点のスマート化に果敢に資金を投入することが長期的な成長に直結します。時代の変化に応じた持続可能なビジネスモデルへと変化をとげることで、地域社会になくてはならない企業としての地位を不動のものにできるのではないでしょうか。
【まとめ】
第47期決算における日産部品宮城販売株式会社は、当期純利益136百万円、自己資本比率約71%を達成し、極めて健全で盤石な経営基盤を維持していることが実証されました。同社は日産グループの強固なバックボーンと宮城県内全域を覆う即応型の供給ネットワークを有しており、積み上げられた3,500百万円の利益剰余金がその安定性を象徴しています。一方で、EV化に伴う構造的な部品点数の変化や、物流コスト・人件費の高騰といった業界共通の課題への適応が求められています。そのため今後は、豊富な手元流動性を活かした配送DXの推進や、EV充電設備を含めた電動化ソリューションの拡販に注力することが不可欠です。こうした先進的な施策を着実に進めることが、同社の更なる企業価値向上と地域の安心なカーライフの維持に繋がると考えています。
【企業情報】
企業名: 日産部品宮城販売株式会社
所在地: 宮城県仙台市宮城野区扇町5-10-25
代表者: 代表取締役 山本 謙治
設立: 1979年
資本金: 250百万円
事業内容: 日産自動車系部用品の販売、各種カーライフ商品の供給、EV充電設備工事、整備工場向けソリューション提供
株主: 日産自動車株式会社(100%)
