トーホクガス株式会社の第46期決算は、当期純利益706百万円、自己資本比率約73%という、エネルギー業界の中でも際立って強固で高い収益性を示す結果となりました。同社はクレックスグループの中核として、東北6県全域に張り巡らされた直売ネットワークを通じて地域の生活基盤を安定的に支え続けています。本記事では、公表された最新の貸借対照表数値をもとに、同社の強固な財務構造と事業モデルの強み、そして今後の戦略的展望について経営コンサルタントの視点から分析します。
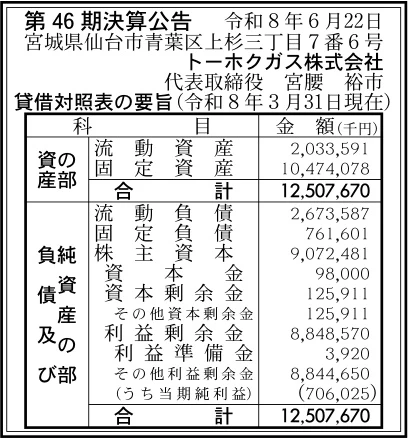
【決算ハイライト(第46期)】
| 資産合計 | 12,508百万円 (約125.1億円) |
|---|---|
| 負債合計 | 3,435百万円 (約34.4億円) |
| 純資産合計 | 9,072百万円 (約90.7億円) |
| 当期純利益 | 706百万円 (約7.1億円) |
| 自己資本比率 | 約73% |
【ひとこと】
トーホクガス株式会社の第46期決算は、当期純利益706百万円を計上し、エネルギー価格の変動が激しい環境下においても極めて高い収益性を発揮しています。総資産12,508百万円に対して純資産は9,072百万円に達しており、自己資本比率は約73%とエネルギー業界として極めて強固な財務体質を構築しています。特に利益剰余金が8,849百万円積み上がっており、長年にわたり手堅い黒字経営を継続してきた歴史が窺えます。固定資産が10,474百万円と大きな割合を占める中で、この盤石な手元資金と高収益体質を活かしてどのような脱炭素化やデジタル投資を進めるかが今後の焦点となります。
【企業概要】
企業名: トーホクガス株式会社
設立: 1982年
事業内容: LPガスの供給・販売、保安業務、設備メンテナンスサービス、ガス機器販売等
https://www.tohokugas.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔LPガス直売・エネルギー供給事業
同社は東北6県全域に合計15箇所の営業所を展開し、地域に根ざした直売体制を通じてクリーンなエネルギーであるLPガスを供給しています。一般家庭用から飲食店、施設、工業用まで幅広い顧客層に対し、クリーンで高熱量なLPガスを安全かつ迅速にお届けすることが主要な提供価値です。クレックスグループのスケールメリットを活かした大規模な調達能力と広域配送網を確立しており、地域の生活基盤を確実に支えるオペレーションを実行しています。毎月のアクティブな需要家からの継続的なガス使用料収入を柱とし、長期的で予測可能性の高いストック型の収益モデルを確立している点が最大の特徴と言えます。
✔保安管理・設備メンテナンスサービス事業
同社は「保安なくして繁栄なし」の経営理念のもと、24時間365日体制での安全監視およびガス設備の定期点検・メンテナンスサービスを提供しています。万が一の緊急時にも即座に現場へ対応できる体制を構築することで、顧客に絶対的な安心と安全という価値を提供しているのが強みです。専門資格を保持する経験豊富な技術スタッフを自社内に多数配置し、最新のガス機器の提案や施工、定期交換までを一貫して手掛ける体制を整えています。点検や設備工事に伴う施工料収入に加え、高効率ガス給湯器や厨房機器の販売利益を獲得することで、主力のガス販売にプラスアルファの付加価値収益を重ね合わせる構造となっています。
【財務状況等から見る経営環境】
✔外部環境
日本のLPガス市場においては、日本LPガス協会の統計データが示す通り、年間約1,191万トンの需要が存在し、特に家庭業務用が強固な需要基盤を形成しています。一方で、世界的な原油・ガス価格の動向や為替レートの変動による仕入れコストの急変動は、業界全体の粗利益率を揺さぶる外部要因として存在しています。さらに、国内の少子高齢化や過疎化が進行する東北エリアにおいては、世帯数の減少に伴う需要縮小や事業者間の競争が年々厳しさを増している現状があります。また、政府が推進する2050年カーボンニュートラル目標に伴い、化石燃料全般に対する環境負荷低減の要請が高まりつつあります。こうした環境下にあって、災害時の復旧が早い分散型エネルギーとしてのLPガスの利点を再評価する動きも広がりを見せており、同社にとって追い風と逆風が交錯する外部環境と言えます。
✔内部環境
同社の第46期貸借対照表によれば、資産合計12,508百万円のうち固定資産が10,474百万円と全体の約83.7%を占めており、配送設備や充填プラントなどのインフラ資産をしっかり保持していることが窺えます。純資産の部を見ると、株主資本9,072百万円のうち利益剰余金が8,849百万円に達しており、過去から現在に至るまで極めて高い利益を蓄積してきた内部保留の分厚さが証明されています。当期純利益も706百万円と非常に高い水準を記録しており、広域直売網による効率的な営業体制と徹底された原価管理が奏功している状況です。こうした圧倒的な内部蓄積は、今後の不確実な経済環境に対する高い吸収力となり、将来の設備投資や新規事業開発に向けた潤沢な経営リソースとして機能しています。
✔安全性分析
財務の安全性を測る主要指標において、同社の自己資本比率は約73%に達しており、インフラ・エネルギー関連企業として業界最高水準の健全性を保持しています。また、純資産9,072百万円に対する負債合計3,435百万円の割合を示す負債比率は約0.4倍にとどまり、過度な負債に頼らない安全極まりない資金調達を行っていることが分かります。資産の効率的な活用度を示す総資産利益率(ROA)は約5.6%を記録しており、インフラ型のビジネスモデルでありながら高い収益性を叩き出しています。一方で、流動資産2,034百万円に対して流動負債が2,674百万円となっているため、流動比率は約76%と短期的な支払能力の面で若干の留意が必要です。しかし、年間706百万円という分厚い手元キャッシュフローと強固な自己資本の裏付けがあるため、資金繰り上のリスクは極めて低いと評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の筆頭に挙がる強みは、自己資本比率約73%、利益剰余金8,849百万円という圧倒的な財務健全性と積み上げられた自己資金力です。第二に、クレックスグループのネットワークと東北6県全域に広がる15営業所の直売網を活用した、地域密着かつ効率的な営業・配送体制が挙げられます。第三に、ROA約5.6%を維持する高い原価管理能力と、24時間365日の保安体制による強い顧客信頼度です。これら3つの強みが重なり合うことで、新規参入が困難なエネルギー直売分野において強力な参入障壁を築き上げています。強固なバランスシートは、外部環境の変化に対しても揺るがない経営の安定性を担保する最大の武器となっています。
✔弱み (Weaknesses)
同社の構造的な弱みとして第一に、固定資産が10,474百万円と総資産の約8割を超えており、設備の維持更新費用や固定費負担が重い点が挙げられます。第二に、流動資産2,034百万円に対し流動負債2,674百万円であり、流動比率が約76%と短期的な手元流動性の確保に管理上の注意を要する点です。第三に、収益の大部分をLPガス販売に依存しているため、オール電化や都市ガスへの切り替えによる顧客流出リスクに対処しづらい点が挙げられます。これらの弱みは、原材料価格の高騰や急激な需要縮小が起きた際に、利益率を押し下げる要因として作用するリスクを秘めています。手元流動性のさらなる強化と、ガス一本足打法からの収益源の多角化が今後の重要課題として浮き彫りになります。
✔機会 (Opportunities)
市場における機会として、第一に自然災害が頻発する日本において、災害対応力に優れる「分散型エネルギー」としてのLPガスの再評価が進んでいる点が挙げられます。第二に、日本LPガス協会のデータに見られる全国約1,191万トンの堅調な需要と、ハイブリッド給湯器やエネファーム等の高効率ガス機器の普及拡大です。第三に、東北エリアにおける後継者不足に悩む小規模な地場LPガス事業者の事業承継やM&Aによる事業統合の機会です。同社の圧倒的な資金力と広域インフラを活用すれば、他社の顧客基盤を吸収して東北市場でのシェアを一段と拡大することが可能です。時代の変化をとらえた防災型エネルギー提案やM&A戦略を推進することで、さらなる規模の拡大が期待できます。
✔脅威 (Threats)
同社が直面する大きな脅威は、2050年カーボンニュートラルに向けた世界的な脱炭素シフトにより、化石燃料全般に対する風当たりや環境規制が強まるリスクです。第二に、ウクライナ情勢や中東情勢をはじめとする地政学リスクに伴う輸入LPガス価格の高騰および為替の円安進行による仕入れ原価の圧迫です。第三に、東北地方における加速的な人口減少と過疎化により、管内の世帯数自体が減少し長期的に需要が縮小するマクロ的リスクです。さらに、大手電力会社や都市ガス事業者との顧客獲得競争が激化した場合、単価下落を余儀なくされる恐れがあります。これらの脅威を回避するためには、単なるガス販売にとどまらない総合エネルギーサービスへの進化が強く求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、まず流動比率約76%の改善を図るため、棚卸資産の削減と売上債権回収サイクルの最適化により手元流動性を補強することが有効と考えます。同時に、輸入ガス価格の変動に即応した適正な原料費調整制度の運用と価格転嫁を進め、安定した粗利益率を維持することが急務となります。さらに、既存顧客に対して高効率ガス給湯器「エコジョーズ」や「ハイブリッド給湯器」への買い替え提案を強化し、顧客1世帯当たりの単価向上と離脱防止を図るべきです。また、配送ルートのデジタル最適化(配送作業のDX)を推進することで、ガソリン代や人件費の高騰分を吸収するコストダウン活動も求められます。これらの短期施策を確実に実行することで、収益の安定性と流動性を一層高めることができると推測されます。
✔中長期的戦略
3〜5年を見据えた中長期的な戦略としては、実質CO2排出ゼロとされる「カーボンニュートラルLPG」の取り扱いを本格化させ、環境意識の高い自治体や法人顧客への提案を強化するべきです。あわせて、太陽光発電や蓄電池、電力販売を組み合わせた「総合エネルギーソリューション」を展開し、脱炭素時代に対応した事業ポートフォリオへの変革を図ることが有効です。さらに、純資産9,072百万円という強大な財務体質を武器に、東北エリアの地場LPガス事業者のM&Aを積極的に推進し、広域直売網のシェアを一段と高めるべきと考えます。こうした戦略的な投資を実行することで、単なるガス供給会社から地域を代表する総合ライフライン企業へと脱皮し、中長期的な企業価値を飛躍的に高めることができるのではないでしょうか。
【まとめ】
第46期決算におけるトーホクガス株式会社は、当期純利益706百万円、自己資本比率約73%を達成し、エネルギー業界において際立った財務健全性と高い収益性を両立していることが実証されました。同社はクレックスグループの強力な基盤と東北6県を網羅する15営業所の直売網を有しており、積み上げられた8,849百万円の利益剰余金がその強固な経営姿勢を象徴しています。一方で、流動比率約76%という短期流動性の課題や、脱炭素化に伴うLPガス需要の長期的なシフトへの対応が必要とされています。そのため今後は、豊富な自己資金を活かしてカーボンニュートラルLPGや高効率機器の導入を推進し、時代の変化に即したエネルギー提案を強化することが重要です。こうした先進的な取り組みを着実に進めることが、同社の持続的な発展と東北地域への一層の貢献に繋がると考えています。
【企業情報】
企業名: トーホクガス株式会社
所在地: 宮城県仙台市青葉区上杉三丁目7番6号
代表者: 宮腰 裕市
設立: 1982年
資本金: 98百万円
事業内容: LPガスの供給・販売、保安業務、設備メンテナンスサービス、ガス機器販売等
株主: 株式会社クレックス
