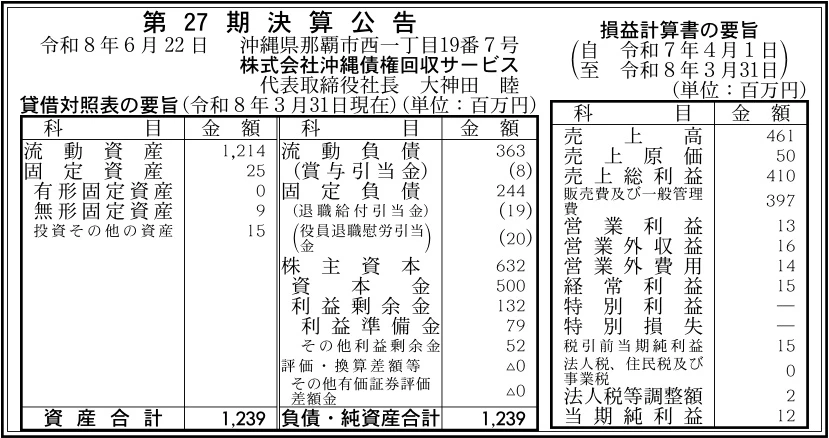
株式会社沖縄債権回収サービスの第27期決算は、当期純利益が12百万円となり、地域経済を裏から支えるローカルサービサーとして堅実で手堅い経営を続けていることが明らかになりました。同社は法務大臣の許可を受けた債権回収の専門企業であり、単なる不良債権の処理にとどまらず、沖縄県内の金融機関と連携した「オール沖縄」の体制で企業の事業再生やM&A支援にまで踏み込んだ活動を展開しています。本記事では、この安定した財務基盤の背景にある独自の事業モデルと、業界全体に求められる役割の変化という観点から、同社の置かれた経営環境を深く読み解いていきます。
【決算ハイライト(第27期)】
| 資産合計 | 1,239百万円 (約12.4億円) |
|---|---|
| 負債合計 | 607百万円 (約6.1億円) |
| 純資産合計 | 632百万円 (約6.3億円) |
| 当期純利益 | 12百万円 (約0.1億円) |
| 自己資本比率 | 約51.0% |
【ひとこと】
株式会社沖縄債権回収サービスの第27期決算は、当期純利益が12百万円と堅実な黒字を計上し、地域に根ざしたローカルサービサーとしての存在感を示しています。自己資本比率が約51.0%と非常に高く、流動資産も豊富に保有していることから、財務基盤の安定性は極めて良好です。オール沖縄のネットワークを活かし、「カウンセリングマインド」に基づく独自の人材育成と、最新システムによる効率化がこの手堅い収益を支えていると推測されます。不良債権処理から事業再生へと業界のニーズが変化する中、同社がいかにコンサルティング領域を伸ばしていくかが今後の注目ポイントと言えます。
【企業概要】
企業名: 株式会社沖縄債権回収サービス
設立: 1999年7月
事業内容: 債権受託・買取業務、M&A・事業承継、経営改善・事業再生支援、集金代行業務など
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔債権管理回収および買取業務
同社の中核をなすのは、金融機関等から委託を受けた不良債権の管理回収、および債権そのものを譲り受けて回収を図る買取業務です。対象顧客は沖縄県内の地方銀行やクレジットカード会社、信用保証会社などの金融機関であり、適正かつ合法的なプロセスで資金の回収・流動化を代行することが最大の提供価値です。提供手法として特筆すべきは、単なる取り立てではなく「カウンセリングマインド」を重視し、債務者の抱える様々な事情に寄り添いながら最適な解決策を見出すスタンスを採用している点です。収益としては、回収実績に応じた成功報酬や、買い取った債権のディスカウント幅から得られるスプレッド(利ざや)が主な柱になっていると考えられます。
✔事業再生およびコンサルティング業務
債権回収のノウハウをさらに一歩進め、経営不振に陥った企業の立て直しを支援する事業再生・コンサルティング業務も同社の重要な事業領域です。対象顧客は過剰債務に苦しむ地元の中小企業であり、財務状況の精査(デューディリジェンス)から、金融機関との調整、M&Aや事業承継スキームの策定までをワンストップで提供します。地域経済を支える企業を安易に倒産させるのではなく、事業価値を見極めて再生への道筋をつけることが、ひいては地域全体の雇用と活力を守るという社会的価値に直結しています。この領域は、専門的な知見が求められる高付加価値なサービスであるため、成功報酬やコンサルティング・フィーとして高い収益性を確保できるモデルとなっています。
✔集金代行および周辺業務
さらに周辺事業として、各種サービス料金などの集金代行業務や、不動産関連業務、労働者派遣事業なども手掛けています。対象顧客は定期的な請求業務を抱える一般企業や自治体などであり、自社用にカスタマイズされた最先端の債権管理システムを活用し、安全かつ効率的な集金スキームを提供することが強みです。早くからペーパーレス化を推進してきたことで処理コストが抑えられており、その分をクライアントに還元できる柔軟な価格設定が可能となっています。こうした周辺業務を幅広く展開することで、景気変動の影響を受けやすい不良債権ビジネスのリスクを分散し、安定的なキャッシュフローの基盤を形成していると推測されます。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻くサービサー業界の外部環境は、これまでの単なる不良債権処理から、より高度な金融サービスへの転換期を迎えています。M&A総合研究所などのレポートによれば、金融機関の不良債権比率が歴史的な低水準で推移する中、サービサーの役割は事業再生やM&A支援といった前向きなコンサルティング領域へと広がっています。また、IMARC Groupの調査では、日本の債権回収ソフトウェア市場は2034年までに6億6,650万米ドルへと成長することが予測されており、業界全体でシステム投資による業務効率化が急務となっています。さらに、消費者保護を目的とした法規制の厳格化も進んでおり、コンプライアンスを徹底できる信頼性の高い企業のみが生き残る市場環境へと変化していると言える状況です。
✔内部環境
内部環境に目を向けると、同社は売上高461百万円に対して当期純利益12百万円を確保しており、規模は小ぶりながらも堅実な黒字経営を維持している状態です。「オール沖縄のローカルサービサー」として、県内の金融機関と強固な株主関係やネットワークを築いていることが、他社には模倣できない最大の経営資源として機能しています。また、同社は「人材育成」を最大の経営課題に掲げており、国家資格取得支援などを通じて専門性の高い社員を継続的に育成する企業文化が定着しています。最新の債権管理システムの自社導入によるペーパーレス化の推進など、コスト削減への地道な取り組みがこの安定した利益を生み出す原動力となっていることが決算数値からも読み取れます。
✔安全性分析
当期の決算公告をもとに安全性分析を行うと、同社の財務基盤は極めて安定しており、長期的な事業継続に全く不安がない状態であると評価できます。総資産1,239百万円に対して純資産合計は632百万円に達しており、自己資本比率は約51.0%という非常に高い水準を誇っています。また、負債比率も約1.0倍に抑えられており、他人資本と自己資本のバランスが健全に保たれています。特に注目すべきは短期的な支払い能力を示す流動比率であり、流動負債363百万円に対して流動資産を1,214百万円も保有しているため、約334.4%という極めて潤沢な手元資金を確保しています。総資産利益率(ROA)は約1.0%にとどまるものの、手堅く確実な事業運営がなされている証左と言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100%親会社であるおきなわC&Cホールディングスを通じて県内金融機関との強固なリレーションを有し、「オール沖縄」の信頼基盤を確立している点です。自己資本比率約51.0%、流動比率約334.4%という盤石な財務体質は、長期にわたる債権管理や企業再生支援を行う上で欠かせない信用力を生み出しています。また、単なる債権回収にとどまらず、「カウンセリングマインド」を持って債務者の生活や事業の再建に寄り添う独自のスタンスが、地域社会からの高い評価に繋がっています。人材育成塾などを通じた地道な社員教育と、最先端の債権管理システムを組み合わせた高度なオペレーション能力が、競争優位性の源泉となっています。
✔弱み (Weaknesses)
一方で内部的な弱みとして考えられるのは、債権回収や事業再生というビジネスが極めて労働集約的であり、専門知識を持った人材の育成に多大な時間とコストを要する点です。一人前のコンサルタントや回収担当者を育てるための人的投資は不可欠ですが、それは同時に固定費の増加や利益率の圧迫要因となります。また、事業エリアを沖縄県内に特化している地域密着型企業であるため、沖縄の地域経済の動向に業績が完全に連動してしまい、市場のパイ自体を急激に拡大することが構造的に困難であるという側面があります。売上高規模に対してより高い利益水準を目指すためには、スケーラビリティ(拡張性)の確保が継続的な課題となります。
✔機会 (Opportunities)
外部環境における最大の機会は、長引く物価高や金利上昇局面において、経営課題を抱える地元中小企業からの事業再生・事業承継ニーズが今後さらに拡大すると見込まれることです。単なる債権の買い取りだけでなく、M&Aの仲介や財務リストラクチャリングといった高付加価値なコンサルティング領域には大きな成長の余白が残されています。また、市場予測でも示される通り、債権管理に関連するソフトウェアやDX(デジタルトランスフォーメーション)技術の進化は、さらなるペーパーレス化や事務作業の自動化を促進します。これにより、バックオフィス業務のコストを劇的に削減し、より多くの人員をフロントの支援業務へシフトさせるチャンスが到来しています。
✔脅威 (Threats)
事業を脅かす要因としては、消費者保護の観点から債権管理回収に関する法律やガイドラインが年々厳格化しており、コンプライアンスを維持・管理するためのコストが恒常的に増加していくリスクが挙げられます。また、日本全国をカバーする大手メガサービサーや、資本力のある弁護士法人などが地方の債権回収市場やM&A市場へ本格的に進出してきた場合、価格競争や人材獲得競争が激化する恐れがあります。さらに、地域経済の長期的な停滞が深刻化すれば、担保不動産の価値下落や、事業再生すら困難な質の悪い不良債権が増加し、期待する回収率を維持できなくなるというサービサー特有の事業リスクにも警戒が必要です。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的な戦略としては、既存の強固な財務基盤を活かし、さらなる業務効率の改善とコスト競争力の強化を図ることが有効であると考えます。具体的には、自社向けにカスタマイズされた債権管理システムへの継続的なIT投資を行い、RPA(ロボティック・プロセス・オートメーション)などを活用して定型的なバックオフィス業務を自動化・ペーパーレス化する戦略です。同時に、最大の武器である「人材」への投資を継続し、国家資格の取得支援や社内研修を通じて、カウンセリングマインドに基づく顧客対応品質をさらに磨き上げる必要があります。これにより、コンプライアンスリスクを低減しつつ、安定した利益率を確保していくことが求められます。
✔中長期的戦略
中長期的な視点では、単なる不良債権の処理を担うサービサーという枠組みを超え、地域企業の存続を支援する総合的なコンサルティングファームへと事業モデルを進化させることが重要であると推測します。具体的には、金融機関とのネットワークを最大限に活用し、事業承継問題を抱える企業へのM&A仲介や、経営改善計画の策定支援といった前向きなフィービジネス(手数料型ビジネス)の比率を大幅に引き上げる戦略です。また、豊富な流動資産を活用し、成長が見込める地元企業への直接的な投融資やファンド組成に参画するなど、沖縄経済のエコシステムの中核を担う企業へと成長していく方向性が、同社のさらなる飛躍の鍵になると考えます。
【まとめ】
株式会社沖縄債権回収サービスの第27期決算から読み取れるのは、当期純利益12百万円という手堅い黒字と、自己資本比率約51.0%に裏打ちされた極めて安定した財務基盤です。県内金融機関を背景に持つ「オール沖縄」の信頼と、カウンセリングマインドを重視した人材育成、そしてシステム化による効率運営が、同社の最大の強みとして機能しています。業界全体が不良債権処理から事業再生へと役割を変える中、法規制の厳格化や競争激化といった課題にも直面しています。そのため今後は、持ち前の強靭な資金力と専門ノウハウを活かして、M&Aや経営改善支援といった高付加価値なコンサルティング領域へ事業の軸足を移し、地域経済の持続的な発展を支える中核企業へと進化していくものと考えています。
【企業情報】
企業名: 株式会社沖縄債権回収サービス
所在地: 沖縄県那覇市西1丁目19番7号
代表者: 大神田 睦
設立: 1999年7月
資本金: 500百万円
事業内容: 債権の管理回収業務、事業再生支援業務、調査・デューディリジェンス業務、集金代行業務、コンサルティング業務
株主: 株式会社おきなわC&Cホールディングス(100%)
