株式会社ANAケータリングサービスの第36期決算は、当期純利益が315百万円と黒字を確保し、パンデミックの打撃を乗り越えて力強い回復の足音を響かせる結果となりました。同社はANAグループ唯一の機内食製造会社として、空の旅の楽しみである「食」の提供と、目に見えない裏側の高度な物流オペレーションを担い、日本の空を支え続けています。本記事では、この安定した財務数値の背景にある機内食ビジネスの奥深さと、インバウンド需要が再燃する中で同社が描く戦略的な事業構造について詳しく読み解いていきます。
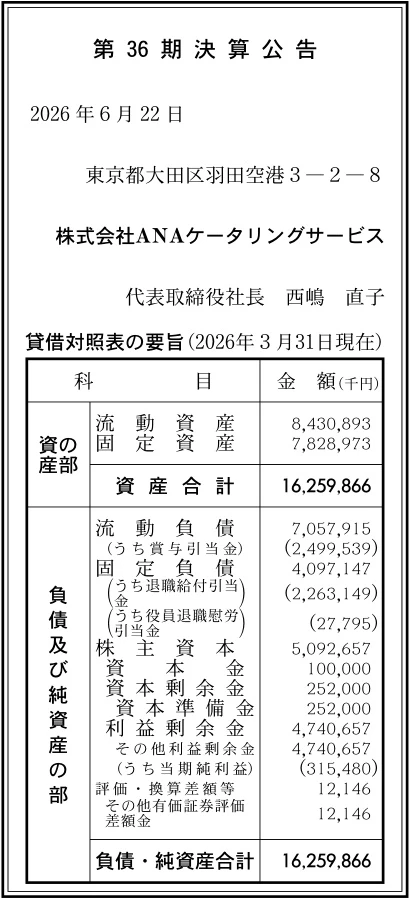
【決算ハイライト(第36期)】
| 資産合計 | 16,260百万円 (約162.6億円) |
|---|---|
| 負債合計 | 11,155百万円 (約111.6億円) |
| 純資産合計 | 5,105百万円 (約51.1億円) |
| 当期純利益 | 315百万円 (約3.2億円) |
| 自己資本比率 | 約31.4% |
【ひとこと】
株式会社ANAケータリングサービスの第36期決算は、当期純利益が315百万円と黒字を計上し、航空業界の本格的な回復を反映した堅実な業績となっています。自己資本比率は約31.4%であり、利益剰余金も4,741百万円と厚く積み上がり、経営基盤の強靭さが伺えます。コロナ禍を契機に機内食の外販やEC販売など新規事業を開拓してきた強みが、収益の底上げに貢献していると推測されます。インバウンド需要が急増するなか、同社が培ってきたHACCPによる品質管理とブランド力が、さらなる成長の大きな原動力となるでしょう。
【企業概要】
企業名: 株式会社ANAケータリングサービス
設立: 1990年11月
事業内容: 機内食の製造および搭載、機内サービス用品の保管・管理、新規事業開発(外販事業等)
https://www.anac.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔機内食製造・調製業務
主力事業である機内食の製造は、ANAグループのフライトを利用する国内外の乗客を対象としており、高い品質と安全性が求められる事業です。和食・洋食・ベーカリーの各部門において、有名ホテルや料亭などで研鑽を積んだ専属シェフがメニュー開発から実際の調理までを一貫して手がけており、機内という特殊な環境下でも美味しさを保つ高度な技術が提供価値となっています。また、HACCPの手法をベースとした極めて厳格な温度管理と衛生チェック体制を工場内に構築し、安全・安心な食の提供を担保しています。収益としては、親会社であるANAをはじめ、受託契約を結んだ各航空会社の運航便数と搭乗客数に連動して安定的なキャッシュを生み出すモデルとなっています。
✔航空機搭載および物品管理業務
機内食のみならず、空の旅に必要な機内サービス用品の包括的なロジスティクスを担う業務も、同社の重要な事業ドメインです。完成した機内食をフードローダー車で航空機まで安全に搬送し、客室乗務員が機内でスムーズにサービスを提供できるよう、動線を計算し尽くした精緻なセッティングを行うことが最大の提供価値です。また、国際線の免税品など一部が保税対象となる4,000種類を超えるアイテムの厳格な在庫管理や、全国の空港の搭載工程を羽田のディスパッチルームで一元管理するノウハウも有しています。このような航空機運航の定時性と安全性を裏から支えるBPO(ビジネス・プロセス・アウトソーシング)機能が、同社の高い付加価値を生み出しています。
✔新規事業および外販業務
近年の大きな特徴として、長年培ってきた機内食製造のノウハウを航空業界以外のフィールドへと展開する新規事業に注力しています。対象顧客は自宅で旅行気分を味わいたい一般消費者であり、冷凍パンやフリーズドライ製品、機内食テイストの弁当などを自社ブランドでECサイト等を通じて直販するビジネスモデルを展開しています。これまでは航空会社の減便という外部要因に業績が左右されやすい構造でしたが、直接エンドユーザーへ「ワクワクする食の体験」を提供することで、新たな収益の柱へと成長させています。また、羽田・成田空港へ乗り入れる外国航空会社へのケータリング受託営業など、グループ外へのサービス拡販も意欲的に進めています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、コロナ禍の反動による急激な需要回復と市場成長の恩恵を受ける局面にあります。市場調査機関であるIMARC Groupのレポートによると、日本の機内食市場は2025年に約8億4,414万米ドル規模に達し、その後も年平均成長率(CAGR)3.4%で拡大し、2034年には11億4,008万米ドルへ到達すると予測されています。この背景には、歴史的な円安を追い風としたインバウンド(訪日外国人客)の記録的な増加と、それに伴う国際線フライトの復便・増便があります。一方で、世界的なインフレに伴う輸入食材の価格高騰も進行しており、拡大する市場需要を取り込みつつも、いかにコスト上昇圧力をコントロールできるかが業界共通の課題となっています。
✔内部環境
内部環境を評価すると、16,260百万円の潤沢な総資産を有し、長年にわたり培われてきた生産インフラと専門人材が最大の経営資源として機能しています。当期純利益315百万円という黒字の背景には、羽田・成田・川崎の3拠点に構える大規模工場を効率的に稼働させ、スケールメリットを享受できる体制が整ったことが要因として推測されます。また、親会社であるANAホールディングスの100%子会社という強固な資本関係は、事業展開における安定的な後ろ盾となっています。従業員がチーム対抗戦などの社内イベントを通じて一体感を醸成し、低い退職率を維持している風通しの良い組織風土も、労働集約型事業において欠かせない強みとなっています。
✔安全性分析
当期の決算数値をもとに安全性分析を行うと、同社は大規模な設備を抱えながらも堅実でバランスの取れた財務基盤を維持していると判断できます。総資産16,260百万円に対して純資産は5,105百万円であり、自己資本比率は約31.4%と、事業の安全性を確保する上で十分な水準を満たしています。負債比率は約2.2倍となっており、一定の借入等の他人資本を活用して効率的に事業を回している様子がうかがえます。また、短期的な支払い能力を示す流動比率については、流動負債7,058百万円に対して流動資産が8,431百万円と約119.5%を確保しており、直近の資金繰りに支障をきたす懸念はありません。総資産利益率(ROA)は約1.9%となっており、資産がしっかりと利益を生み出し始めている状態です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ANAグループ唯一の機内食プロバイダーとして、日本最大級の航空ネットワークを独占的に支える確固たる事業基盤を有している点です。一流のシェフ陣によるメニュー開発力と、HACCPの厳格な基準に基づく「絶対に食中毒を出さない」徹底した温度・衛生管理体制は、他業界の食品メーカーにも引けを取らない高いレベルにあります。加えて、機内への搭載や数千に及ぶアイテムの保税・在庫管理といった、機内食ビジネス特有の複雑なロジスティクスを自社で完結できるオペレーション能力は、新規参入を寄せ付けない強力な参入障壁として機能しています。また、利益剰余金が4,741百万円まで積み上がっている堅実な財務体質も、経営の大きな武器です。
✔弱み (Weaknesses)
一方で内部的な弱みとして挙げられるのは、主力事業が航空機の運航実績に極めて強く連動する「依存型」の収益構造になっている点です。過去のパンデミックや地政学リスク、原油高による減便など、自社の努力ではコントロールできない外部ショックに売上が直接的に左右されてしまいます。また、航空機のスケジュールに合わせて24時間365日体制で調理・搬送を行うビジネスモデルは、労働集約的な側面が非常に強く、従業員の確保や深夜早朝のシフト対応に伴う人件費の負担が重くなりがちです。さらに、首都圏に複数の巨大工場を保有・維持するための減価償却費や光熱費などの固定費率が高く、減収時には一気に利益が圧迫される構造的な弱点を抱えています。
✔機会 (Opportunities)
外部環境における最大の機会は、訪日外国人観光客の急増に伴う、国際線および国内線のフライト需要の爆発的な拡大です。市場予測でも示されている通り、日本の機内食市場は長期的な成長トレンドに乗っており、同社にとっては増産効果による利益率の向上が期待できる絶好の追い風となります。また、消費者の「少し贅沢な巣ごもり消費」や「非日常体験」へのニーズが高まっていることも見逃せません。機内食の知見を活かした冷凍食品や機内搭載品の自社ブランドEC販売は、航空ビジネスの枠を超えたBtoC(消費者向け)市場への進出機会であり、収益源の多角化を加速させる魅力的なチャンスとなっています。海外の航空会社の羽田・成田への新規乗り入れも、受託営業の余地を広げています。
✔脅威 (Threats)
事業を脅かす外部要因の筆頭は、気候変動や世界的なサプライチェーンの混乱に起因する、食材および包材価格の構造的な高騰です。機内食は提供価格の転嫁が容易ではない部分もあるため、原材料コストの上昇はダイレクトに利益を削る脅威となります。また、労働基準の厳格化や国内の少子高齢化に伴うトラックドライバー(フードローダー運転手)および工場作業員の人手不足は、現在の高品質なオペレーションを維持する上で深刻なリスクです。さらに、インバウンド需要の増加に伴い、国内外の競合ケータリング会社との間で、外国航空会社の機内食受託を巡る価格競争やサービス競争が激化することも、シェア維持に向けた懸念材料と言えます。
【今後の戦略として想像すること】
✔短期的戦略
今後の短期的な戦略としては、急増する外国航空会社の日本乗り入れ需要を確実に取り込み、工場の稼働率を最大化することが有効であると考えます。具体的には、自社が持つ高い衛生管理基準とメニュー提案力を武器に、ハラールやヴィーガンなど多様な食文化に対応したケータリング受託の営業を強力に推進していく戦略です。同時に、高止まりする原材料費や人件費を吸収するため、工場の生産ラインにおけるDX化や、AIを用いた搭乗者数の予測精度向上によるフードロスの徹底的な削減を図る必要があります。これらの施策を通じて、コストの最適化を図りながら増収増益のトレンドを定着させることが求められます。
✔中長期的戦略
中長期的な視点では、航空会社の枠を超えた独自の「食のブランド」を確立し、外部環境に依存しない強靭な収益モデルを構築することが重要であると推測します。具体的には、好調なBtoC向けの冷凍機内食やフリーズドライ商品のラインナップを拡充し、大手小売店への卸売や自社ECサイトの基盤強化を通じて、外販事業を第2の収益の柱へと育て上げる戦略です。また、機内食ビジネスで培ったHACCP準拠の高度な衛生管理ノウハウや、複雑な保税・在庫管理のオペレーションスキームをパッケージ化し、他業界の食品メーカーや物流企業向けにコンサルティングサービスとして提供することも、付加価値の向上に繋がる有望な打ち手となります。
【まとめ】
株式会社ANAケータリングサービスの第36期決算から読み解けるのは、当期純利益315百万円の黒字と自己資本比率約31.4%を確保しており、航空需要の力強い回復を追い風に健全な財務状態を維持しているという事実です。ANAグループの100%子会社としての安定した事業基盤と、一流シェフによる商品開発から複雑な機内搭載までを一手に担う極めて高い専門性が、同社の最大の強みであり競争優位性です。原材料高や労働集約的事業ゆえの人手不足といった課題に直面する一方で、今後は拡大するインバウンド需要の確実な取り込みと、自社ブランドの冷凍食品をはじめとする外販ビジネスを育てることで、外部環境の波に左右されにくい強固な経営体質へと進化していくと考えています。
【企業情報】
企業名: 株式会社ANAケータリングサービス
所在地: 東京都大田区羽田空港3-2-8
代表者: 西嶋 直子
設立: 1990年11月2日
資本金: 100百万円
事業内容: 機内食の製造・調製業務、航空機への機内サービス用品の搭載・取降し業務、機内サービス用品の保管・管理業務、新規事業開発(外販事業等)
株主: ANAホールディングス株式会社(100%)
