三菱系商社としての確固たる基盤を持ち、多岐にわたる専門ビジネスを展開する新東亜交易株式会社の最新決算は、当期純利益1,544百万円を達成し、商社としての圧倒的な営業推進力を強烈に示す結果となりました。地政学リスクの高まりや為替の激しい乱高下といった荒波が世界経済を揺さぶる中で、同社がこれほどまでに堅固な黒字基盤を維持できる背景には何が存在するのでしょうか。本記事では、公表された財務データと独自の専門的事業ポートフォリオをコンサルタントの視点から紐解き、同社が描く次世代のグローバル商社戦略を詳しく見ていきます。
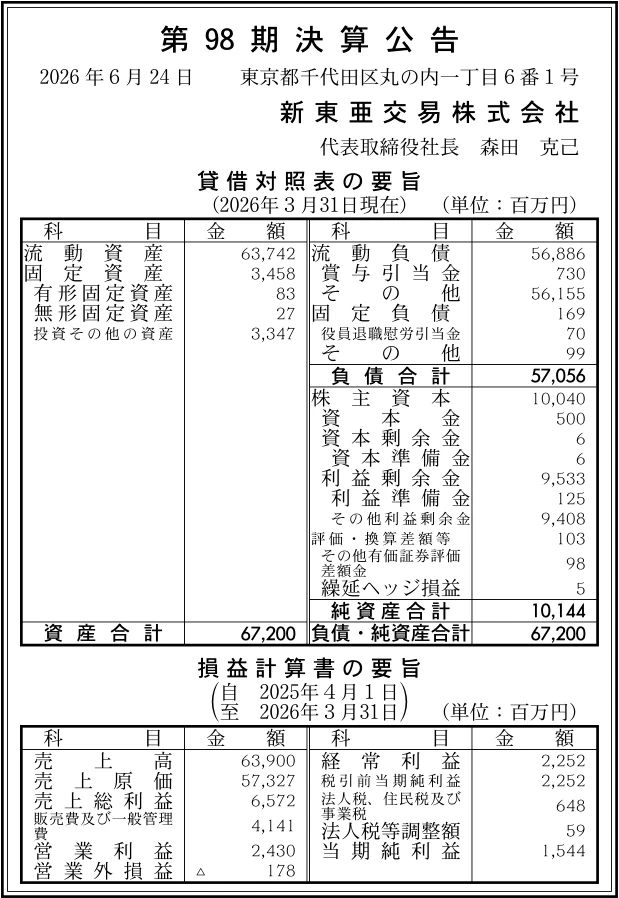
【決算ハイライト(第98期)】
| 資産合計 | 67,200百万円 (約672.0億円) |
|---|---|
| 負債合計 | 57,056百万円 (約570.6億円) |
| 純資産合計 | 10,144百万円 (約101.4億円) |
| 当期純利益 | 1,544百万円 (約15.4億円) |
| 自己資本比率 | 約15.1% |
【ひとこと】
新東亜交易株式会社の第98期決算は、当期純利益1,544百万円を計上し、専門商社として力強い収益性を示した結果となりました。注目すべきは流動資産が約63,742百万円と総資産の9割以上を占めており、在庫や売掛金を効率的に循環させる商社特有のアセットライトな構造である点です。自己資本比率は約15.1%とレバレッジを活用した財務構成ですが、流動比率は約112%を保持しており短期的な支払能力に不安はありません。今後は航空機からペット事業に至る多角的な専門性を活かし、資本効率のさらなる改善が期待されます。
【企業概要】
企業名: 新東亜交易株式会社
設立: 1952年
事業内容: ペット事業、健康産業事業、自販機事業、メタル資材事業、航空・艦船事業など
https://www.shintoa.co.jp/top/
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ペット・健康産業事業
同社を支える事業の柱の一つが、ペット事業部と健康産業部によるライフ・フードバリューチェーンの展開です。ペット事業部では「ロイヤルカナン[Amazonで確認]」をはじめとする高品質なペットフードを取り扱い、業界大手としての基盤を活かしながら流通システムに多様な機能を提供しています。また健康産業部においては、半世紀以上にわたる歴史を持ち、動物性・植物性原料や飼料添加物の供給を通じて飼料畜水産業界を支える価値を提供しています。これらの事業は、長年培った専門的なネットワークと安定した需要を背景に、商品のトレーディングマージンを着実に確保し、強固な収益基盤を構築しています。
✔自販機およびメタル資材事業
産業の裾野から日常の消費までを幅広く支える領域として、自販機事業部とメタル資材部を展開しています。自販機事業部は日本におけるカップ式コーヒー自販機の黎明期から参入しており、自販機の企画から飲料の安定供給、運用管理に至るまでの総合的なサービスソリューションを提供しています。一方のメタル資材部では、国内電炉メーカーの鋼板や輸入鋼板を自動車部品メーカーや住設機器メーカーへ供給するとともに、工場向けの設備機械を販売しています。両事業ともに、徹底した現場目線での企画提案力と盤石な仕入れルートを組み合わせることで、顧客からの絶大な信頼と安定した仲介手数料・販売益を獲得しています。
✔航空・艦船事業
極めて専門性の高いニッチ領域で存在感を発揮しているのが、ロールスロイス社などをパートナーとする航空・艦船事業です。世界有数のエンジンメーカーや舶用推進機器メーカーの日本代理店として、我が国の航空機や艦船の運用に不可欠な競争力のある製品群を供給しています。特殊な規制や高度な技術知見が求められる業界において、防衛・民間双方の需要に的確に応える専門的なサポート体制とコンサルティング機能を提供できる点が最大の強みです。この事業における収益は、高額な機器の輸入販売益や保守・部品供給に伴うストック型の代理店手数料から構成されており、同社の技術商社としての側面を象徴しています。
【財務状況等から見る経営環境】
✔外部環境
商社業界を取り巻く外部環境は、特定分野への深い専門知識が求められる二極化の進行と、市場規模の継続的な拡大という変化の中にあります。MindMeisterの推計によれば、専門商社業界の市場規模は2025年時点で約115兆円に達しており、日本経済のサプライチェーンを支える大動脈としての役割が再評価されています。その一方で、地政学リスクに伴う物流網の混乱や、円安・資源高による調達コストの乱高下は、商社のマージンをダイレクトに圧迫する強い脅威となっています。このような環境下においては、単なる商品の右から左への仲介にとどまらず、顧客の課題を解決する深い専門性とグローバルな調達網を持つ特化型商社が競争優位性を発揮すると推測されます。
✔内部環境
同社の内部環境を評価すると、旧三菱商事社員により設立され三菱系各社を株主に持つという圧倒的な信用力と、事業の多角化がもたらす安定性が際立っています。今期の決算において売上高63,900百万円に対し、営業利益2,430百万円、当期純利益1,544百万円を確保したことは、多岐にわたる専門事業が互いに補完し合いながら利益を創出している証拠です。貸借対照表の資産合計67,200百万円のうち、流動資産が63,742百万円と約95%を占めていることから、重い固定資産を持たずに資金を機動的に回転させるアセットライトな経営構造が確認できます。蓄積された利益剰余金9,533百万円は、過去から着実に積み上げてきた事業基盤の厚みを示しています。
✔安全性分析
同社の財務健全性を客観的な指標で分析すると、商社特有のレバレッジを効かせた資金運用と、短期的な流動性の確保が両立していることが分かります。返済義務のない自己資本の割合を示す自己資本比率は約15.1%にとどまっており、負債比率が約5.6倍に達していることから、買掛金などの流動負債(56,886百万円)を最大限に活用して事業規模を拡大している実態が読み取れます。しかし、短期的な支払能力を示す流動比率は約112%を確保しており、流動資産が流動負債を上回っているため、日常の資金繰りにおける安全性は十分に保たれています。総資産利益率(ROA)は約2.3%となっており、膨大な総資産を運用して着実に利益を積み上げているものの、資本効率にはまだ向上の余地があると言える状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、三菱系商社としての長年にわたる歴史と信用力に裏付けられた、国内外の強力な調達ネットワークです。この盤石な基盤により、海外の優良メーカー(ロールスロイス社など)の日本代理店権を獲得し、他社には容易に真似できない強力な参入障壁を築いています。また、ペット用品から航空機エンジン、さらには自販機に至るまで、全く異なる分野にまたがる専門性の高い事業ポートフォリオを有している点も特筆すべき強みです。加えて、流動資産約637億円を回転させるアセットライトな財務構造は、市場環境の変化に応じて柔軟に資金を配分できる機動性をもたらしています。これらの強みが融合することで、外部環境の波に抗う安定した収益基盤が実現されています。
✔弱み (Weaknesses)
構造的な弱みとして指摘できるのは、負債比率約5.6倍という指標が示す通り、レバレッジのかかった流動負債への依存度が高い財務体質です。流動比率は約112%を維持しているものの余裕幅は決して大きくないため、金利上昇局面や金融引き締めが起きた際には資金調達コストが急増するリスクを内包しています。また、当期純利益1,544百万円に対し総資産利益率(ROA)は約2.3%にとどまっており、約672億円もの巨大な資産を運用する効率性という点では、さらなる改善の余地が残されています。さらに、海外メーカーの代理店ビジネスや商材の仲介において、メーカー側の直販化への移行や契約条件の変更が起きた場合、ダイレクトに収益を削られる事業リスクも潜在的な課題として存在します。
✔機会 (Opportunities)
外部環境において期待される絶好の事業機会は、約115兆円規模へと拡大を続ける専門商社市場において、特定領域での高度な専門知識を求める顧客ニーズが急増していることです。特にペット市場の高級化・健康志向の高まりや、航空・防衛産業における最新機器のアップデート需要は、同社の専門事業部にとって大きな追い風となります。また、世界的なサプライチェーンの再構築が進む中で、確実な調達網を持つ商社への依存度は再び高まっており、新規商材の発掘や取扱シェアを拡大するチャンスが広がっています。さらに、約95億円の利益剰余金という内部留保を活かして、M&Aや新規事業開発に積極投資を行うことで、既存事業の枠を超えた飛躍的な成長を遂げる好機が到来しています。
✔脅威 (Threats)
直面している主な外部の脅威は、地政学的な緊張の長期化に伴う物流網の分断と、円安進行やエネルギー価格の高騰による調達コストの乱高下です。輸入商材を多く取り扱う専門商社にとって、為替の急変動や輸送費の急騰は、売買マージンを瞬時に圧縮し、営業利益を悪化させる強いリスク要因として作用します。また、金利の先高観が強まるマクロ経済環境下において、多額の流動負債(約568億円)を抱える同社は、支払利息の増加によるキャッシュフロー圧迫の脅威に晒されています。加えて、業界再編による巨大商社の誕生や、ニッチ領域に特化した新興プレイヤーの台頭など、熾烈な競争環境において既存の商権をいかに防衛していくかが、今後の重大な懸念材料となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年で取り組むことが有効と考えられる短期的な戦略としては、為替や金利変動に対する徹底的なリスク管理の高度化と、高付加価値商材へのシフトによるマージン改善です。具体的には、デリバティブや為替予約を活用した財務ヘッジ体制を強化し、調達コストの乱高下からトレーディング利益を確実に保護する仕組みを構築することが不可欠と考えます。同時に、流動比率約112%という現状の資金繰りバランスを注視しながら、航空・艦船事業やペット事業における独占的な代理店商材の販売を強化し、単なる価格競争に巻き込まれない利益率の高い取引を拡大することが求められます。これらの施策を通じて足元の収益を守り、安定した純利益を創出し続けることが最優先されます。
✔中長期的戦略
3〜5年の時間軸で見据える中長期的戦略においては、約95億円の利益剰余金とアセットライトな財務構造を活用した「事業投資を通じたバリューチェーンへの参画」が鍵となります。単なる商品の右から左への仲介ビジネスから脱却し、有望なペットフード関連企業や新素材のスタートアップへの出資・提携を進めることで、商流そのものを自らコントロールする体制への移行が期待されます。また、デジタルトランスフォーメーションを積極的に推進し、全社的な在庫管理や物流最適化を図ることで、約672億円の総資産をより効率的に回転させ、総資産利益率(ROA約2.3%)を飛躍的に向上させることが重要です。資本効率の改善と専門性の進化が、持続的な成長の源泉になると推測されます。
【まとめ】
今回の第98期決算において、当期純利益1,544百万円を計上したことは、新東亜交易株式会社が多角的な専門商社として力強い収益力と営業推進力を有していることを実証しています。同社の最大の強みは、三菱系としての歴史的な信用力と、ペット事業から航空・艦船事業に至るまで深く根を張った専門領域のポートフォリオにあります。そのため、高度な専門知識を要するニッチ市場の拡大は、今後の収益性向上に向けた絶好の機会となるでしょう。一方で、負債にレバレッジを効かせた財務体質である以上、為替や金利変動リスクへの厳格な対応と、ROAの改善に向けた資本効率の引き上げが不可欠と言えます。今後は、強固な調達網と潤沢な内部留保を活かした事業投資を加速させ、次世代のグローバルソリューション商社として持続的な発展を遂げていくものと考えます。
【企業情報】
企業名: 新東亜交易株式会社
所在地: 〒100-0005 東京都千代田区丸の内一丁目6番1号
代表者: 代表取締役 森田 克己
設立: 1952(昭和27)年2月
資本金: 500百万円
事業内容: ペット事業、健康産業事業、自販機事業、メタル資材事業、航空・艦船事業など
