今回の決算数値から見えてくるのは、独自の顧客理解力を武器に高収益を維持するマーケティングリサーチ企業の堅実な姿です。消費者の価値観が多様化し、企業が本質的なインサイトを求める中で、リサーチおよびコンサルティング需要は着実な広がりを見せています。本記事では、同社が公表した最新の財務データをもとに、その高収益の源泉となる事業構造や市場における立ち位置、そして今後の成長戦略を読み解いていきましょう。
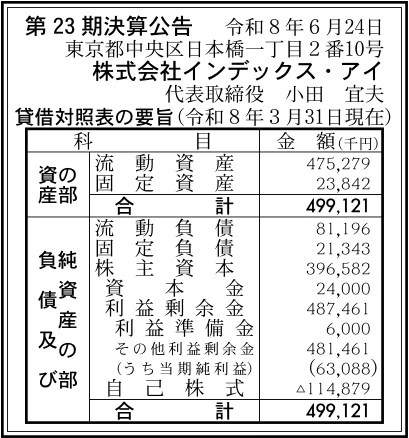
【決算ハイライト(第23期)】
| 資産合計 | 499百万円 (約5.0億円) |
|---|---|
| 負債合計 | 103百万円 (約1.0億円) |
| 純資産合計 | 397百万円 (約4.0億円) |
| 当期純利益 | 63百万円 (約0.6億円) |
| 自己資本比率 | 約79.6% |
【ひとこと】
今回の第23期決算における最大の注目ポイントは、63百万円という堅調な当期純利益を計上し、約79.6%という極めて高い自己資本比率を維持している点と言える状況です。総資産499百万円のうち流動資産が475百万円を占め、流動比率は約586%に達しており、短期的な資金繰りの安全性は業界内でもトップクラスです。強固な財務基盤と高い収益性を両立させており、専門的なマーケティング支援という知識集約型ビジネスの優位性が数値に如実に表れています。今後はこの潤沢な手元資金をいかに次なる成長投資へ振り向け、事業規模のさらなる拡大を図るかが関心を集めるポイントとなるでしょう。
【企業概要】
企業名: 株式会社インデックス・アイ
設立: 2003年
事業内容: マーケティング・リサーチ、コンサルティング、医療系アドボカシー支援事業などの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔マーケティングリサーチおよびコンサルティング事業
同社の中核事業は、日用品や食品、医薬品などの各種メーカーを対象とした、消費者インサイトの発掘とマーケティング課題の解決支援です。単なるデータ収集にとどまらず、生活環境に踏み込むオリジナル観察法「クロス・エスノ」や独自のストーリー構築法を活用し、深い顧客理解という付加価値を提供しています。経験豊富なリサーチャーによる専門的なチームを組成し、調査の企画から分析、実行支援までを一気通貫で伴走する体制を敷いています。この事業では、個別プロジェクトごとの調査設計費やコンサルティング・フィーが主な収益源となっており、高度な専門性が高い利益率を直接的に支える構造となっています。
✔医療系アドボカシー支援および関連サービス事業
もう一つの重要な柱として、医療現場における患者と医療従事者のコミュニケーションを円滑にするための医療系アドボカシー支援事業を展開しています。この領域では、患者の声を的確に拾い上げ、製薬企業や医療機関に対して患者中心の医療を実現するための施策提案や研修プログラムを提供し、独自のポジションを築いています。医療という専門性が高く参入障壁の高い分野において、長年培ってきた定性調査のノウハウを応用し、顧客に寄り添う特有のソリューションを構築しています。これにより、一般的な消費財向けリサーチとは異なる収益軸を確保し、企業全体の業績を安定的に下支えする重要な役割を担っている事業と言えます。
【財務状況等から見る経営環境】
✔外部環境
JMRA(日本マーケティング・リサーチ協会)の2024年調査によると、国内マーケティングリサーチ市場は前年比5.1%増の2,725億円と着実な成長を遂げています。社会の急激な変化を経て、企業が消費者の潜在的なニーズを正確に把握しようとする動きが加速し、調査需要は底堅く推移している状況です。一方で、デジタルツールの進化により簡易的な調査の単価下落が進んでおり、業界内での価格競争と二極化が鮮明になりつつあります。また、専門知識を持つ優秀なリサーチャーの獲得競争が激化し、人件費の上昇が利益を圧迫するマクロ的リスクとして存在しています。こうした環境においては、価格競争に巻き込まれない高付加価値なコンサルティング領域の強化が、同社にとって極めて重要な経営課題となっていると推測されます。
✔内部環境
今回の決算数値に目を向けると、資産合計499百万円に対して当期純利益63百万円を計上し、強固な収益力を維持していることが確認できます。流動資産が475百万円と資産の大半を占めており、大きな設備投資を必要としない知識集約型のビジネスモデルが財務数値にそのまま表れています。また、過去からの利益の蓄積である利益剰余金が487百万円まで積み上がっており、長年にわたる堅実な事業運営が確固たる経営資源として結実しています。一方で、自己株式を114百万円保有しており、機動的な資本政策の実施や株主への還元姿勢を重視している経営の意図が読み取れます。豊富な手元資金と強固な自己資本という内部資源を最大限に活用し、次なる成長事業へいかに戦略的な投資を行っていくかが内部環境における最大のテーマとなるでしょう。
✔安全性分析
財務の安全性を評価する上で最も注目すべきは、純資産が397百万円に達し、自己資本比率が約79.6%という極めて高い水準を誇っている点です。また、負債合計は103百万円にとどまっており、純資産に対する負債比率は約0.3倍と、借入金等に依存しない非常に健全な財務体質であることが確認できます。さらに、短期的な支払い能力を示す流動比率は約586%(流動資産475百万円÷流動負債81百万円)に達し、当面の資金繰りに対する懸念は皆無と言える状況です。総資産利益率(ROA)に関しても約12.6%という高水準をマークしており、保有する資産を極めて効率的に活用して利益を創出していることが証明されています。総じて、倒産リスクは極小であり、積極的なリスクテイクや新規投資に打って出ることができる、万全の財務安全性を備えていると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、約79.6%という圧倒的な自己資本比率と約586%の流動比率が示す、極めて強固で安全性の高い財務基盤を確立している点にあります。この無借金に近い潤沢な手元資金により、外部環境の悪化時にも耐えうる経営体力と、機動的な事業投資を可能とする柔軟性を備えています。また、「クロス・エスノ」などの独自の観察手法や医療系アドボカシーといった、他社にはない専門性の高いリサーチメニューを有していることも大きな優位性です。さらに、当期純利益63百万円、ROA約12.6%という数値が証明するように、高い付加価値を利益に直結させるコンサルティング力が組織に根付いています。これらの強みが複合的に機能することで、クライアントからの厚い信頼を獲得し、持続的な高収益を生み出す独自の競争力を形成していると考えられます。
✔弱み (Weaknesses)
一方で内部環境における課題として、リサーチというビジネスの特性上、売上の拡大が個人の専門スキルに大きく依存する労働集約的な側面が挙げられます。特定の優秀な人材に業務が集中しやすく、属人的なノウハウの共有や組織的な仕組み化が遅れた場合、事業のスケールアップが阻害されるリスクを内包しています。また、大きな固定資産を持たない身軽さは長所である反面、システム開発などのITインフラを通じた構造的な競争優位性の構築が遅れる傾向があります。さらに、自己資本比率が約79.6%と極めて高いことは安全の証ですが、手元の余剰資金を成長投資へと十分に転換できていない資本効率上の課題として捉えることも可能です。これらの要因が、将来的に非連続な成長を目指す上での足かせとなる懸念材料であると言える状況です。
✔機会 (Opportunities)
外部環境における最大の機会は、マーケティングリサーチ市場が2,700億円超へと拡大する中で、企業の「顧客理解」に対する投資意欲がかつてなく高まっていることです。特にデジタル化が進む現代において、定量的なデータでは見えない消費者の深層心理や感情といった定性情報の価値が再評価されており、同社の専門性が活きる場面が増加しています。また、医療現場におけるアドボカシー支援事業は、患者中心の医療が推進される国策とも合致しており、製薬業界などからの継続的かつ安定的な需要拡大が見込まれます。さらに、生成AIなどのテクノロジーの進化により、従来の調査プロセスを効率化し、より高次元な分析サービスを短期間で提供できる技術的基盤が整いつつあります。これらの市場の波を的確に捉えることで、新たな顧客層の開拓と単価の向上が期待できる魅力的な環境です。
✔脅威 (Threats)
その一方で、業界内における脅威として、安価でスピーディーな調査を売りにするオンラインリサーチプラットフォームの台頭が、価格下落の圧力として作用するリスクがあります。これに伴い、定性調査の価値を十分に理解していない顧客層からは、厳しいコスト削減要求を突きつけられる可能性が高まっています。また、少子高齢化を背景とした国内の労働力不足により、高度な専門性を持つリサーチャーの採用難や人材流出のリスクが経営の深刻な足かせとなる恐れがあります。さらに、インフレや景気後退への懸念が高まった場合、企業が真っ先にマーケティング予算や外部コンサルティング費用を削減する傾向があるため、一時的な売上減少リスクを避けて通ることはできません。これらの不確実な外部脅威から利益を守るため、圧倒的な提供価値による差別化が継続的に求められます。
【今後の戦略として想像すること】
✔短期的戦略
足元の盤石な財務状況と市場環境を踏まえると、短期的には人的資本への積極的な投資と高付加価値サービスのブランディング強化が最も有効な戦略になると考えます。具体的には、流動比率約586%という潤沢な手元資金を活用し、優秀なアナリストやコンサルタントの採用・育成を加速させ、組織全体のサービス提供能力を底上げすることが重要です。また、生成AIなどの最新ツールを実務に導入してデータ整理等の工数を削減し、社員がより創造的な提案業務に集中できる環境を整備することが求められます。これにより、低価格帯のリサーチサービスとの差別化を鮮明にし、プロジェクト単価の引き上げによる利益率のさらなる向上を実現することが可能です。これらの施策を通じて、既存顧客の満足度を高め、安定した収益基盤をより強固なものにしていくアプローチが有効であると推測されます。
✔中長期的戦略
3年から5年の中長期的な視点では、単なる調査会社からの脱却を図り、事業課題の解決までを伴走する総合的な「マーケティング・イノベーション・パートナー」へと進化する戦略が求められると考えます。現在の自己資本比率約79.6%という厚みのある資本を活かし、データ分析に強みを持つIT企業への出資やM&Aによる非連続な成長の模索が重要な選択肢となります。同時に、医療系アドボカシー事業などの独自領域をパッケージ化し、継続的なコンサルティングサービスを展開することで、ストック収益の比率を高めることが不可欠です。さらに、属人的なスキルを社内ナレッジとしてシステム化し、人材流出リスクを最小限に抑えた強靭な組織構造を作り上げることが重要な経営テーマとなります。これらの多角化と組織強化の推進によって、環境変化に強い次世代の成長モデルを構築できると考えます。
【まとめ】
今回の第23期決算において、同社は63百万円の当期純利益を確保し、約79.6%という驚異的な自己資本比率を維持する優良な経営体質を明確に示しています。独自のオリジナル観察法や医療系アドボカシー支援といった専門性の高いサービスと、拡大を続けるリサーチ市場のニーズが合致していることが、最大の強みであり機会として機能しています。一方で、属人的な労働集約型モデルからの脱却や、高水準な余剰資金の有効な投資先の開拓など、中長期的な成長に向けた課題も存在している状況です。そのため、短期的には最新テクノロジーの導入と人材投資でコンサルティングの付加価値を高めつつ、今後はM&A等も視野に入れたストック型ビジネスへの構造転換が求められます。これらの戦略を推進することで、同社は単なるリサーチ会社を超えた真の課題解決パートナーとして、さらなる飛躍を遂げていくものと思います。
【企業情報】
企業名: 株式会社インデックス・アイ
所在地: 東京都中央区日本橋一丁目2番10号
代表者: 小田 宜夫
設立: 2003年4月
資本金: 24百万円
事業内容: マーケティング・リサーチ、マーケティング・コンサルティング、医療系アドボカシー支援事業など
