今回の決算数値から浮かび上がるのは、ニッチな医療分野において極めて盤石な財務体質を築き上げ、安定的な利益を創出し続ける専門企業の姿です。現代のストレス社会において、睡眠時無呼吸症候群(SAS)の潜在患者数は増加の一途をたどっており、それを支える検査支援サービスの社会的意義はますます高まっています。本記事では、帝人グループの一員として医療現場の最前線を裏側から支える同社の事業構造や財務状況、そして今後の成長シナリオについて専門的な視点で読み解いていきましょう。
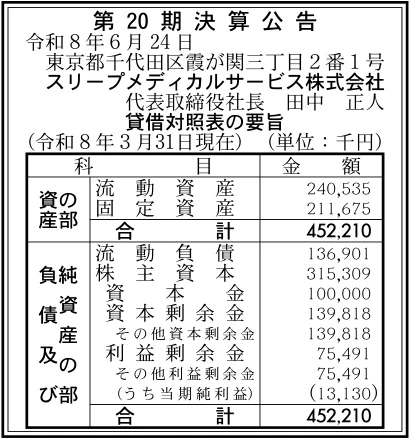
【決算ハイライト(第20期)】
| 資産合計 | 452百万円 (約4.5億円) |
|---|---|
| 負債合計 | 137百万円 (約1.4億円) |
| 純資産合計 | 315百万円 (約3.2億円) |
| 当期純利益 | 13百万円 (約0.1億円) |
| 自己資本比率 | 約69.7% |
【ひとこと】
今回の第20期決算における最大の注目ポイントは、当期純利益13百万円を計上し、自己資本比率約69.7%という極めて安定した財務基盤を築いている点と言える状況です。流動比率も約176%と手元流動性は高く、親会社である帝人グループの後ろ盾を得ながら堅実な経営が行われていることが推測されます。睡眠時無呼吸症候群の検査市場が世界的に拡大する中で、今後は豊富な自己資本を活かし、いかにして利益率を改善し事業規模を拡大していくかが焦点となるでしょう。
【企業概要】
企業名: スリープメディカルサービス株式会社
設立: 2006年
事業内容: 睡眠時無呼吸(SAS)に関する検査支援事業および医療サービス受託・データ解析事業
https://www.teijin-pharma.co.jp/company/outline/sms.html
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔睡眠時無呼吸(SAS)検査支援事業
同社の中核事業は、睡眠時無呼吸症候群(SAS)の診断に不可欠な終夜睡眠ポリグラフ(PSG)検査などを支援するサービスです。主な対象顧客は全国の医療機関やクリニックであり、医師が行う確定診断のプロセスを専門的な技術でサポートするという高い付加価値を提供しています。親会社である帝人ヘルスケアとの強力な連携のもと、医療現場のニーズに直結したサービスを展開することで、安定した顧客基盤を構築していることが特徴です。この事業では、医療機関からの検査依頼件数に応じた委託費用が主な収益源となっており、SAS患者の増加に伴い継続的な収益が見込めるストック型のビジネスモデルを形成しています。
✔医療サービス受託およびデータ解析事業
検査支援に付随して、医療機関から送付される膨大な睡眠検査データの解析とレポート作成を請け負うBPO(ビジネス・プロセス・アウトソーシング)事業も展開しています。新潟事業所などに専門知識を持った臨床検査技師らを配置し、呼吸や脳波などの生理指標を正確に読み取ることで、医師の負担軽減と診断の質の向上に寄与しています。近年、医師の働き方改革が推進される中で、こうした専門性の高いデータ解析業務を外部委託するニーズは急速に高まっており、同社のサービスは極めて重要性を増しています。一件あたりの解析・レポート作成に対する受託手数料を積み上げることで、着実に収益を確保する仕組みが確立されています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境に目を向けると、在宅での睡眠時無呼吸検査に対する需要は世界的にも高い成長軌道を描いています。Mordor Intelligenceの調査予測によると、在宅睡眠時無呼吸検査市場は2030年までに22億8000万USDに達し、年平均成長率(CAGR)9.65%という急速な拡大が見込まれています。この背景には、SASに対する社会的認知度の向上や、心疾患など他の生活習慣病との関連性が広く知られるようになったことが大きく影響していると考えます。一方で、国内の医療現場においては臨床検査技師などの専門人材の不足が深刻化しており、人材獲得競争による人件費の高騰圧力が利益率を圧迫するマクロ的リスクも存在します。こうした市場の成長機会とコスト増の波の中で、いかにして効率的なサービス提供体制を構築し続けるかが問われる経営環境と言えるでしょう。
✔内部環境
今回の決算数値を見ると、資産合計452百万円に対して、純資産合計が315百万円に達しており、極めて強固な資本基盤を有していることがわかります。当期純利益として13百万円を計上し、利益剰余金も75百万円まで積み上がっていることから、事業を通じて着実にキャッシュを生み出し、内部留保を厚くしている状態が確認できます。また、帝人グループという巨大なバックボーンは、新規顧客の開拓や医療機関との信頼関係構築において、他の独立系企業にはない圧倒的な競争優位性をもたらしています。しかしながら、データ解析という労働集約的な業務プロセスが中心であるため、システム化による飛躍的な利益率の改善にはまだ移行の余地が残されていると推測されます。この豊富な内部資源をシステム投資や人材育成へどう振り分けていくかが、今後の事業効率を左右する鍵となるでしょう。
✔安全性分析
財務の安全性を評価する上で特筆すべきは、企業の安定性を示す自己資本比率が約69.7%という極めて高い水準にあることです。さらに、純資産に対する負債の割合を示す負債比率は約0.4倍(負債合計137百万円)に抑えられており、外部借り入れに過度に依存しない、お手本のような健全な財務体質を誇っています。短期的な支払い能力を示す流動比率についても約176%(流動資産241百万円÷流動負債137百万円)となっており、当面の資金繰りに対する懸念は一切ない状況です。一方で、事業の収益性を示す総資産利益率(ROA)は約2.9%にとどまっており、資産の安全性は高いものの、資本効率という観点からはまだ向上させる余地が十分に残されています。総じて、倒産リスクとは無縁の強靭な財務基盤を土台に、いかにして利益水準を引き上げていくかが財務面のテーマになると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、帝人グループ(帝人ヘルスケア100%子会社)という圧倒的な信用力と事業基盤を背景に持っていることです。この強力な看板があるからこそ、高いコンプライアンスや個人情報保護が求められる医療機関からのデータ解析委託をスムーズに受注できる体制が整っています。また、自己資本比率約69.7%、流動比率約176%という数値が示す通り、いかなる経済ショックにも耐えうる強固な財務体質を構築している点も大きな武器です。さらに、SAS検査という専門領域に特化して臨床検査技師を組織化し、高品質なレポートを安定供給できるオペレーション能力は、他社が容易に模倣できない参入障壁となっています。これらの要素が組み合わさることで、ニッチ市場における確固たるポジションを確立しています。
✔弱み (Weaknesses)
一方で内部環境の弱みとして、総資産利益率(ROA)が約2.9%にとどまっており、豊富な資産規模に対して利益の創出力がやや物足りない点が挙げられます。この背景には、送られてくるPSG検査のデータ解析が臨床検査技師などの専門スタッフの手作業に大きく依存しているため、売上拡大がそのまま人件費の増大に直結しやすい労働集約的なコスト構造が関係していると推測されます。また、事業全体が「睡眠時無呼吸症候群の検査支援」という極めてニッチで特定された領域に強く依存しているため、関連する医療制度や診療報酬の改定が業績へダイレクトに影響しやすいという脆弱性を抱えています。さらに、固定負債への依存度が低いことは安全性の裏返しですが、レバレッジを効かせた大規模な成長投資が行われていないという側面もあります。これらの要因が、劇的な利益成長を阻害するボトルネックとなる可能性があります。
✔機会 (Opportunities)
外部環境における最大の機会は、Mordor Intelligenceの予測が示す通り、在宅睡眠時無呼吸検査市場が2030年に向けて飛躍的な拡大フェーズにあることです。高齢化の進展や生活習慣病の増加に伴い、SASの確定診断を必要とする潜在患者数は依然として多く、検査ニーズは今後も尽きることがないと考えられます。また、国が推進する「医師の働き方改革」により、医療現場ではコア業務以外のアウトソーシングが急務となっており、同社が提供するデータ解析のBPOサービスに対する需要は急速に高まっています。さらに、ウェアラブルデバイスの普及などにより、日常生活の中で睡眠データを取得する機会が増えていることも、新たな検査市場を開拓するチャンスとなり得ます。これらの追い風を的確に捉えることで、顧客基盤のさらなる拡大が期待できる魅力的な事業環境です。
✔脅威 (Threats)
その一方で、医療業界全体で深刻化している臨床検査技師などの医療従事者不足は、同社にとって極めて直接的な脅威となります。人材確保が困難になれば、採用コストの高騰が利益率を圧迫するだけでなく、増加する検査依頼に対して解析キャパシティが追いつかなくなる機会損失のリスクを招きます。また、AI(人工知能)を活用した自動解析ソフトウェアの技術進化が急速に進んでおり、これにより低価格なサービスを提供する新規参入者が現れた場合、価格競争に巻き込まれる恐れがあります。加えて、日本の医療保険制度に依存する事業であるため、国による診療報酬の引き下げが行われた際には、委託元の医療機関からの単価見直し圧力が強まるリスクを常に警戒する必要があります。これらの外部リスクに対して、付加価値の向上でいかに対抗していくかが重要な経営課題となります。
【今後の戦略として想像すること】
✔短期的戦略
現在の堅実な財務状況と外部環境を踏まえると、短期的にはデータ解析業務のデジタルトランスフォーメーション(DX)を推進し、ROA(約2.9%)の向上を図ることが最も有効な戦略であると考えます。具体的には、既存の解析プロセスにAIアシスト機能などの最新ツールを部分的に導入し、臨床検査技師の確認作業時間を短縮させることで、一人あたりの処理件数を大幅に引き上げることが重要です。また、これと並行して、リモートワークや柔軟な勤務形態を取り入れた人事制度を整備し、全国から優秀な臨床検査技師を安定的に採用・定着させる仕組みづくりが求められます。これらの施策を通じて、増加する検査需要をロスなく収益へと変換しつつ、原価率の抑制を図っていくアプローチが有効であると推測されます。
✔中長期的戦略
3年から5年の中長期的な視点では、単なる検査データの解析代行から脱却し、睡眠医療全体のプラットフォーマーへと事業を進化させていく戦略が求められると考えます。親会社である帝人ヘルスケアが持つ全国規模の営業ネットワークをフルに活用し、SAS関連機器の販売サポートや、クリニックの開業支援といった上流工程のコンサルティング領域までサービスを拡張していくことが不可欠です。同時に、自己資本比率約69.7%という厚みのある財務余力を活かし、次世代の解析AIエンジンへのシステム投資や、関連技術を持つベンチャー企業との協業を積極的に進めることが有効なテーマとなります。さらに、睡眠関連のデータ蓄積を活かして予防医療や健康経営を推進する一般企業向けサービスを開発することで、医療制度に依存しない新たな収益の柱を育成していくことが同社の持続的な発展に繋がると考えます。
【まとめ】
今回の第20期決算において、同社は当期純利益13百万円を計上し、自己資本比率約69.7%という安全性の高い堅実な経営体質を明確に示しています。帝人グループとしての圧倒的な信用力と、急拡大する在宅睡眠時無呼吸検査市場という外部の追い風が、同社にとって最大の強みであり成長の機会として機能しています。一方で、資本効率(ROA)の改善余地や、専門人材確保に伴うコスト増への対応といった、労働集約型ビジネス特有の課題も存在している状況です。そのため、短期的には解析業務のシステム化を通じて収益性を高めつつ、中長期的にはグループシナジーを活かした事業領域の拡大を図ることが求められます。これらの戦略を推進することで、同社は睡眠医療の質の向上に貢献しながら、今後も持続的な成長を遂げていくものと思います。
【企業情報】
企業名: スリープメディカルサービス株式会社
所在地: 東京都千代田区霞が関三丁目2番1号
代表者: 田中 正人
設立: 2006年1月
資本金: 100百万円
事業内容: 睡眠時無呼吸(SAS)に関わる検査支援事業、医療サービス受託およびデータ解析事業
株主: 帝人ヘルスケア株式会社(100%)
