日商岩井紙パルプ株式会社の第38期決算は、売上高115,151百万円、当期純利益1,495百万円を達成し、紙・パルプ商社として存在感を示す結果となりました。社会的なペーパーレス化の進展と同時に、脱プラスチックに向けた紙素材の再評価やEC市場の拡大が業界の構造を劇的に変化させています。本記事では、公表された貸借対照表および損益計算書の最新データに基づき、同社の盤石な財務基盤と今後の変革期における戦略的展望を分析していきます。
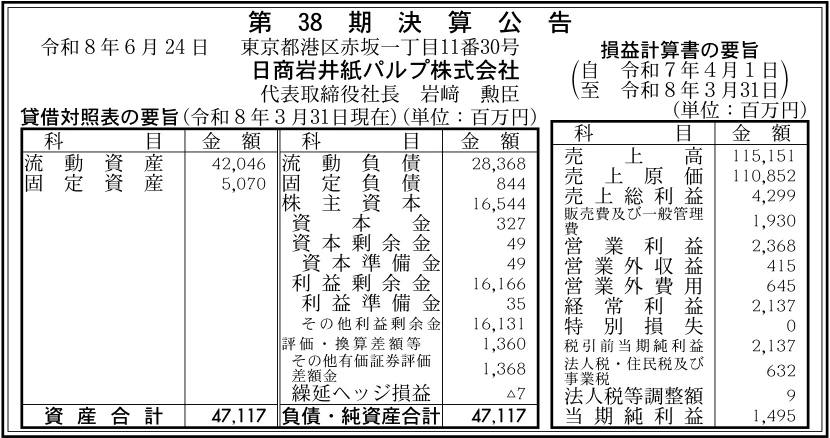
【決算ハイライト(第38期)】
| 資産合計 | 47,117百万円 (約471.2億円) |
|---|---|
| 負債合計 | 29,212百万円 (約292.1億円) |
| 純資産合計 | 17,905百万円 (約179.1億円) |
| 当期純利益 | 1,495百万円 (約15.0億円) |
| 自己資本比率 | 約38% |
【ひとこと】
日商岩井紙パルプ株式会社の第38期決算は、売上高115,151百万円に対し当期純利益1,495百万円を計上し、ペーパーレス化が進む厳しい環境下でも着実な収益力を発揮しています。自己資本比率は約38%、流動比率は約148%と商社として健全な財務基盤を維持しており、16,166百万円の豊富な利益剰余金が経営の安定性を支えています。総資産47,117百万円に対するROAは約3.2%であり、高い資産回転率と手堅い利益率のバランスが取れている点が印象的です。紙・パルプ業界の構造変化が進む中、蓄積された資本を次世代の環境対応事業へいかに振り向けるかが注目されます。
【企業概要】
企業名: 日商岩井紙パルプ株式会社
設立: 1988年
事業内容: 洋紙、板紙、パルプ、紙加工品および関連資材の国内販売・輸出入取引、紙関連事業コンサルティング
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔洋紙・板紙・紙加工品販売事業
同社は印刷会社や出版社、紙器・パッケージメーカー等の法人顧客を対象顧客として、用途に応じた各種紙製品や板紙の安定供給を行っています。双日グループの広範な物流・販売ネットワークを活用し、顧客の多様なニーズに即したバリューチェーンの最適化を提示することが主な価値となります。全国主要都市に広がる営業・供給体制を通じて、出版用紙から梱包用段ボール原紙、高級ファンシーペーパーまで多岐にわたる商材を迅速に提供しています。売上高115,151百万円の大半を占めるこの事業では、卸売および流通加工に伴う売買益が基本的な収益の柱となっています。
✔パルプ・環境配慮型素材調達事業
国内外の製紙メーカーや化成品メーカー、資材ユーザーを対象として、製紙原料であるパルプや古紙、環境配慮型新素材の調達・供給事業を展開しています。総合商社子会社としてのグローバルな網の目を駆使し、トレーサビリティの確保された木材パルプや持続可能な素材を安定的に確保する価値を提供しています。世界各国のサプライヤーとの強固なアライアンスを背景に、原燃料の調達から輸入手続き、国内メーカーへの納入までを包括的にサポートする体制を敷いています。この事業においては、原料調達の商社マージンや物流コーディネートに伴う収益を獲得することで、安定した業績を形成しています。
【財務状況等から見る経営環境】
✔外部環境
日本製紙連合会等の統計によると、国内の紙・板紙需要はペーパーレス化やデジタル移行に伴い、特に印刷・情報用紙の領域で持続的な減少傾向が続いています。一方で、電子商業(EC)の急速な拡大に伴う梱包用段ボールや板紙の需要、脱プラスチック推進による紙製パッケージへの代替需要は極めて堅調に推移しています。しかしながら、世界的な原燃料価格の高騰や円安基調による輸入パルプコストの増加は、卸売事業における売上原価(110,852百万円)を押し上げる要因となっています。さらに、環境規制の強化やサプライチェーン全体におけるCO2削減の要求も強まっており、トレーサビリティの取れた素材の調達力を持たない企業は淘汰される環境になりつつあります。こうした外部環境の変化は、グローバルな調達網とソリューション力を持つ同社にとって、市場での優位性を広げる機会と言えます。
✔内部環境
同社の内部環境としては、売上高115,151百万円に対して売上総利益4,299百万円、営業利益2,368百万円を計上しており、販売費及び一般管理費(1,930百万円)を適切に管理した効率的な運営が行われています。資産構成では、総資産47,117百万円のうち流動資産が42,046百万円と約89%を占めており、売上債権や棚卸資産を中心とした商社特有の流動性の高い構造となっています。純資産には、設立以来積み上げられてきた利益剰余金が16,166百万円含まれており、資本金327百万円を大きく上回る極めて分厚い内部保留が形成されています。また、双日グループの一員として強固なガバナンスとリスク管理体制が組み込まれている点も、内部における強力な経営資源です。この豊かな資本蓄積とグループ基盤が、環境変化の激しい市場において柔軟な投資を可能にする原動力となっています。
✔安全性分析
決算数値を用いた安全性分析を実施すると、自己資本比率は約38%となっており、卸売業・商社としては非常に健全で安心感のある水準を保持しています。純資産17,905百万円に対し、負債合計は流動負債28,368百万円と固定負債844百万円を合わせた29,212百万円であり、負債比率は約1.6倍となっています。流動資産42,046百万円に対する流動比率は約148%を示しており、短期的な営業負債や買掛金の支払いに対する高い支払能力を備えています。総資産利益率(ROA)は約3.2%となっており、薄利多売の傾向が強い専門商社において、投入された総資産から確実に利益を創出する良好な運用効率が確認できます。全体として財務の安全性が極めて高く、景気後退や原材料価格の急激な変動に対する優れた防御力を持っていると評価されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、双日グループの総合力に裏付けられたグローバルな調達ネットワークと、100%子会社としての高い社会的信用力にあります。財務面では、16,166百万円にのぼる豊富な利益剰余金と自己資本比率約38%という強固な体質を有しており、長期的な事業推進を支えています。また、紙・パルプ領域における長年の専門ノウハウを活かし、洋紙から環境配慮型素材まで一貫して提案できるソリューション力も他社にない特徴です。売上高115,151百万円を支える広範な顧客基盤と確立された物流インフラも、安定した取引を可能にする基盤となっています。これらの強みが一体となることで、激変する紙市場においても顧客からの厚い信頼を維持し続けることができています。
✔弱み (Weaknesses)
内部環境の弱みとしては、売上高115,151百万円に対する営業利益率が約2.1%、ROAが約3.2%にとどまり、商社ビジネス特有の低粗利益率構造である点が挙げられます。流動負債28,368百万円を中心とする営業負債の規模が大きく、負債比率約1.6倍に見られるように外部資本への依存が存在する点も管理上のポイントとなります。また、伝統的な印刷用紙・洋紙の取扱比率が一定程度存在するため、ペーパーレス化の進展による需要縮小の影響をダイレクトに受けやすい構造です。自社で製造設備を持たないファブレスな商社であるため、メーカー側の価格改定や供給制限に対する価格転嫁の遅れが利益を圧迫するリスクもあります。これらの要素が、収益の飛躍的な拡大を阻む要因となり得るため改善が必要です。
✔機会 (Opportunities)
外部環境における機会は、世界的なSDGsや脱プラスチックの潮流に伴い、プラスチック代替素材としての紙パッケージや環境素材の需要が急増している点にあります。さらに、EC市場の継続的な成長によって段ボール原紙や板紙の需要は増大しており、新たな供給契約を獲得する大きなチャンスが広がっています。また、環境に配慮した森林認証紙やセルロースナノファイバー(CNF)などの先端バイオマス素材の市場投入は、単価と粗利益率を高める絶好の機会です。海外市場、特にアジア諸国におけるペーパーレス化の遅れや産業用用紙の成長を取り込むことで、輸出品目の拡大も期待できます。同社が持つ調達力をこれらの成長領域へ集中させることが、持続的成長をもたらす好機となります。
✔脅威 (Threats)
外部環境の懸念される脅威としては、ペーパーレス化やデジタルメディアの普及加速に伴い、国内の出版・印刷用紙市場が不可逆的に縮小していくことが挙げられます。また、ウクライナ情勢をはじめとする地政学リスクや為替の急激な変動(円安)は、輸入パルプや原燃料の価格を高騰させ、売上原価を圧迫する継続的なリスクです。さらに、国内の紙・パルプ市場における製紙メーカーの再編や過度な価格競争の激化により、商社マージンが圧縮されるリスクも存在します。地球温暖化に伴う森林資源の保護規制強化や物流業界における2024年問題等による運賃高騰も、コスト増をもたらす要因となります。これらの外部要因に対しては、変化に応じた迅速なリスクヘッジと事業展開が求められます。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、脱プラスチックやESG投資の高まりを捉え、環境配慮型紙パッケージや森林認証製品の販売比率を急速に引き上げることが有効と考えます。需要が拡大しているEC市場向け段ボール原紙の安定調達と販売を強化し、収益のベースを固めることが明確な根拠となります。同時に、営業費用1,930百万円のコスト構造を厳しく見直し、双日グループのDX基盤を活用して受発注業務や物流管理の自動化を推進することが重要です。これにより、売上原価の高騰による利幅の縮小を吸収し、営業利益率の向上と確実なキャッシュフロー創出を実現できると推測されます。足元の需要シフトに対応した品揃えの改編が、短期的な収益確保のキーとなります。
✔中長期的戦略
3〜5年の視点に立った中長期戦略では、16,166百万円に上る豊富な利益剰余金と健全な財務基盤を活用し、次世代バイオマス素材や海外成長市場への戦略投資を進めることが期待されます。具体的には、セルロース系新素材の開発企業とのアライアンスや、海外の優良な紙パルプ流通ネットワークのM&Aを通じたグローバル展開の強化です。さらに、単なる商社機能にとどまらず、顧客のサプライチェーン全体のCO2排出量可視化やリサイクルシステムの構築を支援する「環境コンサルティング機能」を付加価値として確立することが望まれます。双日グループのリソースを融合させた総合環境ソリューションへ事業構造を進化させることで、高い資本効率と企業価値の向上を達成できると考えます。
【まとめ】
第38期決算公告からは、売上高115,151百万円、当期純利益1,495百万円という高い実績と、自己資本比率約38%に裏付けられた安定した財務構造が明確に読み取れました。日本製紙連合会等の統計に見られるようにペーパーレス化が進む一方で、脱プラスチックやEC市場拡大に伴う紙需要の変革期は、同社にとって新たな成長の契機となっています。そのため、双日グループの総合力と16,166百万円に上る豊富な利益剰余金は、次世代環境ビジネスを牽引する強力な経営資源になると評価できます。一方で、負債比率約1.6倍や商社特有の薄利構造を踏まえると、高付加価値製品へのシフトとオペレーションの効率化が今後の重要な課題になると考えます。今後は伝統的な紙商社から環境ソリューションの総合パートナーへの進化を推進し、持続的な企業価値向上を達成していくものと考えています。
【企業情報】
企業名: 日商岩井紙パルプ株式会社
所在地: 東京都港区赤坂一丁目11番30号
代表者: 岩崎 勲臣
設立: 1988年4月1日
資本金: 327百万円
事業内容: 洋紙、板紙、パルプ、紙加工品および関連資材の国内販売・輸出入取引、紙関連事業コンサルティング
株主: 双日株式会社(100%)
