ユニアデックス株式会社の第29期決算は、売上高192,707百万円、当期純利益14,544百万円を達成し、ITインフラ業界において圧巻の収益力を示す結果となりました。企業のデジタル変革やクラウド移行の需要が広がるなか、同社は基盤構築から保守・運用までを網羅する総合ITサービスプロバイダーとして揺るぎない地位を築いています。本記事では、公表された最新の決算公告と詳細な財務データに基づき、この高い収益性の背景と今後の成長に向けた経営戦略を分析していきます。
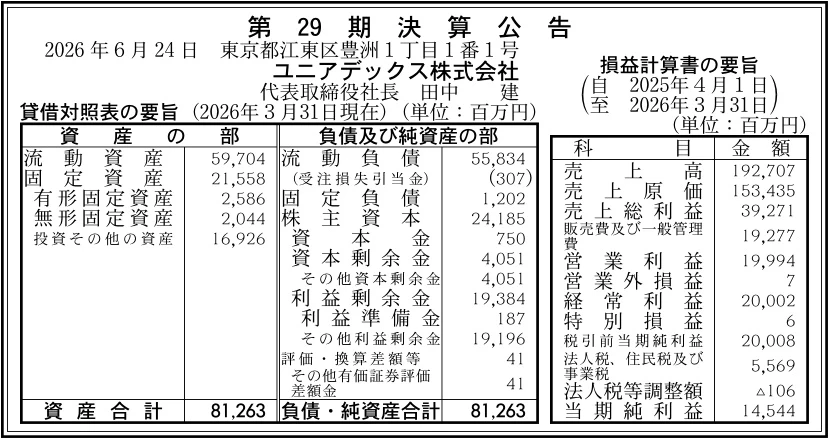
【決算ハイライト(第29期)】
| 資産合計 | 81,263百万円 (約812.6億円) |
|---|---|
| 負債合計 | 57,036百万円 (約570.4億円) |
| 純資産合計 | 24,226百万円 (約242.3億円) |
| 当期純利益 | 14,544百万円 (約145.4億円) |
| 自己資本比率 | 約30% |
【ひとこと】
ユニアデックス株式会社の第29期決算は、売上高192,707百万円に対し当期純利益14,544百万円を計上し、驚異的な高収益性を誇る見事な業績となっています。総資産約812.6億円に対してROAは約17.9%という高い数値を達成しており、効率的な資産運用と強力な利益創出力が確認できます。自己資本比率は約30%、流動比率は約107%と事業拡大に伴う営業負債を抱えつつも、19,384百万円の利益剰余金を蓄積し盤石な経営体質を維持しています。デジタル変革が加速する市場環境において、同社がどのような戦略でこの高い収益力を持続させていくのかが今後の注目点です。
【企業概要】
企業名: ユニアデックス株式会社
設立: 1997年
事業内容: 情報・通信システムの企画・設計・構築、運用・保守、クラウド・セキュリティソリューションの提供
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔ICTインフラ構築・LCMサービス事業
同社は官公庁や金融機関、製造業などの広範な法人顧客を対象として、IT基盤の設計・構築から運用管理、マルチベンダ保守までを一体で提供しています。メーカーを問わない独立系の強みを活かし、最適化されたIT環境をワンストップで納入・運用する包括的ライフサイクルマネジメント(LCM)が主要な提供価値となります。全国に配置された保守サービス拠点と自社の高度な監視センター(NOC/SOC)を軸として、高品質なサポート体制を24時間365日維持しています。この事業では、初期構築費用に加えて継続的な保守運用契約による月額費用を獲得する安定したストック型の収益モデルが確立されています。
✔クラウド・セキュリティ・デジタルソリューション事業
デジタルトランスフォーメーションやクラウドシフトを強力に推進する企業を対象顧客として、高度なハイブリッドクラウド環境やゼロトラストセキュリティサービスを提供しています。従来のオンプレミス環境とクラウドをスムーズに統合し、セキュリティ強度と業務利便性を高度に両立させる価値を提示しています。各種グローバルパートナーの製品群と自社独自のマネージドサービスを組み合わせ、運用負荷を削減するソリューションを提供しています。この事業においては、ライセンス販売やクラウド利用手数料とともに、長期的な運用管理報酬を回収することで高い収益率を実現するビジネス構造となっています。
【財務状況等から見る経営環境】
✔外部環境
IDC Japanの最新調査によると、国内IT市場規模は2026年に28兆4,189億円に達し、国内ITサービス市場は2024年から2029年にかけて年間平均成長率(CAGR)6.6%で順調に成長して2029年には9兆6,625億円(2030年には10兆円超)へと拡大することが予測されています。この旺盛な市場成長は、企業におけるAI活用、クラウドネイティブ化、レガシーシステムのモダナイゼーション(近代化)に対する意欲の高さが牽引しています。しかしながら、IT業界全体での深刻なエンジニア不足や人件費・外注費の高騰は、プロジェクトの収益性を圧迫する懸念材料となっています。さらに、サイバー攻撃の複雑化に伴う高度なセキュリティ対策の義務化もマクロ的な変化として挙げられます。これらの外部環境は、高度な運用保守ノウハウと体制を維持する同社にとって、競合他社を引き離す絶好の機会を与えていると言えます。
✔内部環境
同社の内部環境に目を向けると、売上高192,707百万円に対して売上総利益39,271百万円、営業利益19,994百万円を達成しており、売上高営業利益率は約10.4%という極めて高い収益効率を示しています。資産構成においては、総資産81,263百万円のうち流動資産が59,704百万円と約73%を占めており、売上債権や流動性の高い資産が中心となっています。株主資本内には、1997年の設立以来蓄積された利益剰余金が19,384百万円計上されており、資本金750百万円を大幅に上回る厚い内部保留が形成されています。また、親会社であるBIPROGY株式会社(100%出資)との密接な連携と信用力は、他社にはない強固な経営資源となっています。この盤石な内部基盤があるからこそ、先鋭的なデジタル技術やサービス基盤への積極投資が可能になっていると考えます。
✔安全性分析
財務の安全性分析を実施すると、自己資本比率は約30%となっており、大規模なシステム開発や機器調達を行うITインフラ事業者として標準的で安定したレベルに位置しています。純資産24,226百万円に対し、負債合計は流動負債55,834百万円と固定負債1,202百万円を合わせた57,036百万円であり、負債比率は約2.4倍となっています。流動資産59,704百万円に対する流動比率は約107%となっており、仕入債務や買掛金などの営業負債に対する支払能力をしっかりと確保しています。特筆すべきは総資産利益率(ROA)であり、約17.9%という驚異的な数値は、投下された総資産をいかに高い利益へ変換しているかを明白に物語っています。全体として高い回転率と利益率を両立させており、財務の安全性を維持しながら効率的な事業運営が行われている状況です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、BIPROGYグループの100%子会社であるという圧倒的な信用力と、売上高192,707百万円、当期純利益14,544百万円を叩き出す高い収益力にあります。総資産に対するROAが約17.9%に達する卓越した資産効率は、同業者と比較しても頭一つ抜け出た競合優位性となっています。また、全国を網羅する保守拠点と自社運用センターをベースとしたマルチベンダ対応力は、特定のメーカーに縛られない柔軟な提案を可能にしています。積み上げられた19,384百万円の利益剰余金は、将来的なサービス開発や設備投資のための潤沢な手元資金として作用しています。これらの強みが一体化することで、顧客企業からの絶大な信頼と長期的な契約関係を維持し続けることができています。
✔弱み (Weaknesses)
一方で内部環境の弱みとしては、流動負債55,834百万円を中心とする高い営業負債構造と、負債比率が約2.4倍に達している点が挙げられます。流動資産59,704百万円に対して流動比率が約107%であるため、運転資本の負担が大きく、一時的な大型案件の重なりによる資金流動性の圧迫には注意が必要です。また、事業の中心が国内のシステム構築や保守運用に集中しているため、グローバル領域における知名度や事業基盤は限定的という側面があります。自社で大規模なソフトウェアIPを所有する製品メーカーではないため、サードパーティ製機器やライセンスの価格改定がプロジェクト原価を変動させるリスクも内包しています。これらの要素が、さらなる粗利益率向上におけるハードルとなるケースが見られます。
✔機会 (Opportunities)
外部環境における機会は、IDC Japanの調査結果にある通り、国内ITサービス市場が2029年に9兆6,625億円規模へと力強く拡大していくという市場全体の成長トレンドです。企業のDX投資が本格化する中で、オンプレミスと複数のクラウドを組み合わせるハイブリッド環境の運用需要や、ゼロトラストモデルに基づくセキュリティ導入ニーズが爆発的に高まっています。さらに、AIの業務適用や企業の基幹システム刷新(モダナイゼーション)に伴うIT基盤の再構築案件が相次いで発生しています。顧客企業のIT人材不足を背景に、構築から運用までをアウトソーシングする高度マネージドサービスの需要増は、同社のLCM事業にとって巨大な追い風となっています。これらの潮流を捉えることで、高単価なストック型収益の増大が期待できます。
✔脅威 (Threats)
懸念される外部の脅威としては、IT業界全体で加熱する高度IT人材の獲得競争と、それに伴う人件費やパートナー企業への外注費の上昇が挙げられます。これらは開発・構築案件における原価率の悪化を招き、営業利益率約10.4%という高収益構造を低下させるリスク要因となります。また、大手通信キャリアや外資系ITコンサルティング会社、クラウドベンダーとの直接的な顧客獲得競争も激化しています。さらに、サイバー攻撃の手口が極めて高度化する中で、受託しているシステム運用において重大なインシデントやシステム障害が発生した場合、多額の賠償責任や社会的信用の失墜につながるリスクが存在します。これらマクロな環境変化と運用リスクに対する厳格な管理が不可欠となります。
【今後の戦略として想像すること】
✔短期的戦略
今後1〜2年の短期戦略としては、需要が急増しているゼロトラスト・セキュリティおよびハイブリッドクラウド領域でのマネージドサービス受注を最優先で拡大させることが有効と考えます。高粗利な運用保守案件の比率を引き上げることで、14,544百万円の当期純利益をベースとした収益のさらなる上振れを狙うことが明確な根拠となります。同時に、システム構築および運用プロセスへのAI(AIOps)やDevOpsツールの積極導入を進め、業務の自動化による人件費・外注費の抑制を図ることが重要です。これにより、IT人材不足に伴う人件費高騰のリスクを吸収し、プロジェクト原価率の低減を実現できると推測されます。自動化と高付加価値化の推進が、短期的な競争力を盤石なものにします。
✔中長期的戦略
3〜5年の視点に立った中長期戦略では、蓄積された19,384百万円の利益剰余金と豊富なキャッシュフローを活用し、先進IT分野の人材育成および自社オリジナルのデジタルサービスIPの開発を加速させることが期待されます。単なるインフラの構築・保守にとどまらず、顧客の事業成長に直結するデータ利活用基盤やAIインフラの運用代行など、より上位のコンサルティング領域へ事業ポートフォリオを進化させる方針です。あわせて、親会社であるBIPROGYとの営業・技術シナジーを一段と深め、超大型企業の基幹システムモダナイゼーション案件を共同で獲得していく戦略が有効です。自社IPの強化と親会社連携の深耕を通じて、高いROAを維持したまま持続的な企業価値向上を果たすと考えます。
【まとめ】
第29期決算公告からは、売上高192,707百万円、当期純利益14,544百万円という圧巻の実績と、ROA約17.9%が示す比類なき資産効率の高さが明確に示されました。IDC Japanの予測にあるように国内ITサービス市場が成長を続けるなかで、同社の持つマルチベンダ保守・LCM機能とBIPROGYグループの信用力は絶大な強みを発揮しています。そのため、活況なDX市場の需要を確実に捉え、高粗利なマネージドサービスへシフトしてきた戦略が大きな成果を結実させていると評価できます。一方で、流動比率約107%や人件費・外注費の高騰といった課題に対しては、運用の自動化と効率的な資金管理が重要になると考えます。今後は蓄積された豊富な資本力と親会社との強固な連携を活かし、次世代のITインフラ市場を牽引していくものと考えています。
【企業情報】
企業名: ユニアデックス株式会社
所在地: 東京都江東区豊洲1丁目1番1号
代表者: 田中 建
設立: 1997年3月4日
資本金: 750百万円
事業内容: 情報・通信システムに関する企画、設計、構築、導入、運用、保守、管理およびコンサルティング等
株主: BIPROGY株式会社(100%)
