「生活価値の拡充」を理念に掲げ、数々のユニークなブランドを世に送り出してきた株式会社スマイルズ。2024年の分社化を経て新たなスタートを切った同社ですが、世の中の「あったらいいな」を形にするクリエイティビティは今も健在です。今回は、コンサルティングやプロデュース事業を軸に新たな価値創造に挑む同社の第2期決算を深掘りします。債務超過という厳しい財務状況の背景と、独自の「実業知」を武器にした今後の事業戦略について紐解いていきましょう。
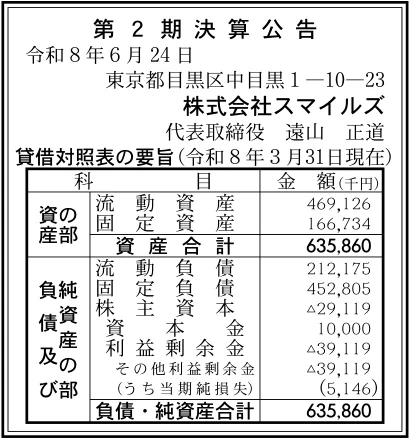
【決算ハイライト(第2期)】
| 資産合計 | 636百万円 (約6.4億円) |
|---|---|
| 負債合計 | 665百万円 (約6.6億円) |
| 純資産合計 | ▲29百万円 (約▲0.3億円) |
| 当期純損失 | 5百万円 (約0.1億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
株式会社スマイルズの第2期決算は、当期純損失5百万円となり、純資産がマイナスに転じたことで債務超過の状態となっています。2024年の分社化に伴う再編や、新規プロジェクト・店舗運営にかかる初期投資が利益を圧迫している側面があります。一方で、「PASS THE BATON MARKET」などの商流づくりや、コンサルティング・プロデュース事業には確かな実績とノウハウがあり、独自のブランド価値を生かした今後の事業展開と収益改善に注目が集まります。
【企業概要】
企業名: 株式会社スマイルズ
設立: 2024年4月(創業2000年2月)
事業内容: ブランディングに関するコンサルティング、ビジネスプロデュース、事業開発支援、店舗運営等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔コンサルティングとプロデュース
自社でブランドや事業を立ち上げてきた「実業」から得たリアリティのある知見を活かし、他企業の事業開発、エリア開発、ブランディング戦略を支援しています。コンセプト開発から空間設計、クリエイティブ制作まで一気通貫で伴走できる点が大きな特徴です。
✔商流づくりとプロデュース
日本の倉庫を空っぽにしようというコンセプトのもと、企業や産地と手を取り合う「PASS THE BATON MARKET」を運営しています。単なる催事にとどまらず、新たな商流や価値を生み出すプラットフォームとして機能しています。
✔自社ブランドおよび業態開発・運営
ネクタイブランド「giraffe」の展開やオリジナルユニフォームの開発を行うほか、大手企業との協業にも取り組んでいます。近年では、ニンテンドーミュージアムのカフェ「はてなバーガー」の業態開発と運営を担うなど、実店舗運営の実績も豊富です。
【財務状況等から見る経営環境】
✔外部環境
昨今のビジネス環境において、企業や自治体は単なるモノ売りから「体験価値」や「ブランドストーリー」の提供へとシフトを迫られています。そのため、既存の枠組みにとらわれない新規事業開発やリブランディングへの需要はかつてなく高まっています。また、消費者の価値観も多様化しており、サステナビリティや地域創生といったテーマを取り入れたプロジェクトへの共感が集まりやすい状況にあります。
✔内部環境
同社は「Soup Stock Tokyo」などを生み出した創業時からのクリエイティブなDNAと、ゼロから事業を形にしてきた「N=1の実業知」を最大の武器としています。分社化を経て、コンサルティングやプロデュースといった無形資産を活用するビジネスに注力していますが、同時に実店舗の開発・運営というリアルな接点も持ち合わせており、これが提案への説得力に繋がっています。一方で、クリエイティブを重視するがゆえに、企画ごとの労力やコストが膨らみやすい側面も持ち合わせています。
✔安全性分析
第2期の決算数値を分析すると、負債合計約6.6億円に対して資産合計が約6.4億円にとどまり、純資産がマイナス29百万円の債務超過状態に陥っています。分社化に伴う資産・負債の引き継ぎや、新たな事業体制の構築、新規店舗の立ち上げ等に伴う先行投資が財務を圧迫したと推測されます。当期純損失は5百万円と赤字幅自体はそれほど大きくありませんが、早急に収益構造を改善し、債務超過を解消するための資本増強やキャッシュフローの改善が事業継続上の最重要課題となっています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
数々の人気ブランドを立ち上げてきた独自の実業知とクリエイティブな発想力こそが同社の最大の強みです。机上の空論ではない、現場の実感に基づいたコンサルティングおよびプロデュース事業は、クライアントから高い評価と信頼を獲得しています。
✔弱み (Weaknesses)
今回の決算で債務超過に陥っており、財務面での安定性に大きな課題を抱えています。また、新規プロジェクトの立ち上げや実店舗の運営には多額の初期投資や人件費等の固定費がかかり、収益を圧迫しやすいという構造的な弱みがあります。
✔機会 (Opportunities)
企業や地域が直面する課題に対し、新しい視点でのブランディングや事業開発を求めるニーズは拡大し続けています。さらに、ニンテンドーミュージアムカフェの運営など、大手企業との注目度の高いコラボレーション案件は、同社の知名度をさらに引き上げ、新規顧客開拓に繋がる大きなチャンスです。
✔脅威 (Threats)
コンサルティング業界やブランドプロデュース市場には、デザインファームや大手広告代理店など強力な競合が存在し、差別化競争が激化しています。また、消費者のライフスタイルや価値観の急速な変化により、過去の成功モデルが通用しなくなるリスクにも注意が必要です。
【今後の戦略として想像すること】
✔短期的戦略
まずは、財務基盤の立て直しと債務超過の解消が最優先課題であると考えます。そのためには、利益率の高いコンサルティング・プロデュース事業へのリソース集中や、既存プロジェクトのコスト見直しを徹底することが求められます。同時に、知名度の高い大手企業とのコラボレーション実績を強力なポートフォリオとして活用し、新規のクライアントワーク案件を効率的に獲得していく営業戦略が有効になるでしょう。
✔中長期的戦略
長期的には、労働集約的なコンサルティング事業に加え、継続的な収益を生むストック型ビジネスの構築が重要になると推測されます。例えば、自社で開発したブランドやプロダクトのライセンス展開、あるいは地域創生プロジェクトにおける事業の共同運営など、単なる支援に留まらないパートナーシップ型のリスク・リターン共有モデルを構築することで、安定した収益基盤を確立していくものと思われます。
【まとめ】
今回の第2期決算において、株式会社スマイルズは当期純損失5百万円を計上し、債務超過という厳しい財務状況に直面していることが明らかになりました。同社の最大の強みは、数々のブランドを立ち上げてきた独自の実業知に基づくプロデュース力であり、企業のリブランディングや新規事業開発へのニーズ拡大は大きな成長の機会です。一方で、先行投資によるコスト負担の重さや財務基盤の脆弱さが直面する喫緊の課題となっています。そのため今後は、利益率の高いコンサルティング事業の受注拡大を通じてキャッシュフローを改善しつつ、強みであるクリエイティビティを活かした新たな収益モデルを構築することで、経営の安定化と持続的な成長を実現していくものと考えています。
【企業情報】
企業名: 株式会社スマイルズ
所在地: 東京都目黒区中目黒1-10-23
代表者: 代表取締役 遠山 正道、代表取締役社長 野崎 亙
設立: 2024年4月1日(分社化による)
資本金: 10百万円
事業内容: コンサルティング、プロデュース事業、ブランド運営等
