近年、電気代の高騰や自然災害の激甚化を背景に、人々の住まいにおけるエネルギーのあり方が大きく見直されています。そのような中、「省エネをすべての家に」というスローガンを掲げ、太陽光発電や蓄電池などの住宅設備を初期費用ゼロで提供する画期的なサービスを展開しているのがTEPCOホームテック株式会社です。東京電力グループの省エネ専門企業として、日本のカーボンニュートラルを力強く推進する同社の事業基盤は、いかなる財務状況に支えられているのでしょうか。本記事では、第9期の決算数値をもとに、同社の強みや市場における立ち位置、そして今後の戦略的展望について深掘りしていきます。
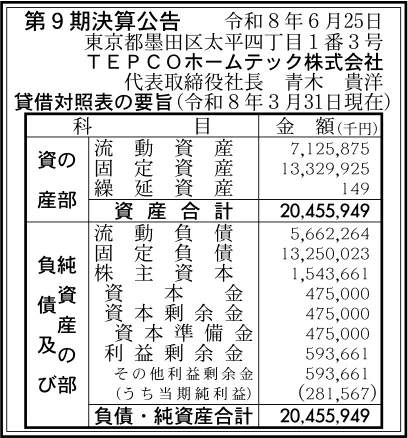
【決算ハイライト(第9期)】
| 資産合計 | 20,456百万円 (約204.6億円) |
|---|---|
| 負債合計 | 18,912百万円 (約189.1億円) |
| 純資産合計 | 1,544百万円 (約15.4億円) |
| 当期純利益 | 282百万円 (約2.8億円) |
| 自己資本比率 | 約8% |
【ひとこと】
TEPCOホームテック株式会社の第9期決算は、282百万円の当期純利益を計上し、順調な事業拡大を裏付ける結果となりました。東京電力グループの強固な基盤と、初期費用0円の定額サービス「エネカリ」を武器に、脱炭素社会に向けた省エネニーズを的確に捉えています。一方で、ビジネスモデルの特性上、固定負債などの負債額が大きく自己資本比率は約8%に留まっており、中長期的な財務の健全性向上と継続的な成長が今後の注目ポイントと言える状況です。
【企業概要】
企業名: TEPCOホームテック株式会社
事業内容: 新築および既存住宅の省エネルギー化に関する提案、設計、施工、販売およびアフターメンテナンスなど
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔初期費用0円の定額利用サービス「エネカリ」
太陽光発電、蓄電池、エコキュート、V2Hなどの最新の住宅用省エネ設備を、初期費用ゼロ、月々定額で提供する画期的なサービスを展開しています。機器の利用期間中は故障時の修理費が無料であり、自然災害による補償も付帯するなど、顧客が抱える導入時の金銭的ハードルと将来的なメンテナンスへの不安を同時に解消することで、快適な暮らしと災害への備えを提供しています。
✔住宅設備の提案・設計・高品質な施工
東京電力グループとしての技術力と実績を活かし、機器の単なる販売にとどまらず、個々のご家庭の事情に合わせた最適な省エネ設備のプランニングから設計、施工までを自社一貫体制で手掛けています。事前の丁寧な現地調査に加え、凍結防止のための細かな配慮など、家のライフラインを預かる専門企業としての責任感を持った高品質な施工が、顧客の高い満足度につながっています。
✔補助金等を活用した導入支援とサポート
国や自治体が実施する多様な補助金制度(給湯省エネ事業や東京都の太陽光住宅普及拡大事業など)を積極的に活用し、顧客の経済的なメリットを最大化する提案を行っています。また、大手住宅メーカーとの協業によるリフォーム向け太陽光発電サービス「すみふ×エネカリ FLEXIBLE」の展開など、他社とのパートナーシップを通じた幅広いソリューション展開も推進しており、24時間365日対応のコールセンターが手厚いアフターサポートを実現しています。
【財務状況等から見る経営環境】
✔外部環境
国を挙げたカーボンニュートラルの推進やSDGsの浸透により、家庭部門における温室効果ガスの削減は社会的な最重要課題の一つとなっています。また、世界情勢の不安定化による化石燃料の価格高騰は家庭の電気代に直接的な影響を与えており、少しでも光熱費を抑えたいという生活者の防衛意識がかつてなく高まっています。さらに、毎年のように頻発する台風や地震などの自然災害を背景に、停電が長期化した際にも安心して電気を使える「自家消費型」の太陽光発電や蓄電池への関心は急速に拡大しており、同社が提供する省エネ・防災ソリューション市場は非常に強い追い風を受けている状況です。
✔内部環境
同社は、東京電力グループという国内屈指のエネルギーインフラ企業をバックボーンに持つことで、高い社会的信用とブランド力を獲得しています。この強固な信頼感は、高額かつ長期間の使用が前提となる住宅設備を顧客に選んでいただく上で、圧倒的な競争優位性をもたらしています。また、「初期費用0円」で導入できる「エネカリ」という革新的なサブスクリプション型モデルをいち早く確立したことで、潜在的な顧客層を一気に開拓することに成功しました。提案から施工、アフターメンテナンスに至るまでを一気通貫で担える豊富なノウハウと、経験豊かな専門スタッフを擁していることも、サービスの質を担保する重要な内部資源となっています。
✔安全性分析
第9期の決算公告によると、資産合計20,456百万円に対して、負債合計は18,912百万円となっており、自己資本比率は約8%という水準に留まっています。同社が展開する「エネカリ」は、顧客に代わって同社が初期投資(機器の調達・設置費)を負担し、長期間にわたって定額料金を回収するビジネスモデルであるため、事業の拡大スピードに比例して固定資産と借入金(固定負債・流動負債)が大きく膨らむ構造を持っています。当期純利益282百万円を計上し、利益剰余金も着実に積み上がっていることから、事業自体の収益性は確保されていると評価できます。しかし、今後の金利上昇リスクや景気変動に対するバッファーとしては自己資本がやや手薄な状態であり、ストック収益の蓄積による段階的な財務体質の強化が課題と考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東京電力グループが有する圧倒的なブランド力と信頼性を背景に、「エネカリ」という初期費用負担なしの画期的なビジネスモデルを全国規模で展開できる点にあります。住宅設備の導入において顧客が最もためらう「初期費用の高さ」と「故障時のリスク」を見事に解消しており、24時間365日のサポート体制と自然災害補償という手厚い付加価値が、長期的な顧客関係の構築を可能にしています。また、太陽光発電から蓄電池、エコキュート、V2Hに至るまで、多様な省エネ機器をワンストップで組み合わせ提案できる総合的な技術力も、他社には容易に模倣できない強みです。
✔弱み (Weaknesses)
一方で、顧客から月額利用料として長期的に資金を回収するサブスクリプション型の事業構造上、導入時の設備投資や部材調達にかかる資金負担が先行しやすく、多額の有利子負債を抱えやすい点は財務的な弱みとして挙げられます。現に自己資本比率が約8%と比較的低い水準にあり、急激な金利上昇局面においては、支払利息の増加が利益を圧迫するリスクを内包しています。また、高品質な施工体制を維持し事業を拡大するためには、専門知識を持った技術者や施工パートナーの継続的な確保が不可欠であり、建築・設備業界全体で深刻化する人手不足への対応が常に求められる状況です。
✔機会 (Opportunities)
国連が主導する脱炭素社会の実現に向けた動きは、今後も不可逆的なトレンドであり、政府や自治体による手厚い補助金制度(断熱・太陽光住宅普及拡大事業など)は、同社にとって極めて強力な営業上の追い風となります。電気代の高止まりが続く中、「創って、貯めて、使う」というエネルギーの自給自足を目指す家庭はますます増加すると予測されます。さらに、EV(電気自動車)の普及拡大に伴い、車と家をつなぐV2H設備の需要も急増が見込まれており、既存の太陽光・蓄電池と組み合わせた新たなアップセル、クロスセルの機会が大きく広がっています。
✔脅威 (Threats)
事業を取り巻く最大の脅威は、地政学リスクや急激な為替変動に伴う太陽光パネル、蓄電池、半導体などの機器・部材費の調達コスト上昇です。初期費用0円を謳う定額サービスにおいて、原価上昇分を月額料金に転嫁しきれなければ、利益率の悪化に直結してしまいます。また、市場の拡大を背景に、大手通信会社や新電力事業者、異業種からの新規参入が相次いでおり、類似の初期費用0円モデルによる顧客獲得競争は年々激しさを増しています。さらに、国の政策転換や補助金制度の突然の打ち切り、あるいは内容の縮小が行われた場合、一時的に需要が冷え込む政策依存リスクも常に警戒する必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、現在拡充されている国や自治体の補助金制度を最大限に活用し、「エネカリ」の導入件数を一気に加速させ、ストック収益の基盤をより強固にすることが最優先課題と考えます。特に、新築住宅のみならず、膨大なストックが存在する既存住宅へのアプローチを強化するため、大手リフォーム会社やハウスメーカーとのアライアンスをさらに深め、販売チャネルを多角化することが有効です。また、電気代の高騰に悩む顧客に対しては、太陽光発電と蓄電池のセット導入による「自家消費メリット」をデータに基づいて可視化し、訴求力を高めることで、客単価の向上と成約率の引き上げを図ることが重要になります。
✔中長期的戦略
中長期的な視点においては、単なる設備のリース提供を超え、家庭内に点在するエネルギー機器をネットワークで統合し、最適な電力制御を行う「エネルギー・マネジメント・サービス(EMS)」のプラットフォーマーへと進化することが期待されます。顧客の電力消費データを蓄積・分析し、AIを用いて太陽光発電とEV(V2H)、蓄電池の充放電を自動で最適化する仕組みを構築できれば、サービスの付加価値は飛躍的に高まります。また、大量に導入された家庭用蓄電池群を一つの仮想発電所(VPP)として機能させ、電力の需給調整市場に参入するなど、新たな収益モデルの創出も視野に入ります。同時に、継続的な利益成長とキャッシュフローの改善を通じて借入金の返済を進め、財務体質をより筋肉質なものへと改善していくことが持続的な成長の鍵となります。
【まとめ】
TEPCOホームテック株式会社の第9期決算は、282百万円の当期純利益を計上しており、日本の住環境における省エネ化の波を的確に捉え、着実に収益を上げていることが確認できます。同社の最大の強みは、東京電力グループという強固な信用力を背景に提供される、初期費用0円の定額サービス「エネカリ」にあり、電気代高騰や災害対策に直面する顧客のニーズに対して、圧倒的な導入のしやすさと安心感を提供できる点にあります。一方で、事業構造に起因する負債の多さや部材費の高騰、激化する競合環境は、今後の収益性に影響を与える重要な課題です。今後は、パートナーシップを通じた販売網のさらなる拡大によるストック収益の積み上げと、将来的なエネルギー・マネジメント領域への展開を見据えつつ、持続可能な成長と財務基盤の強化を両立させていく戦略が重要になると考えています。
【企業情報】
企業名: TEPCOホームテック株式会社
所在地: 東京都墨田区太平四丁目1番3号
代表者: 青木 貴洋
資本金: 475百万円
事業内容: 新築および既存住宅の省エネルギー化に関する提案、設計、施工、販売およびアフターメンテナンス
株主: 東京電力グループ
