「早い、おいしい」をモットーに、京王線沿線を中心に「カレーショップC&C」などの飲食店を展開する株式会社レストラン京王。日々の通勤・通学客の胃袋を支え、駅の風景の一部として長年愛されてきた同社ですが、直近の決算では厳しい結果が示されました。原材料費や人件費の高騰が飲食業界全体を直撃する中、同社はどのような事業環境に置かれているのでしょうか。本記事では、第50期の決算数値と事業構造から、同社の現状と今後の戦略的展望について深掘りしていきます。
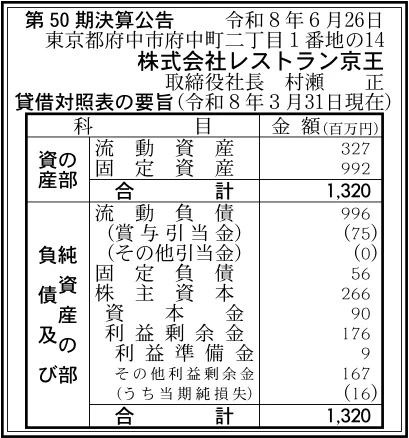
【決算ハイライト(第50期)】
| 資産合計 | 1,320百万円 (約13.2億円) |
|---|---|
| 負債合計 | 1,052百万円 (約10.5億円) |
| 純資産合計 | 268百万円 (約2.7億円) |
| 当期純損失 | 16百万円 (約0.2億円) |
| 自己資本比率 | 約20% |
【ひとこと】
株式会社レストラン京王の第50期決算は、16百万円の当期純損失を計上する厳しい結果となりました。資産合計約13.2億円に対して自己資本比率は約20%にとどまっており、原材料費や人件費の高騰など、飲食業界を取り巻くコスト増加が業績を圧迫していると推測されます。長年愛されるブランドの収益性改善と、京王沿線の立地を活かした新たな価値創造が急務と言える状況です。
【企業概要】
企業名: 株式会社レストラン京王
設立: 1976年
事業内容: 「カレーショップC&C」やドトールコーヒーなどの飲食店経営、社員食堂の運営等
【事業構造の徹底解剖】
同社の事業は以下の事業等で構成されています。
✔直営ブランドの展開
1968年の新宿店開店以来、半世紀以上にわたって親しまれている「カレーショップC&C」を中心に、そば居酒屋「たまの里」などの自社ブランドを展開しています。「早い、おいしい」をモットーに、主に京王線沿線の駅直結や駅近隣の好立地に出店し、通勤・通学客などの日常的な食事ニーズに応えるスピードと品質を兼ね備えたサービスを提供しています。
✔フランチャイズ店舗の運営
自社ブランドの展開にとどまらず、1997年の「ドトールコーヒーショップ」高尾駅前店の開店を皮切りに、フランチャイズ(FC)店舗の運営事業も手掛けています。知名度の高い全国チェーンのブランド力を活用しながら、京王グループの立地優位性を活かして店舗網を拡大しており、カフェ事業を通じた収益源の多角化と顧客層の拡大に寄与しています。
✔社員食堂・給食事業の運営
1980年から京王グループを中心とした企業の従業員食堂の運営を受託しています。単なる食事の提供にとどまらず、働く人々の健康管理やリフレッシュの場としての役割を担い、栄養バランスに配慮したメニュー開発と安定した運営体制を構築しています。これにより、一般消費者向けの店舗事業とは異なる、安定的なBtoBの収益基盤を確保しています。
✔レジャー・観光施設での飲食提供
「京王高尾山温泉 / 極楽湯」内のお食事処や、「京王あそびの森HUGHUG」内の「HUGHUG CAFE」など、レジャー施設や観光スポットに付随する飲食店の運営も行っています。週末や行楽シーズンの観光客、ファミリー層をターゲットに、施設のコンセプトに合わせたオリジナルメニューやゆったりとした空間を提供し、沿線価値の向上に貢献しています。
【財務状況等から見る経営環境】
✔外部環境
新型コロナウイルスの影響が緩和され、人々の外出や観光需要が本格的に回復してきたことは、駅周辺や観光地を中心に店舗を展開する同社にとって強力な追い風となっています。特にインバウンド消費の増加や、沿線のレジャー施設への客足の戻りは、売上高の回復に大きく寄与していると考えられます。一方で、世界的なインフレや円安を背景とした食材価格、エネルギーコストの高騰は依然として続いており、飲食業界全体で深刻な問題となっています。さらに、少子高齢化に伴う構造的な人手不足は一段と激しさを増しており、アルバイトやパートスタッフの確保に向けた採用コストや賃金の引き上げが、企業の収益を圧迫する要因として重くのしかかっている状況です。
✔内部環境
同社は、京王グループという強力なバックボーンを持ち、安定した資金調達力と優良な出店立地を確保できるという大きなアドバンテージを有しています。特に「カレーショップC&C」に代表される長年培われたブランド認知度は、他社には真似のできない貴重な資産です。また、自社ブランドだけでなくFC店舗の運営や社員食堂の受託など、多様なポートフォリオを構築することで特定の業態への依存リスクを分散しています。しかし、今回の決算で当期純損失を計上している事実からは、コスト上昇分をメニュー価格に十分に転嫁しきれていない、あるいは店舗運営の効率化が追いついていないという内部的な課題が見え隠れしており、収益構造の抜本的な改善が求められています。
✔安全性分析
第50期の決算公告によると、同社の資産合計1,320百万円に対し、負債合計は1,052百万円となっており、自己資本比率は約20%という水準にとどまっています。飲食業においては初期投資が大きく、借入金が膨らみやすい傾向があるものの、一般的に自己資本比率が20%程度であると、財務的なバッファーが十分とは言えません。特に流動負債が996百万円と比較的大きく、短期的な支払い義務の負担が大きいことが伺えます。当期純損失が計上されたことで利益剰余金が減少しており、これ以上の赤字継続は財務基盤のさらなる弱体化を招くリスクがあります。そのため、まずは本業での黒字転換を果たし、キャッシュフローを改善させることが財務の安全性を高める上で最優先の課題と考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、京王グループの事業基盤を最大限に活用し、駅構内や駅ビルなど集客力の高い一等地へ安定的に出店できる点にあります。また、1968年の創業期から展開する「カレーショップC&C」は、長年のファンを多く抱え、日常の食のインフラとして高いブランド認知度を確立しています。さらに、カレー業態だけでなく、カフェ、居酒屋、社員食堂、レジャー施設内レストランなど、異なる顧客層と利用シーンをカバーする複数の事業ドメインを持っていることは、環境変化に対する事業全体のリスク耐性を高める重要な要素となっています。
✔弱み (Weaknesses)
一方で、飲食業界共通の課題である人手不足と人件費の高騰が、労働集約型のビジネスモデルである同社の収益を直撃していることは明白な弱みです。スタッフの確保と育成にかかるコストが増加する中、利益率の低下を防ぐためのオペレーション効率化が十分に追いついていないと推測されます。また、食材費や光熱費が高止まりする中で、客離れを懸念して大胆な価格改定に踏み切りにくく、結果として当期純損失を計上する要因の一つになっていると考えられます。約20%という自己資本比率も、大規模な店舗リニューアルや新規事業への積極的な投資を行う上では足枷となる可能性があります。
✔機会 (Opportunities)
外出機会の増加に伴い、駅周辺のトラフィックが回復していることは、同社の主力店舗にとって売上拡大の大きなチャンスです。また、リモートワークの定着とオフィス回帰が混在するハイブリッドな働き方が広がる中、短時間で手軽に食事を済ませたいというクイックサービスの需要は依然として高く、テイクアウトやデリバリーなどの「中食」ニーズの深耕余地も残されています。さらに、健康経営を推進する企業が増加する中、質の高い社員食堂を通じた福利厚生の充実が求められており、BtoBの受託事業において新たな顧客開拓や単価向上の機会が広がっています。
✔脅威 (Threats)
最大の脅威は、インフレの長期化による原材料費やエネルギー価格のさらなる高騰です。これが継続すれば、現在のビジネスモデルのままでは利益を生み出すことが一層困難になります。また、駅周辺の飲食市場は競争が極めて激しく、大手ファストフードチェーンや、品質を向上させているコンビニエンスストアの惣菜・弁当との顧客争奪戦は激しさを増しています。消費者の節約志向が高まる中、中途半端な価格設定やサービスでは顧客の支持を失い、競合他社にシェアを奪われるリスクが常に存在しています。
【今後の戦略として想像すること】
✔短期的戦略
短期的な戦略としては、何よりもまず「収益性の改善と黒字化の達成」が急務であると考えます。具体的には、既存店舗のメニュー見直しと戦略的な価格改定(値上げ)の実行が不可欠です。単なる値上げではなく、トッピングの充実や季節限定の高単価メニューの投入など、顧客が納得感を得られる付加価値の提供とセットで行うことが重要です。同時に、店舗オペレーションの抜本的な見直しを図るべきです。券売機の最新化やモバイルオーダーの導入、キャッシュレス決済の完全対応など、ITツールを活用して店舗スタッフの作業負担を軽減し、少人数でも店舗が回る効率的な体制を構築することで、人件費率の抑制と顧客回転率の向上を図ることが求められます。
✔中長期的戦略
中長期的な視点においては、京王グループという独自の資産を活かした「沿線価値向上に直結する新たな飲食体験の創出」が鍵となります。単なる食事の場を超えて、地域住民や通勤客が集うコミュニティハブとしての店舗デザインや、地域の食材を活用した地産地消メニューの開発など、競合チェーンにはない独自性を打ち出すことが有効です。また、労働集約型からの脱却を目指し、セントラルキッチンの機能強化による調理工程の集約化や、AIによる需要予測を用いた食品ロスの削減など、サプライチェーン全体の最適化を進める必要があります。さらに、安定収益源である社員食堂受託事業においては、健康管理アプリとの連携など新たな付加価値を提案し、ストック型ビジネスとしての基盤をさらに強固にしていく戦略が期待されます。
【まとめ】
今回の決算において、株式会社レストラン京王は16百万円の当期純損失を計上しており、自己資本比率も約20%と、収益性および財務面で一定の課題を抱えていることが浮き彫りとなりました。同社の最大の強みは、京王沿線という安定した顧客基盤と、半世紀以上にわたって愛される「カレーショップC&C」などの強力なブランド力にあり、外出需要の回復は事業にとって大きな追い風です。一方で、食材費や人件費の高騰といった構造的な課題に対しては、既存ブランドの高付加価値化やオペレーションの抜本的な効率化が急務です。今後は、強固なグループ基盤を活かしつつ、不確実な外部環境に耐えうる筋肉質な収益構造の構築と、IT活用による新たな顧客体験の創出を通じて、事業の再成長を目指していく戦略が重要になると考えています。
【企業情報】
企業名: 株式会社レストラン京王
所在地: 東京都府中市府中町2-1-14 京王府中2丁目ビル5階
代表者: 村瀬 正
設立: 1976年11月8日
資本金: 90百万円
事業内容: 直営飲食店舗の経営、飲食店の経営指導ならびに業務の受委託
株主: 京王グループ
